特斯拉专题研究系列三十六FSD加速渗透,机器人产线落地在即
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国信证券发布特斯拉 2026 年第二季度业绩及产业链跟踪专题。 26Q2 特斯拉实现营收 282.36 亿美元,同环比分别增长 25.5% 与 26.1%;净利润(GAAP 下)为 11.14 亿美元,同环比分别为 -4.9% 与 +133.5%;研发支出达 23.71 亿美元,同环比增长 49.1% 与 21.8%。 汽车交付量为 48.1 万辆,同比增长 25.0%,FSD 订阅数达 148 万(同比+56%),北美新交付车辆超 55% 选择订阅。 公司已关闭弗里蒙特工厂 Model S/X 产线并安装首代 Optimus 生产线,长期年产能规划达 1000 万台;Robotaxi 稳步推进,储能装机达 13.5GWh 同比增 41%。 国信证券维持行业“优于大市”评级,推荐拓普集团、三花智控、新泉股份、双环传动、银轮股份等产业链标的。
主要观点
- 26Q2 特斯拉营收保持双位数同环比增长,净利润环比大幅修复。26Q2 公司营业收入为 282.36 亿美元(同环比+25.5%/+26.1%),出售碳排放额度收入 1.46 亿美元(占整体营收约 0.5%);GAAP 净利润为 11.14 亿美元(同环比-4.9%/+133.5%),连续第二十七个季度实现盈利;毛利率为 16.8%,调整后 EBITDA 为 32.73 亿美元。
- 研发费用高企压制单车营业利润,自由现金流阶段性承压。26Q2 特斯拉研发支出达 23.71 亿美元(同环比+49.1%/+21.8%),经营活动现金流为 46.97 亿美元(同比+84.9%),自由现金流为 -10.92 亿美元;现金及现金等价物与投资为 435.24 亿美元。国信证券推算 2026Q2 单车营业利润为 0.01 万美元(25Q2 为 0.04 万美元,26Q1 为 0.07 万美元)。
- 全球汽车交付达 48.1 万辆,亚太与欧美市场需求回暖。26Q2 特斯拉交付 48.1 万辆(同比+25.0%,环比+34.1%),产量 45.2 万辆(同比+10.1%);其中 Model 3/Y 交付 46.8 万辆(同比+25%),其他车型交付 1.2 万辆。汽车销售收入为 200.06 亿美元,测算单车均价约为 4.17 万美元(同环比+1.4%/-3.6%)。
- Optimus 产线改造落地在即,远期设计年产能锚定千万台。特斯拉已关闭弗里蒙特工厂 Model S/X 产线,正安装第一代 Optimus 生产线并预计很快开始生产,首批产品将用于 Optimus 学院收集数据与功能开发;德州工厂建设推进中,加州与德州两地产线均处于建设状态,长期设计年产能高达 1000 万台。
- FSD 订阅率创北美新纪录,海外部署取得多国许可。26Q2 FSD 订阅数达 148 万(同比+56%),北美超过 55% 的新交付车辆选择 FSD 订阅;FSD(Supervised)累计行驶里程突破 90 亿英里;继荷兰批准后,又在立陶宛、爱沙尼亚、丹麦和比利时获得 FSD 部署许可,中国审批工作持续推进。
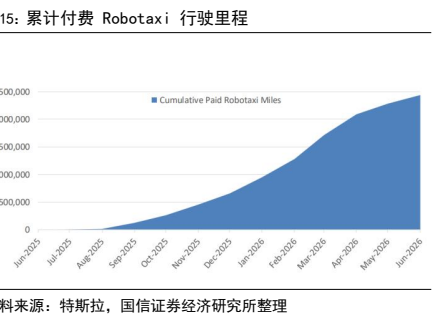
- Robotaxi 商业化稳步推进,Cybercab 在德州进入试点生产与员工测试。Robotaxi 周行驶里程复合增速超 10%,车队已在两个州六座城市完成超 38 万英里无人驾驶测试,并在奥斯汀、达拉斯、休斯顿推出无监督网约车服务;德州超级工厂 Cybercab 预计今年实现规模化量产,7 月起已在园区为员工提供乘车服务。
- 算力集群大幅扩容,新一代自研芯片 AI4、AI5、AI6 与晶圆厂规划明晰。Cortex 1 集群具备超 10 万颗 H100 等效算力,Cortex 2 具备超 13 万颗 H100 等效算力并处于早期爬坡阶段;新一代 AI4 预计 27 年中左右推出,AI5 芯片已完成流片与最终设计、有望在 27 年年中量产(初期主要用于 Optimus);公司即将公布 Terafab 工厂选址,且已为晶圆厂下设备订单。
- 储能装机创历史新高,垂直整合与超充基础设施持续扩张。26Q2 特斯拉储能装机量达 13.5GWh(同比+41%,环比+53%);上海超级工厂 Megapack 年产能达 20GWh,德州推进 Megapack 3 与 Megablock 生产;全球超级充电网络连接点达到 79,918 个(同比+19%);德州锂精炼工厂、正极材料工厂及内华达 LFP 电芯产线开启产能爬坡。
论述逻辑
- 26Q2 营收同环比超 25% 增长且汽车交付达 48.1 万辆,但单车营业利润滑落至 0.01 万美元且研发支出高增 49.1% -> 研发与算力的高投入正换取核心技术壁垒,Optimus 改造弗里蒙特产线并规划千万产能、FSD 北美新车订阅率破 55%、Cybercab 试点生产 -> 硬件规模交付与端到端 AI 算力底座共振,支撑特斯拉通过“硬件降本+软件加成+Robotaxi 共享出行”构建全生态盈利模式 -> 驱动长期盈利修复并打开估值上限,因此维持汽车行业“优于大市”评级并推荐核心供应链标的。
关键展望
- 产品与芯片量产时间点:Cybercab 明确预计将于今年实现规模化量产;Semi 卡车预计将在今年年底或明年初实现自动驾驶并在内华达新工厂投产;新一代 AI4 预计 27 年中左右推出,AI5 芯片有望在 27 年年中量产并优先供应 Optimus;即将公布 Terafab 晶圆工厂选址。
- 产能与技术演进预期:弗里蒙特工厂 Optimus 生产线预计很快开始生产,长期设计年产能锚定 1000 万台;德州 Megapack 3 和 Megablock 生产预计将于今年开始;FSD 算法方面,早期版本 FSD V15 已在车队运行,未来将推出多个改进方向;制造工艺优化升级有望节省 50% 组装成本。
- 核心风险提示:特斯拉工厂产能建设与爬坡不达预期、新车型进展不及预期、经济波动风险、中美政治风险。
推荐标的
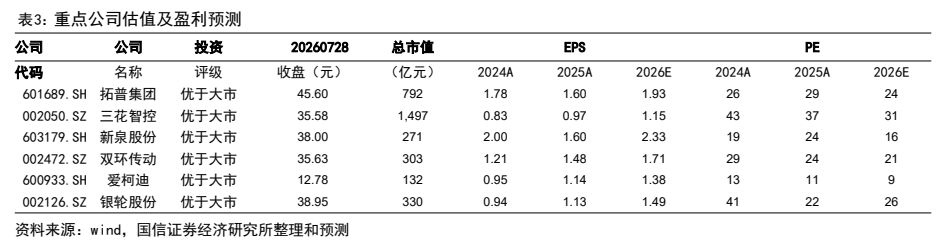
- 拓普集团(601689.SH):投资评级“优于大市”,昨收盘 45.60 元,总市值 792 亿元,2025 年 EPS 为 1.60 元(PE 29 倍),2026E EPS 为 1.93 元(PE 24 倍)。
- 三花智控(002050.SZ):投资评级“优于大市”,昨收盘 35.58 元,总市值 1,497 亿元,2025 年 EPS 为 0.97 元(PE 37 倍),2026E EPS 为 1.15 元(PE 31 倍)。
- 新泉股份(603179.SH):投资评级“优于大市”,昨收盘 38.00 元,总市值 271 亿元,2025 年 EPS 为 1.60 元(PE 24 倍),2026E EPS 为 2.33 元(PE 16 倍)。
- 双环传动(002472.SZ):投资评级“优于大市”,20260728 收盘价 35.63 元,总市值 303 亿元,2025A EPS 为 1.48 元(PE 24 倍),2026E EPS 为 1.71 元(PE 21 倍)。
- 爱柯迪(600933.SH):投资评级“优于大市”,20260728 收盘价 12.78 元,总市值 132 亿元,2025A EPS 为 1.14 元(PE 11 倍),2026E EPS 为 1.38 元(PE 9 倍)。
- 银轮股份(002126.SZ):投资评级“优于大市”,20260728 收盘价 38.95 元,总市值 330 亿元,2025A EPS 为 1.13 元(PE 22 倍),2026E EPS 为 1.49 元(PE 26 倍)。
关键图表
图1. 特斯拉单车营业利润与单车折旧对比

图2. 训练算力集群

图3. 表2. 特斯拉全球主要工厂产能规划与现状
图4. 万元

图5. 报告关键图表(第8页)
图6. 累计Rbti里
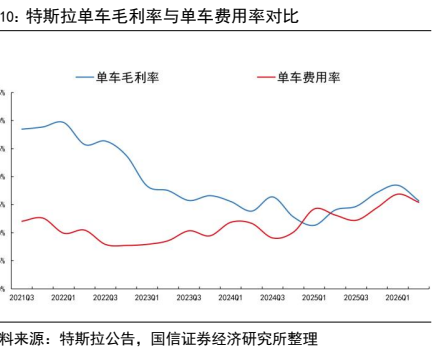
图7. 表3. 重点公司估值及盈利预测
图表 7