银河证券 从可用财力空间看2026年财政支出的后续空间与节奏:真实财政支出力度,如何评估?如何展望?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
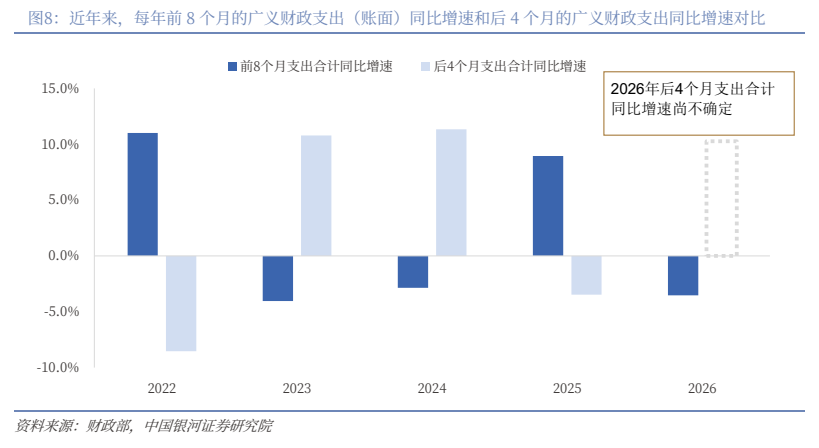
针对2026年1-8月广义财政支出累计同比下降3.5%的放缓态势,银河证券提出“调整后的广义财政支出”新口径(一般公共预算支出 + 政府性基金预算支出 − 非增量拉动类支出),剔除主要用于化债、清理欠款及补充金融机构资本金等不直接生成当期GDP增量的资金。 研究显示,2021-2025年调整后广义财政支出年均增量仅约3600亿元,处于弱扩张阶段;而2026年调整后支出预算目标达40.8万亿元(较2025年增加约2.6万亿元)。 在基准情景测算下,2026年可用财力合计约为40.8万亿元,调整后支出可达39.3万亿元,增量达1.1万亿元,将创下近4年最高水平。 无论在乐观、基准还是极端情景下,2026年9-12月财政支出增速均将较1-8月显著反弹,且反弹态势有望延续至2027年上半年。
主要观点
- 提出“调整后的广义财政支出”指标以准确衡量财政对当期总需求的真实拉动,需从一般公共与政府性基金支出中剔除非增量拉动类支出。
- 非增量拉动类支出主要用于化债和注资,2023-2025年分别为0.54万亿元、0.88万亿元和1.89万亿元,2026年预计约为1.3-1.5万亿元。
- 2021-2025年我国财政处于弱扩张周期,调整后广义财政支出年均增量仅约3600亿元,远低于2016-2020年的年均2.9万亿元。
- 2026年调整后的广义财政支出预算目标为40.8万亿元,比2025年增加约2.6万亿元,增速约6.9%。
- 支撑财政支出的可用财力涵盖广义财政收入、债务资金、确定性较强调入资金(每年约5000-6000亿元)及确定性较弱调入资金四大来源。
- 基准情景下(GDP增速4.6%-4.7%),2026全年可用财力约40.8万亿元,调整后广义财政支出可达39.3万亿元(增量1.1万亿元),为近4年最高。
- 乐观情景下可用财力达41.7万亿元,调整后支出可达40.4万亿元(增2.3万亿元,增速6.0%);极端情景下可用财力39.5万亿元,调整后支出约38.0万亿元(增速-0.3%)。
- 2026年9-12月财政支出强度将较1-8月显著反弹:基准情景下账面广义支出增速预计回升至10.0%,调整后增速回升至12.5%。
论述逻辑
- 界定四本预算功能与宏观经济关联度 -> 剔除不产生当期实物工作量和GDP增量的“非增量拉动类支出”(特殊新增专项债、中小银行注资专项债、特别国债注资) -> 建立“调整后的广义财政支出”真实强度评估指标 -> 梳理收入、债务与两类调入资金等可用财力空间 -> 测算乐观、基准、极端情景下的支出增量 -> 得出9-12月支出增速必然较1-8月大幅反弹且有望延续至2027年上半年的推论。
关键展望
- 2026年9-12月财政支出将迎来显著提速,反弹态势很可能延续至2027年上半年。
- 基准情景下,2026年9-12月账面广义财政支出同比增速预计为10.0%,调整后广义财政支出增速为12.5%(乐观情景分别可达16.1%和20.3%,极端情景为2.1%和4.2%)。
- 核心风险关注政策传导效果不及预期、重大项目落地进度不及预期、房地产调整超预期。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 表 1: 我国政府四本预算的功能概括和每本预算核算的收支、债务规模
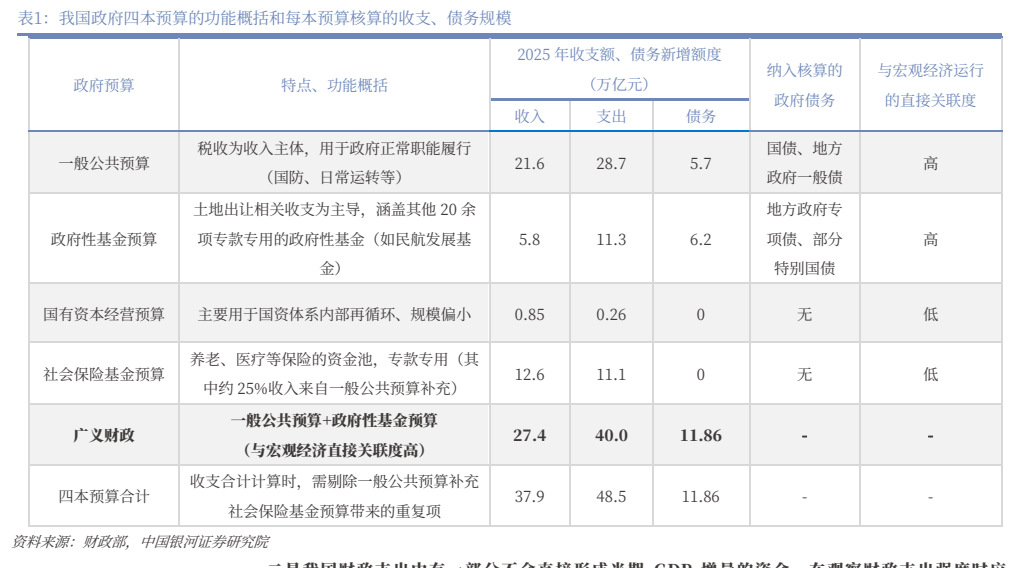
图2. “非增量拉动类支出”合计(万亿元)
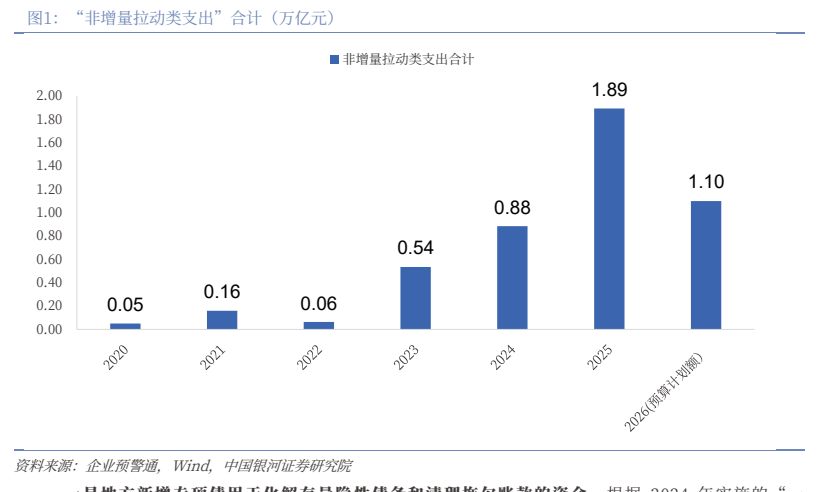
图3. 近年用于化债、清偿欠款的新增专项债(“特殊新增专项债”)
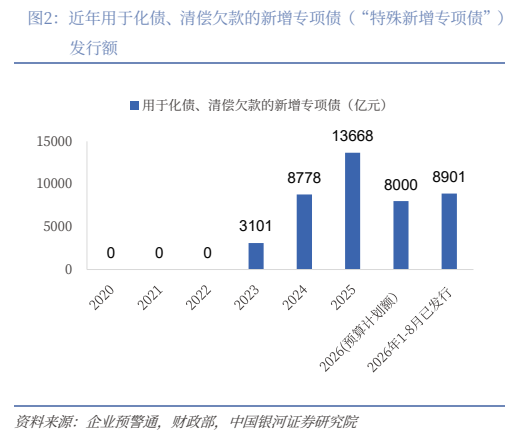
图4. 用于补充中小银行资本金的新增专项债和用于补充大型国有金
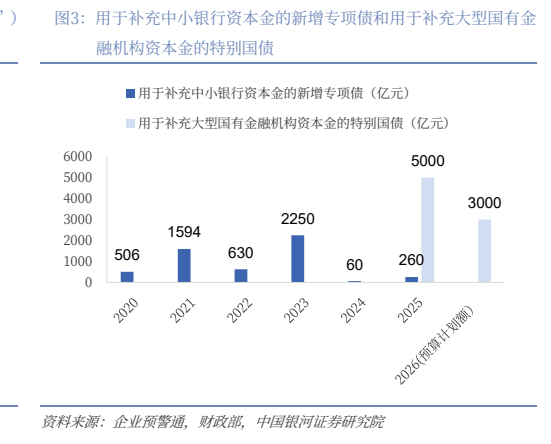
图5. 国有资本经营预算和中央预算稳定调节基金调入一般公共预
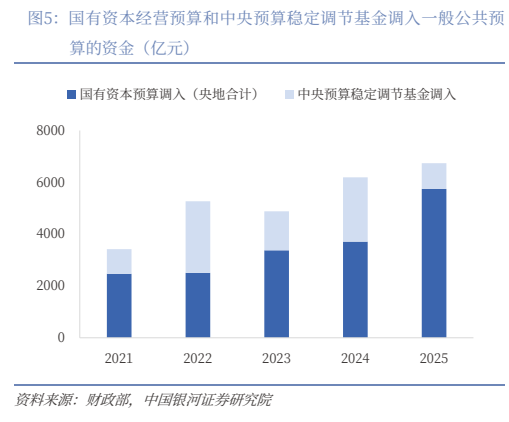
图7. 表 2: 对 2026 年调整后广义财政支出规模的测算(万亿元)
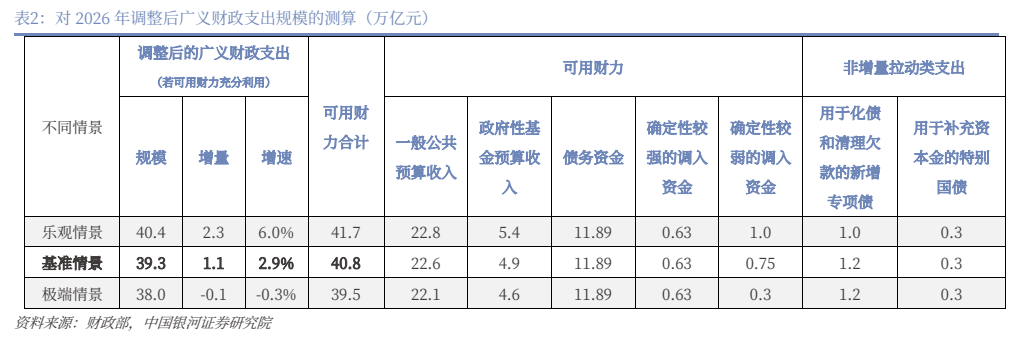
图8. 近年来,每年前 8 个月的广义财政支出(账面)同比增速和后 4 个月的广义财政支出同比增速对比