瑞银 美股衍生品策略:夏日忧思?波动透镜指向极致脆弱,但需精挑对冲工具
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银指出,尽管市场广度增加且零售情绪已正常化,但美股市场正变得愈发脆弱。 其旗舰指标“波动透镜”(Turbu-lens)近两年来首次达到+1的读数,显示出指数相关性、偏度及跨资产波动率均处于受抑制状态,且仓位在边际上显得较为拥挤。 分析师建议在宏观日历繁忙及季节性波动加剧的背景下保持谨慎,并强调对冲工具的选择至关重要,因为近期指数Gamma和Vega的表现不佳。 报告重点关注9月FOMC会议及中期选举带来的风险定价,并提供了针对性的衍生品交易策略。
主要观点
- 瑞银“波动透镜”指标触及+1,显示市场处于极致脆弱状态。
- 市场脆弱性主要源于指数相关性、偏度及跨资产波动率的受抑制,以及仓位拥挤。
- 9月FOMC会议和中期选举是当前风险定价中两个显著的风险点。
- 历史数据显示,极端的“波动透镜”信号通常会导致未来一个月VIX出现较大波动。
- 中期选举风险通常在选举前3-4个月开始定价。
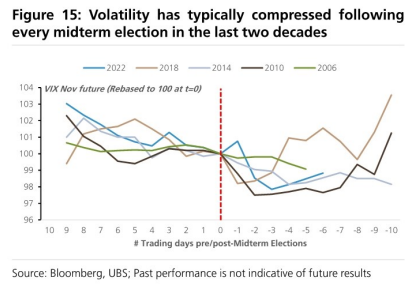
- 过去二十年中,波动率在每次中期选举后通常会出现压缩。
论述逻辑
- 市场广度改善与零售情绪正常化虽为利好,但“波动透镜”指标显示市场脆弱性已达极致 -> 宏观日历(如9月FOMC、中期选举)临近且处于季节性波动期 -> 投资者需警惕指数Gamma和Vega表现不佳的风险 -> 建议通过精选衍生品策略(如VIX看跌期权组合)进行对冲,而非盲目操作。
关键展望
- 9月FOMC会议和中期选举期间,标普500指数的1日隐含波动率约为90个基点。
- VIX在第三季度末至第四季度通常呈上升趋势,无论是否为选举年。
推荐标的
- 9月FOMC对冲:买入VIX 9月16看跌期权,同时卖出20/25看涨期权价差,以实现平价溢价。
- 中期选举对冲:买入VIX 10月/11月19看跌期权日历价差,以实现平价溢价。
关键图表
图1. 瑞银Turbu-lens波动透镜显示市场脆弱性达到极致——但目前缺乏催化剂
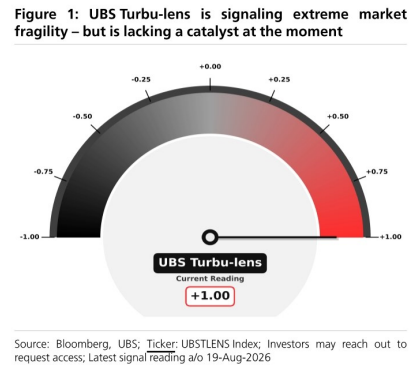
图2. 未来宏观日历密集,9月FOMC会议是未来数周最值得关注的风险
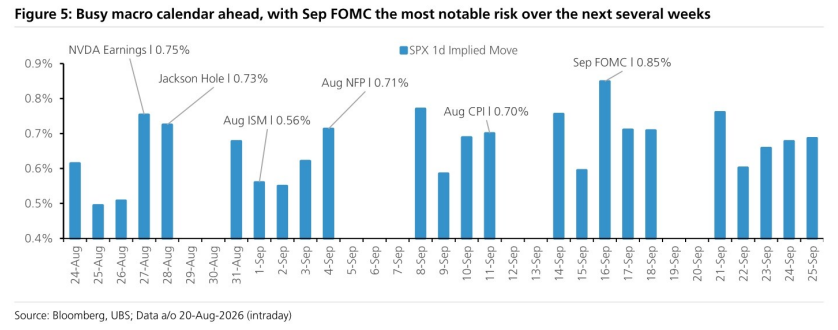
图3. 由于指数内相关性受到抑制
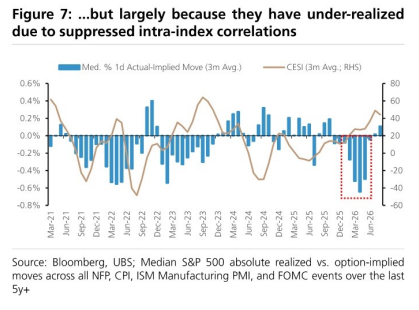
图4. 过去一年重大宏观数据事件后隐含波动率保持更强的粘性
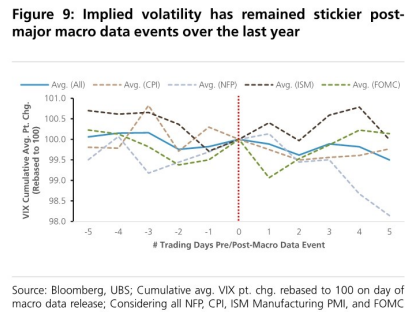
图5. 9月和10月是波动最大的月份
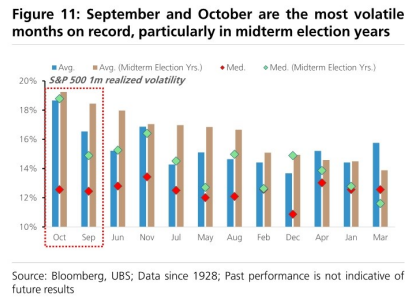
图6. 无论是否大选年,VIX历史上通常在三季度末至四季度期间上升
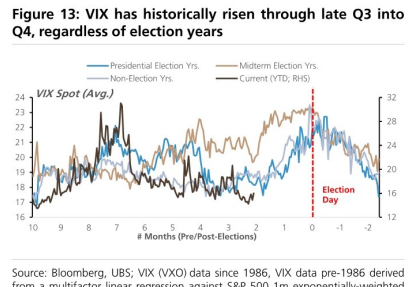
图7. 过去二十年中,每次中期选举后波动率通常出现压缩