伯恩斯坦 空客公司(AIR.FP)2026年交付量:需要达成哪些条件?交付量是否重要?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在四季度这一关键窗口前更新空客交付现状:2026年节奏为一季度差、二季度追回、三季度再度放缓,前三季度累计交付526架(2025年同期495架),距全年870架(+/- 20)指引仍有很长的路。 近期供应链逆风叠加:A330尾翼质量问题据称8月已解决但交付仍滞后(9月仅1架、2026 YTD 12架),A321涂层问题(与Leonardo相关)可能将20架交付推入Q4'26,9月仅交付2架A350、距12架/月目标遥远,Spirit Kinston工厂似乎仍是问题。 Q3数据后达成870+指引难度上升,但空客商用CEO Wagner昨日重申指引,伯恩斯坦自己的865架预测也显得吃力。 不过报告认为空客能在更低交付量下超越财务目标:预计Adj. EBIT 7.8bn EUR(高于~7.5bn指引与7.7bn共识)、客户融资前FCF 5.2bn EUR(高于~4.5bn指引与4.8bn共识)。 历史经验显示,交付不及但有短期追赶迹象(如交付推入2027年)时空客股价不会长时间负面反应,且A320(YTD +5%)占比提升利好利润率,宽体机缺口虽可能冲击FCF但指引被视为谨慎且可实现。 报告同时对A220-500与A350-2000两个加长型变体日益怀疑,GTF-A动力A321需要爬坡,A350F完成首飞是积极信号。 维持空客Outperform评级与240.00 EUR目标价,较9月30日收盘价190.62 EUR有26%上行空间,短期不确定性下环境仍具支持性。
主要观点
- 交付节奏Q1差、Q2好、Q3又转差:Q1'26仅交付114架(Q1'25为136架),Q2交付237架(vs. 170)完成追赶,Q3再度放缓,伯恩斯坦统计为175架(vs. 201)。
- YTD累计526架(vs. 2025年同期495架),距870架目标仍有很长的路;官方指引2026年870架(+/- 20),管理层曾称若Pratt的GTF发动机交付更好可达>900架,目前对GTF发动机可用性的理解是现在更加充足。
- Q3数据后达成870+指引看起来更难,但空客商用CEO Wagner昨日重申指引;伯恩斯坦承认连自己865架的预测看起来也很难。
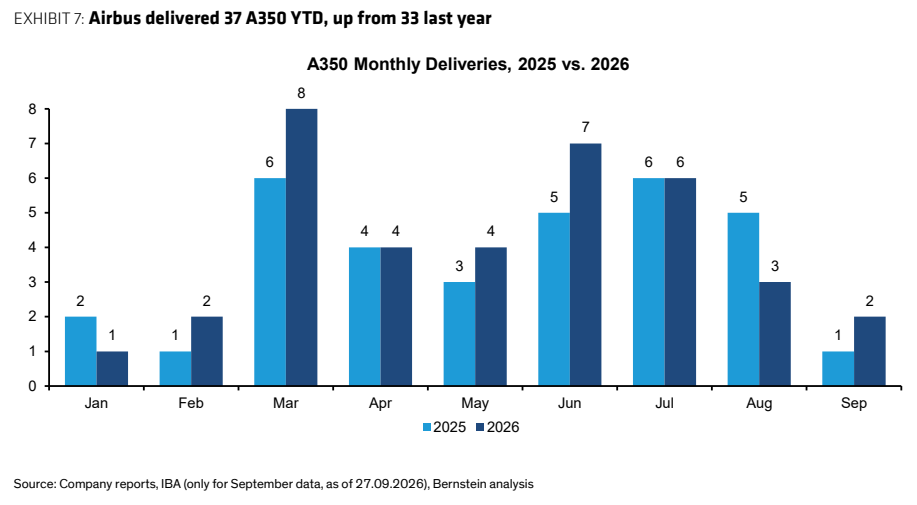
- 近期供应链逆风:A330尾翼质量问题据称8月已解决但交付仍滞后(9月1架、2026 YTD 12架);上周确认A321涂层问题(与Leonardo相关),可能将20架交付推入Q4'26;9月仅交付2架A350、距12架/月目标很远;Spirit Kinston工厂似乎仍是问题。
- 9月表现疲软(截至9月27日):总交付51架 vs 去年73架(-30%),其中A220 Family 6 vs 9(-33%)、A320 Family 42 vs 59(-29%)、A330 Family 1 vs 4(-75%)、A350 Family 2 vs 1(100%)。
- 尽管目标更高,YTD仍略超去年:A220 Family 66 vs 61(8%)、A320 Family 411 vs 381(8%)、A330 Family 12 vs 20(-40%)、A350 Family 37 vs 33(12%),总计526 vs 495(6%)。
- 伯恩斯坦认为空客可在更低交付量下超越目标:交付预测865架(低于指引中值与共识870架各5架);Adj. EBIT预测7.8bn EUR,高于~7.5bn指引与7.7bn共识;客户融资前FCF预测5.2bn EUR,高于~4.5bn指引与4.8bn共识。
- 交付量是否真的重要?重要,但在Q4前不可能形成观点。过去当空客未达交付预期但给出短期追赶迹象(例如交付推入2027年)时,股价不会长时间负面反应;当前市场情绪具支持性。
- 空客此前曾在交付量低于预期的情况下达成财务目标:更多A320(YTD +5%)对利润率有利(最赚钱的项目);尽管交付预测更低,2026年EBIT高于共识(+2%);宽体机(A330、A350)缺口可能冲击FCF,但指引被视为谨慎且可实现。
- 其他话题:基于客户讨论,对A220-500、A350-2000两个新加长型变体日益怀疑;GTF-A动力的A321需要爬坡;A350F已完成首飞,属积极信号。
- 投资结论与预测:维持Outperform与240.00 EUR目标价;调整后EPS 2025A/2026E/2027E为6.89/7.42/8.61 EUR,EBIT为6,082/7,864/9,079(百万EUR),FCF Yield为3.03/3.48/4.15%,调整后P/E为27.7/25.7/22.1x。
论述逻辑
- Q1'26交付114架(vs. 136)偏慢 → Q2交付237架(vs. 170)追回 → Q3又放缓至175架(vs. 201),YTD 526架(vs. 495),距870架(+/- 20)指引很远 → 供应链扰动叠加:A330尾翼质量问题(称8月解决但YTD仅12架)、A321涂层问题(涉Leonardo、或推20架入Q4'26)、A350月产远低于12架目标、Spirit Kinston仍未解决 → 达成870+更难,但CEO Wagner重申指引、GTF发动机可用性改善,伯恩斯坦维持865架预测 → 历史上交付不及但给出短期追赶迹象时股价不会长期负面反应,且A320(YTD +5%)占比提升利好利润率、EBIT与FCF预测仍高于指引与共识 → 结论:交付量重要但Q4前难下判断,短期不确定性下维持Outperform与240.00 EUR目标价(26%上行空间)。
关键展望
- Q4'26交付是关键验证窗口:报告以非常重要的四季度为前提更新交付现状,并认为在Q4前不可能形成观点。
- 全年870架(+/- 20)指引的达成情况:Q3数据后难度加大,但商用CEO Wagner昨日重申指引;伯恩斯坦865架预测也显得吃力。
- A321涂层问题(与Leonardo相关)可能将20架交付推入Q4'26,是四季度交付节奏的关键变量。
- A350爬坡与Spirit Kinston:9月仅交付2架A350,需向12架/月目标靠拢;Spirit Kinston工厂似乎仍是问题。
- 财务验证点:宽体机(A330、A350)缺口可能冲击FCF,但报告视~7.5bn EUR EBIT与~4.5bn EUR FCF指引为谨慎且可实现。
- 产品线展望:对A220-500、A350-2000两个加长型变体日益怀疑;GTF-A动力A321需要爬坡;A350F已首飞(积极)。
- 评级与价格框架:Outperform、目标价240.00 EUR、较2026年9月30日收盘价190.62 EUR有26%上行空间;52周区间221.30/157.42。
推荐标的
- Airbus SE(AIR.FP):Outperform,目标价240.00 EUR,较2026年9月30日收盘价190.62 EUR有26%上行空间;52周区间221.30/157.42,市值151,025(百万EUR),股息率1.7%;2025A/2026E/2027E调整后EPS 6.89/7.42/8.61 EUR,调整后P/E 27.7/25.7/22.1x;理由:尽管短期不确定性,环境仍然支持。
- Airbus SE(EADSY,ADR):Outperform,Ticker表所列目标价51.00 USD(收盘价53.66 USD,相对表现(22.2)%);2025A/2026E/2027E调整后EPS 1.82/2.09/2.40 USD,调整后P/E 29.5/25.7/22.4x。
关键图表
图1. 2025年9月、2026年9月及变动:A220系列 9 6 -33%|A320系列 59 42 -29%
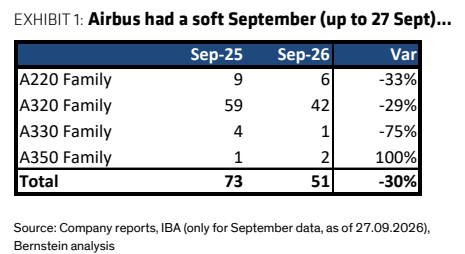
图3. 我们认为尽管交付量较低,空客仍能超越其目标
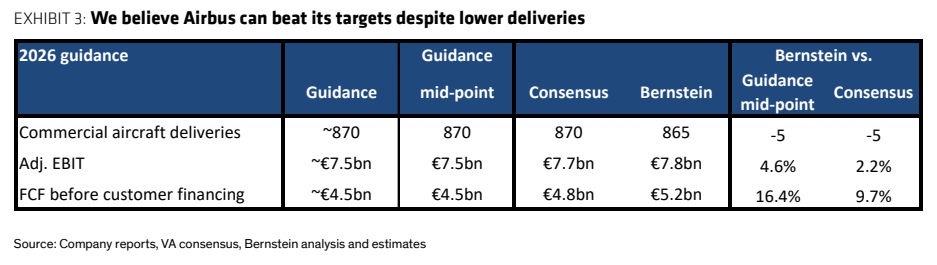
图4. 空客年初至今已交付66架A220,高于去年的62架
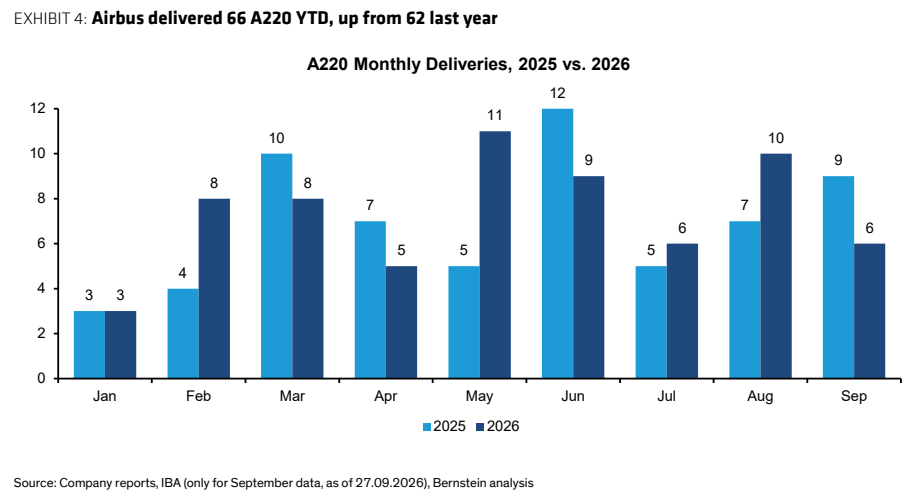
图5. 空客年初至今已交付411架A320,高于去年的392架
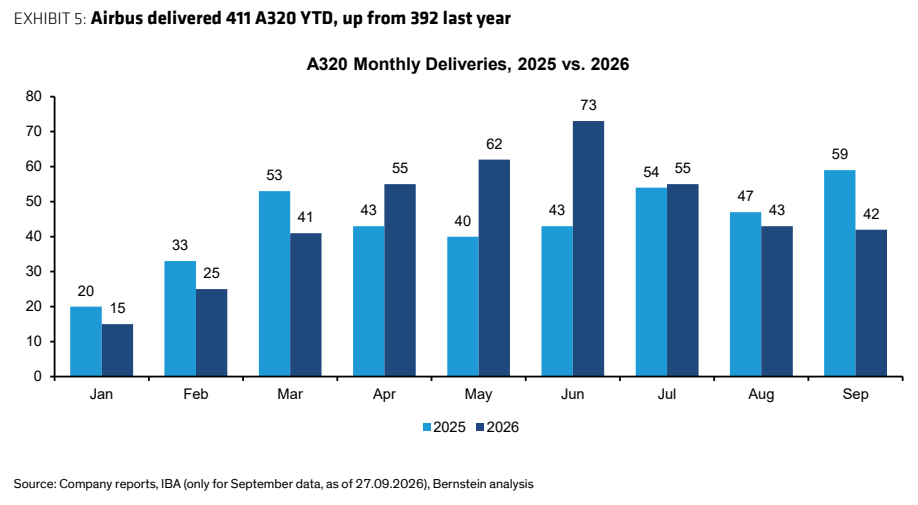
图6. 空客年初至今已交付12架A330,低于去年的20架
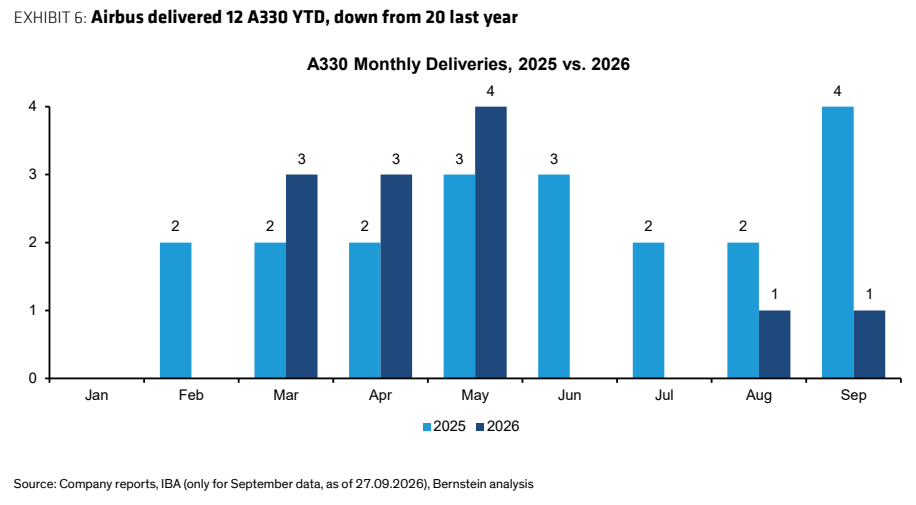
图7. 空客年初至今已交付37架A350,高于去年的33架