国信证券 非银金融行业寻找中国保险股的Alpha系列之七:险资另类投资图谱——模式篇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国信证券维持保险Ⅱ行业“优于大市”评级,报告为险资参与另类资产系列第二篇,聚焦模式维度,系统梳理另类债权、私募股权、公募REITs、黄金、FOF/MOM五类资产的适配标准、参与路径、业务空间与风险约束,并提出“核心底仓(另类债权+公募REITs)+卫星提升(私募股权、黄金、FOF/MOM)”的分层配置体系。 截至2024年末保险行业债权投资资产规模1.04万亿元、占比仅4.3%;以2025年末38.48万亿元资金运用余额测算,不动产配置比例若从3%提升至10%对应理论增量2.69万亿元,股权投资从7.36%提升至10%对应约1万亿元增量,公募REITs若配置至1%对应约3848亿元规模、增量约3400亿元,黄金试点10家机构上限约2000亿元增量。 2025年末全市场公募REITs险资持仓占流通盘17.45%、约410亿元;2025年国内S市场交易金额1179亿元,险资S交易263.0亿元;伦敦金2025年涨幅64.56%。 投资建议关注中国财险、中国平安、中国太保。
主要观点
- 另类资产已成为险资突破固收收益瓶颈的“资产新增长点”,报告围绕五类资产构建分层配置体系,以另类债权与公募REITs为核心底仓,私募股权、黄金、FOF/MOM为卫星提升
- 截至2024年末保险行业债权投资资产规模1.04万亿元,占总投资资产比重仅4.3%,配置占比持续回落,收缩源于存量非标自然到期与优质底层资产供给缩减
- 监管对不动产类资产设30%上限(场外非标不动产25%),2025年财报头部险企不动产配置比例普遍在1.3%-3.1%区间;以2025年末全行业38.48万亿元保险资金运用余额测算,配置比例由当前行业均值3%提升至10%中长期均衡中枢对应理论增量空间2.69万亿元,提升至5%保守水平对应增量0.77万亿元
- pre-ABS方面,2025年保险资管资产支持计划登记规模3625.14亿元、15家机构参与;五家交易所双试点机构累计申报20单ABS、320.53亿元,其中产业类pre-ABS衍生专项13单210.69亿元;前置过桥模式可额外赚取约0.3%-0.5%流动性培育溢价
- pre-REITs聚焦保租房、仓储、产业园区,综合收益区间约4.5%-5.2%;典型案例天津家寓保租房孵化基金规模45亿元、险资持股99.93%,九州通医药仓储pre-REITs认缴10.65亿元、建筑面积约24万平方米
- 优质物业配套债权依托核心城市成熟物业现金流,2025年核心写字楼资本化率中枢4.5-5.5%,显著高于10年期国债1.7%;大家保险杭州滨江宝龙城项目交易规模24.5亿元
- 私募股权空间:2025年末长期股权投资余额2.83万亿元、同比+14.97%、占比7.36%;创投基金存续3.58万亿元;股权投资从7.36%提至10%中长期中枢对应理论增量1万亿元;单一创投基金出资比例上限由20%提升至30%
- VC布局遵循小额分散原则,太保资本、泰康资产等部分采用“70%投子基金FOF+30%直投”结构;险资组团经南京经纬创叁号基金间接持有宇树科技,险资合计出资11亿元、占基金份额54.10%、穿透持股0.645%
- 成长型PE方面,中国人寿2026年7月拟设天津晟和芯程半导体基金,总认缴50亿元、自身认缴49.99亿元、存续期8年;六大险资2023年3月组团认缴长鑫科技23.85亿元,上市前持股3.96%、IPO后稀释至3.57%
- S基金:2025年国内S市场交易总额1179亿元(+9.36%)、1114笔;险资2025年S交易263.0亿元(+10.6%),约占金融机构买方总量四分之三;典型案例中国人寿118亿元集成电路S基金、40.15亿元福建鑫睿科创接力S基金(自身认缴28亿元)
- 公募REITs:截至2026年7月末全市场92只、总市值2462亿元;2025年末险资持仓占流通盘17.45%、约410亿元;若配置比例提至0.5%对应约1924亿元(增量约1500亿元),提至1%对应约3848亿元(增量约3400亿元);2025年沪市REITs除权价平均涨6.3%、复权涨11.9%、累计分红近78亿元
- 产权类REITs案例:中国人寿认购华夏华润商业REIT 6.86亿元(占募集10%),2025年期末出租率99.09%、现金流分派率3.72%;中金普洛斯REIT年化现金流分派率5.34%、上市以来累计分红14.61亿元;南方润泽数据中心REIT 2025年可供分配金额完成预测的165%
- 经营权类REITs为高票息类固收替代:沪市经营权类REITs全周期IRR约4.05%;截至2026年7月末交通、能源、生态环保三大板块发行规模1067.38亿元、占比43.3%,平均派息率分别为7.81%、7.57%、3.79%;中航中核汇能REIT网下认购倍数361.36倍
- 黄金试点:险资黄金投资上限为总资产的1%,10家试点机构对应最高约2000亿元增量空间;2023-2025年伦敦金涨幅13.16%、27.23%、64.56%,2025年末逼近4400美元/盎司;战略端建议搭建0.5%-1%常态化对冲底仓
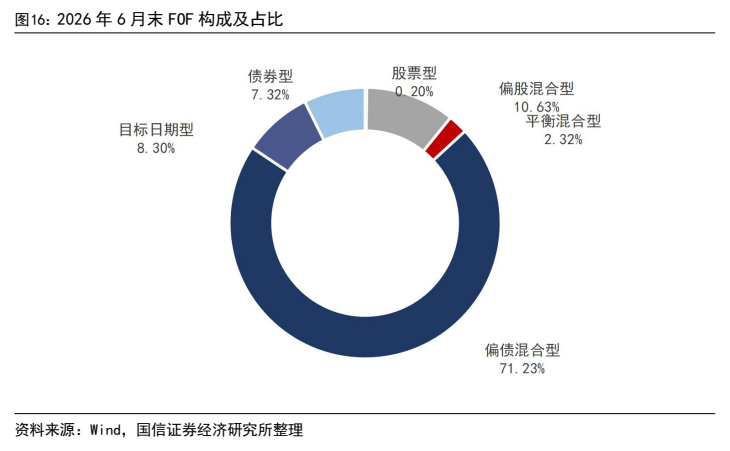
- FOF/MOM:截至2026年6月末国内公募FOF存续规模达3358亿元;固收增强FOF/MOM成立以来年化收益稳定在4.6%-4.8%区间、最大回撤严格控制在1%以内,适配中小险企底仓需求
- 投资建议:建议关注中国财险、中国平安、中国太保,均给予“优于大市”评级;2026E EPS分别为2.01/8.64/6.16元,对应2026E P/EV为1.03/0.61/0.47
论述逻辑
- 低利率常态化+优质固收供给收缩+传统地产城投非标集中到期 → 保险债权资产配置占比回落至4.3% → 另类债权(pre-ABS、pre-REITs、优质物业配套债权)以长久期、稳现金流、清晰退出填补空白,并与公募REITs共同构成核心底仓 → 监管上限(不动产类资产30%,场外非标不动产25%)远高于当前配置(2025年财报头部险企不动产配置比例普遍在1.3%-3.1%区间),测算万亿级增量空间
- 股权投资监管松绑(创投基金出资上限20%→30%)+一级市场标的扩容(私募股权基金11.19万亿元)→ 长期股权投资占比7.36%仍低于10%-20%成熟中枢 → VC拿前沿赛道期权、成长PE筑底仓、S基金优化流动性,形成梯度互补
- 利率下行+资产荒+REITs强制分红机制 → 公募REITs成为类固收替代;险资持仓占流通盘17.45%但配置比例极低 → 按0.5%/1%配置目标测算1500亿/3400亿元增量空间;产权类(长久期权益底仓)与经营权类(高票息类固收替代,IRR约4.05%)分层配置
- 宏观不确定性+股债同质化波动 → 黄金作为试点放开的实物对冲工具,不承担增收职能、只作卫星防御;0.5%-1%底仓对冲通胀与尾部风险
- 险资投研边界有限 → FOF/MOM作为轻量化委外工具分三级梯队补齐短板(固收增强/平衡多策略/权益优选)→ 最终形成“核心底仓+卫星增效”的全天候另类配置体系,投资建议落脚于资产负债匹配较优的中国财险、中国平安、中国太保
关键展望
- 另类债权扩容空间:不动产配置比例从3%提至10%中长期中枢对应2.69万亿元理论增量、提至5%对应0.77万亿元;行业参考8%-10%均衡中枢,5%为短期稳健过渡目标
- 私募股权增量:股权投资比例从7.36%提至10%对应约1万亿元理论增量;行业中长期中枢参考10%-20%,10%为短期稳健过渡目标
- 公募REITs增量:配置比例提至0.5%短期目标对应约1924亿元(增量约1500亿元),提至1%中长期中枢对应约3848亿元(增量约3400亿元);随商业不动产REITs常态化发行与扩募,供给持续扩容
- 黄金配置展望:10家试点机构可带来最高约2000亿元合规增量,行业额度利用率偏低,随着试点扩容与宏观不确定性常态化,常态化对冲配置比例有望稳步抬升至0.5%-1%底仓
- FOF/MOM展望:低利率高波动常态化下,中小险企委外需求强烈、头部险企借外部策略互补,未来配置比例有望持续稳步抬升
- 风险提示:保费收入增速不及预期、渠道手续费下降导致销售积极性降低、资产端收益下行;另需关注另类资产估值与信用、流动性、资本占用、合规及利率波动风险
推荐标的
- 行业评级“优于大市·维持”;建议关注中国财险、资产负债匹配较好的中国平安、中国太保,三者均给予“优于大市”评级
- 中国财险(2328.HK):收盘价14.42元,总市值3207亿元,2026E/2027E EPS为2.01/2.13元,2026E/2027E P/EV为1.03/0.97
- 中国平安(601318.SH):收盘价54.46元,总市值9257亿元,2026E/2027E EPS为8.64/9.31元,2026E/2027E P/EV为0.61/0.56
- 中国太保(601601.SH):收盘价32.15元,总市值2890亿元,2026E/2027E EPS为6.16/6.26元,2026E/2027E P/EV为0.47/0.44
关键图表
图1. 2022 年-2024 年险企投资各类资产占比(单位:%)
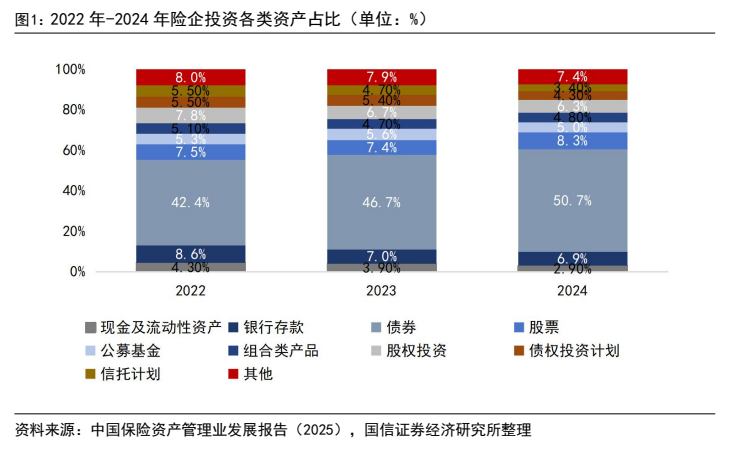
图2. 表 2: 监管政策拓宽保险资金股权投资边界
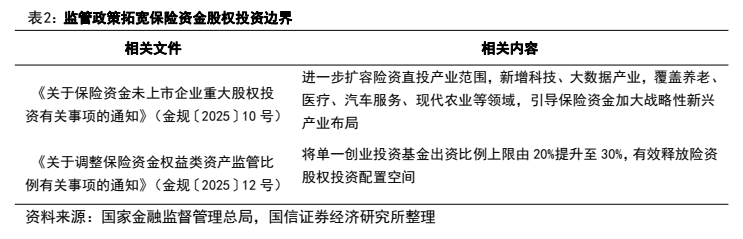
图3. 创业投资基金存续规模(亿元)及同比增长情况
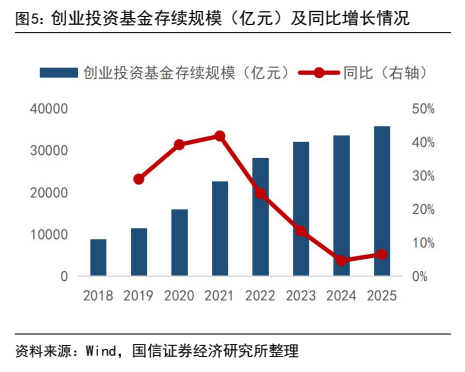
图4. 表 3: 险资布局宇树科技 VC 项目出资明细
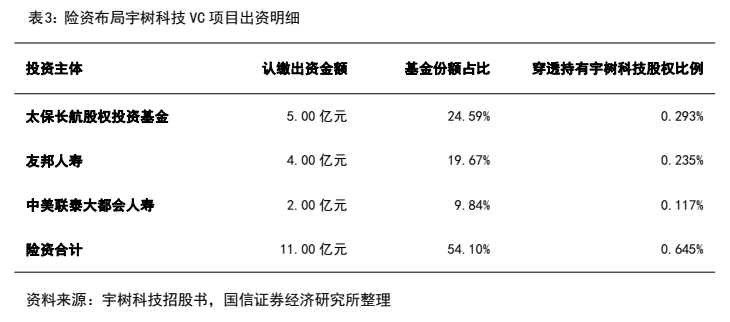
图5. 2021-2025 年 S 基金交易规模
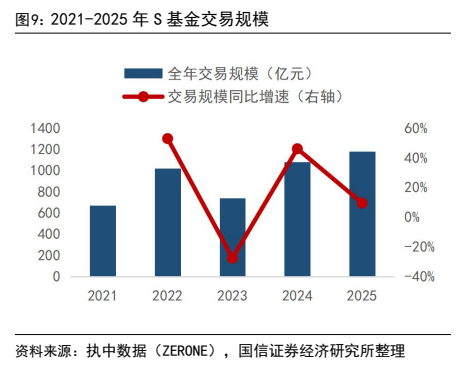
图6. 我国公募 REITs 产权类资产发行规模(单位:亿元)
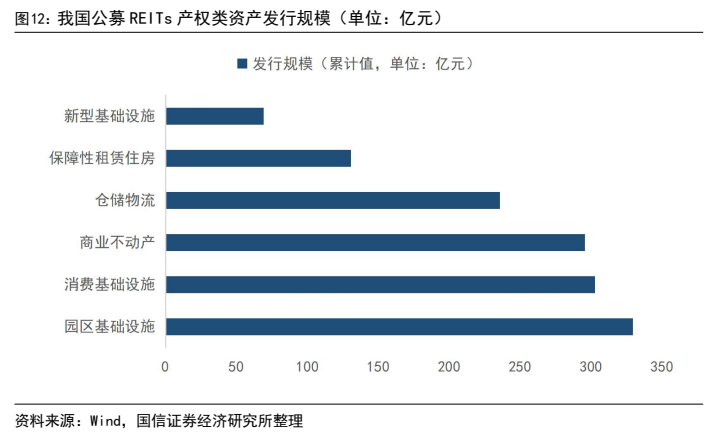
图7. 表 5: 国内黄金市场与险资配置核心数据对比(2023 年-2025 年)
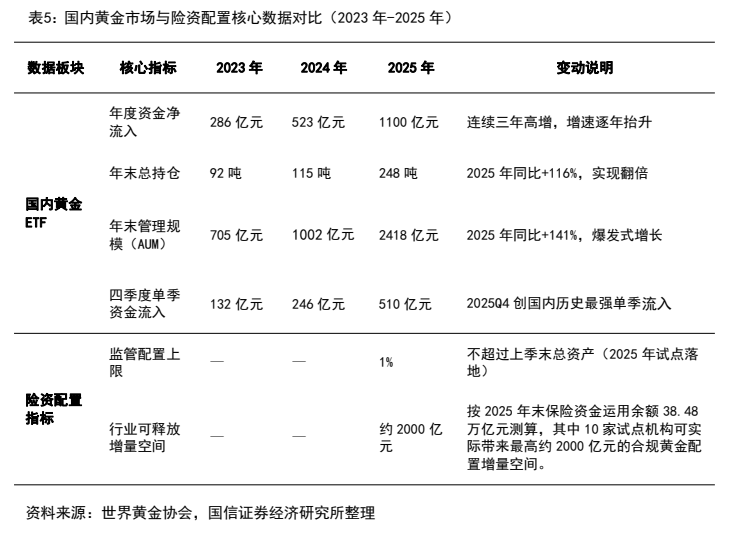
图8. 2026 年 6 月末 FOF 构成及占比