湘财证券 大类资产配置展望:债券和权益波动率下行,波动率锚定法推升商品比例
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
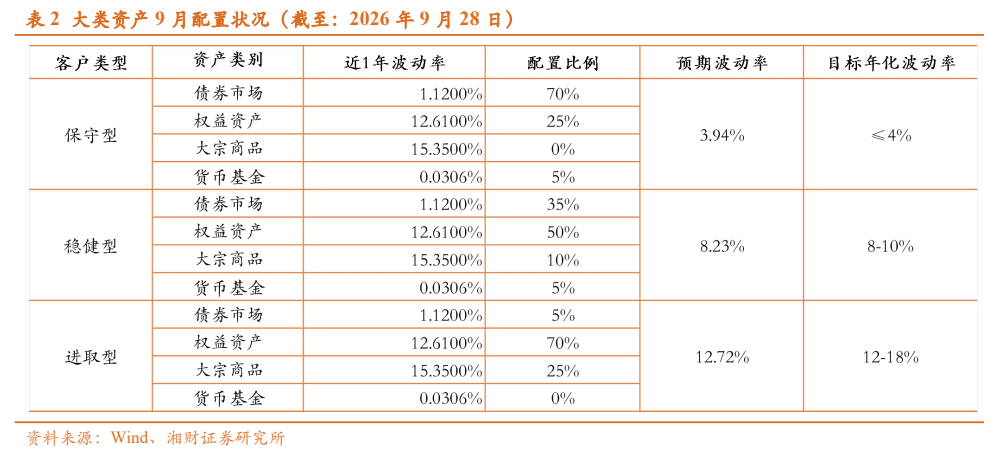
湘财证券研究所(分析师仇华)发布2026年10月大类资产配置展望,核心判断是债券与权益波动率下行,波动率锚定法推升商品比例。 截至2026年9月28日,2026年以来大类资产格局为能源商品领跑、贵金属冲高后深度回调、权益极致分化、债券稳健上行:ICE布油上涨111.03%、WTI原油上涨93.76%,COMEX黄金下跌6.67%;韩国综合指数以63.49%领跑全球股指,科创综指涨12.18%而上证指数跌3.66%、深证成指跌4.93%;中债新综合财富上涨3.14%。 宏观层面,IMF7月预测2026年全球GDP增速1.70%、较2025年的1.90%下调0.2%,其中中国4.60%、印度6.40%、美国2.30%、欧元区由1.40%下滑至0.90%;全球通胀4.7%高于2025年的4.10%,欧洲央行、美联储、日本央行9月各加息25BP,联邦基金利率区间升至3.75%–4.00%,美联储10月继续加息概率维持在50%以上。 报告认为传统以预期收益率为锚的固定比例配置风险权重失衡(90%以上的组合波动由权益主导),改用波动率锚定、风险贡献均衡的配置方法:9月近1年波动率大宗商品15.35%最高、权益12.61%、债券1.12%,债券和权益波动率下行而组合综合波动率稳定,最终推升大宗商品比例。 报告建议10月保守型配置债券70%、权益25%、商品0%、货币基金5%;稳健型债券35%、权益50%、商品10%、货币基金5%;进取型债券5%、权益70%、商品25%。 风险提示包括中美竞争与俄乌、中东地缘冲突,房地产投资下滑,宏观杠杆率连续5个季度突破300%,以及通胀粘性超预期和全球债务风险。
主要观点
- 2026年以来全球大类资产运行格局为能源商品领跑、贵金属冲高后步入深度回调、权益市场极致分化、债券市场稳健上行。
- 能源商品领涨、黄金年内收跌:ICE布油年初至今上涨111.03%,WTI原油上涨93.76%,COMEX黄金下跌6.67%。
- 权益市场极致分化:全球股票指数多数上涨中韩国综合指数以63.49%领跑;中国权益中科创综指+12.18%,上证指数-3.66%,深证成指-4.93%,科技成长累计增长而主板蓝筹相对疲软。
- 债券市场稳健上行,中债新综合财富年内+3.14%,中短久期高等级信用债表现较好。
- 货币政策压制科技估值:美联储9月加息后,10月继续加息概率维持在50%以上,压制科技板块估值;黄金近期受美联储加息影响再次探底。
- 全球经济分化复苏、新兴强于发达:IMF7月预测2026年全球GDP增速1.70%、较2025年的1.90%下调0.2%;中国预计4.60%(上半年4.70%,落于两会4.50-5.00%区间),印度6.40%领跑主要经济体,美国2.30%较2025年的2.10%上升0.2个百分点,欧元区由1.40%下滑至0.90%。
- 通胀粘性约束宽松空间:IMF预测2026年全球通胀4.7%,显著高于2025年的4.10%;欧洲央行9月16日加息25BP将存款机制利率上调至2.50%,美联储9月17日加息25BP使联邦基金利率区间升至3.75%–4.00%,日本央行9月24日加息25BP将政策利率由1.00%上调至1.25%。
- 传统以预期收益率为锚、固定比例的配置方式风险权重严重失衡,常规固定组合中90%以上的组合波动、回撤风险均由权益资产主导,报告改用以资产波动率、风险贡献度为核心锚点的波动率锚定方法。
- 2026年风险均衡后的配置标准权重范围:固收类(利率债+高等级信用债)45%-50%,权益类(A股中小盘+港股科技+美股AI龙头)25%-30%,商品类(黄金+工业金属+原油)10%-15%,现金类(REITs+货币基金)5%-10%。
- 9月波动率横向比较:近1年大宗商品波动率15.35%最高,权益资产12.61%,债券1.12%居于低位;债券和权益波动率下行、资产组合综合波动率稳定,最终推升大宗商品比例。
- 10月三档配置建议:保守型债券70%、权益25%、商品0%、货币基金5%;稳健型债券35%、权益50%、商品10%、货币基金5%;进取型债券5%、权益70%、商品25%。
- 后市验证点:黄金走势预期在10月议息会议后才企稳,原油方向预期到美国中期选举后才相对明朗;未来将增加宏观因子波动率平价并结合AI量化信号实现泛量化动态调仓。
论述逻辑
- 报告首先梳理2026年前9个月大类资产运行——能源商品领跑(ICE布油+111.03%、WTI原油+93.76%)、贵金属冲高深度回调(COMEX黄金-6.67%)、权益极致分化(韩国综合指数63.49%领跑 vs 上证-3.66%)、债市稳健上行(中债新综合财富+3.14%)→ 接着分解宏观因子:IMF下调2026年全球GDP增速至1.70%(较1.90%下调0.2%)、分化复苏呈新兴强于发达、全球通胀升至4.7%、美欧日9月同步加息25BP推动全球资产借贷成本上行 → 由此指出传统以预期收益率为锚的固定比例配置风险权重失衡(90%以上组合波动由权益主导)→ 引入波动率锚定方法:倒数波动率配权为基础,再叠加资产相关性与风险贡献度构建风险平价均衡模型,遵循高波低配、低波高配、风险均等原则 → 测算显示9月近1年波动率大宗商品15.35%>权益12.61%>债券1.12%,且债券、权益波动率9月下行而组合综合波动率稳定 → 按模型逻辑最终推升大宗商品配置比例 → 结合保守(目标波动≤4%)、稳健(8%-10%)、进取(12%-18%)三类风险偏好,给出10月三档具体配置,并提示通胀粘性超预期、全球债务风险与地缘冲突等风险。
关键展望
- 美联储10月继续加息概率维持在50%以上,持续压制科技板块估值;报告预期10月议息会议后黄金走势才会企稳。
- 原油方向取决于美伊冲突,报告预期到美国中期选举后方向才相对明朗。
- 全球流动性收紧趋势仍在推进,通胀周期、盈利周期的上行将成为未来大类资产配置的主要影响因素,配置上应关注盈利和通胀带来的高确定性。
- 配置方法演进方向:针对传统风险平价失效问题增加宏观因子波动率平价,将资产映射为经济增长、通胀、流动性、地缘风险四大风险因子,并结合AI量化信号实时迭代,实现泛量化动态调仓。
- 风险提示:中美竞争持续,俄乌战争与中东冲突不确定性较大;中美贸易冲突暂缓但存在被中断风险;房地产投资进一步下滑拖累固定资产投资;宏观杠杆率已连续5个季度突破300%,制约短期政策宽松空间;需关注通胀粘性超预期及全球债务风险上升,尤其是美联储加息对美国债务问题的影响。
推荐标的
- 报告未明确给出推荐个股或证券标的,核心投资建议为基于波动率锚定体系的三档大类资产配置方案:保守型债券市场70%、权益资产25%、大宗商品0%、货币基金5%;稳健型债券市场35%、权益资产50%、大宗商品10%、货币基金5%;进取型债券市场5%、权益资产70%、大宗商品25%。
关键图表
图1. 表 1: 大类资产2026年以来状况(截至:2026年9月28日)
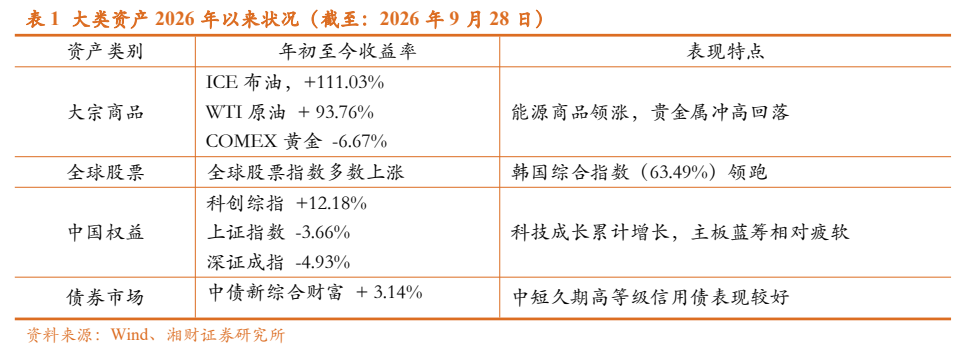
图2. 近年债券资产年化波动率状况(截至:2026年9月)
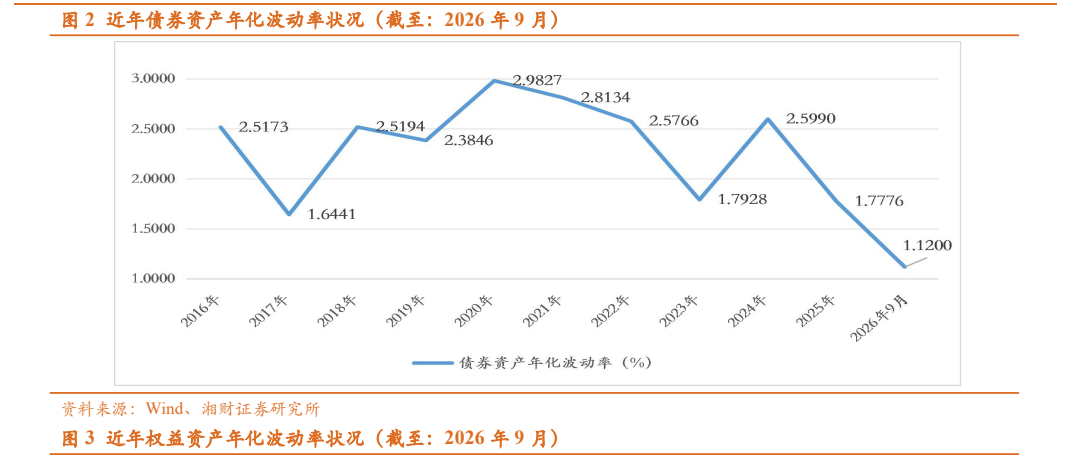
图3. 近年权益资产年化波动率状况(截至:2026年9月)
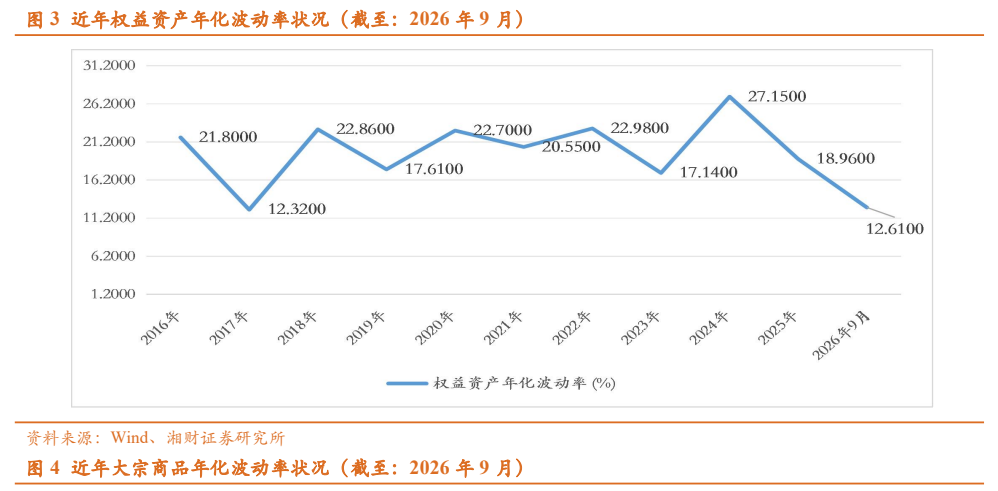
图4. 近年大宗商品年化波动率状况(截至:2026年9月)

图5. 表 2: 大类资产9月配置状况(截至:2026年9月28日)