全产业链资产整合落地,绿电+深加工扩张,高分红价值显现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
宏桥控股在2025年完成收购宏拓实业100%股权的重大资产重组后,形成覆盖氧化铝(年产能约1900万吨)、电解铝(批复产能约645.9万吨)、深加工及再生铝的全产业链布局。 重组驱动公司业绩实现跨越式跃升,历史口径下2025年营业收入达1567.21亿元、归母净利润达178.64亿元,2026年上半年归母净利润达156.45亿元(同比增长77.02%)。 公司拟定增募资不超过120亿元,加码新增1670.25MW风光绿电装机及100万吨高端铝深加工产能,并持续推进电解铝产能向云南水电低碳基地转移。 行业端,全球电解铝库存处于极低水平,伴随供给约束和完全成本抬升,2027至2028年全球供需格局预计维持紧平衡。 东吴证券预测宏桥控股2026至2028年归母净利润分别为316.13亿元、321.50亿元及327.86亿元,首次覆盖给予“买入”评级。
主要观点
- 全产业链资产重组落地,推动公司业绩体量实现跨越式增长,2026年上半年净利润加速释放。
- 依托海外长约采购与国内1900万吨氧化铝年产能,夯实上游原料自主可控保障。
- 中游拥有约645.9万吨合规电解铝年产能,积极推进产能由山东向云南清洁能源基地转移。
- 拟定增募资不超过120亿元,布局1670.25MW风光绿电与100万吨高端铝深加工项目。
- 核心资产与利润归集A股平台,分红比例测算有望达到约70%,高股息红利价值凸显。
- 全球电解铝库存降至多年来极低水平,短期去库斜率陡峭化支撑铝价。
- 海外铝厂完全成本中枢明显抬升且面临AI用电竞争,对铝价底部形成强力支撑。
- 预计2027至2028年全球电解铝供需格局转向紧平衡,支撑铝价处于长期高位。
论述逻辑
- 公司通过收购宏拓实业实现全产业链一体化整合,氧化铝与电解铝核心资产注入带动业绩体量实现百倍级跃升。
- 由于国内电解铝产能受合规上限约束、海外受制于高完全成本与电力挤压,叠加全球库存处于低位,电解铝价格具备长期高位支撑。
- 通过向云南迁移绿电铝产能及拟定增120亿元投建绿电与深加工项目,公司进一步巩固电力成本优势并提升产品附加值,配合高分红比例支撑投资价值。
关键展望
- 预计2026至2028年含税铝价均值分别为24000元/吨、23800元/吨、23800元/吨,国内氧化铝含税铝价均值为2700元/吨。
- 预计2026至2028年公司营业总收入分别为1731.57亿元、1755.50亿元、1781.94亿元,归母净利润分别为316.13亿元、321.50亿元、327.86亿元。
- 面临下游需求不及预期导致铝价下跌风险、原材料保供风险以及美元持续上升风险。
推荐标的
- 宏桥控股(002379.SZ):首次覆盖给予“买入”评级。收盘价16.28元,对应2026至2028年PE分别为6.71倍、6.60倍、6.47倍,理由为全产业链布局清晰、业绩确定性高、分红比例有望常年维持高位。
- 中国铝业(601600.SH):可比公司,截至2026年9月30日股价8.93元,对应2026至2028年PE为6.33/6.17/6.25倍。
- 天山铝业(002532.SZ):可比公司,截至2026年9月30日股价12.18元,对应2026至2028年PE为6.30/5.97/5.81倍。
- 南山铝业(600219.SH):可比公司,截至2026年9月30日股价4.71元,对应2026至2028年PE为10.34/8.47/7.19倍。
- 中孚实业(600595.SH):可比公司,截至2026年9月30日股价5.95元,对应2026至2028年PE为6.26/6.28/6.35倍。
- 云铝股份(000807.SZ):可比公司,截至2026年9月30日股价26.20元,对应2026至2028年PE为6.35/5.91/5.66倍。
关键图表
图1. 公司股权架构图(截至 2026 年 7 月)
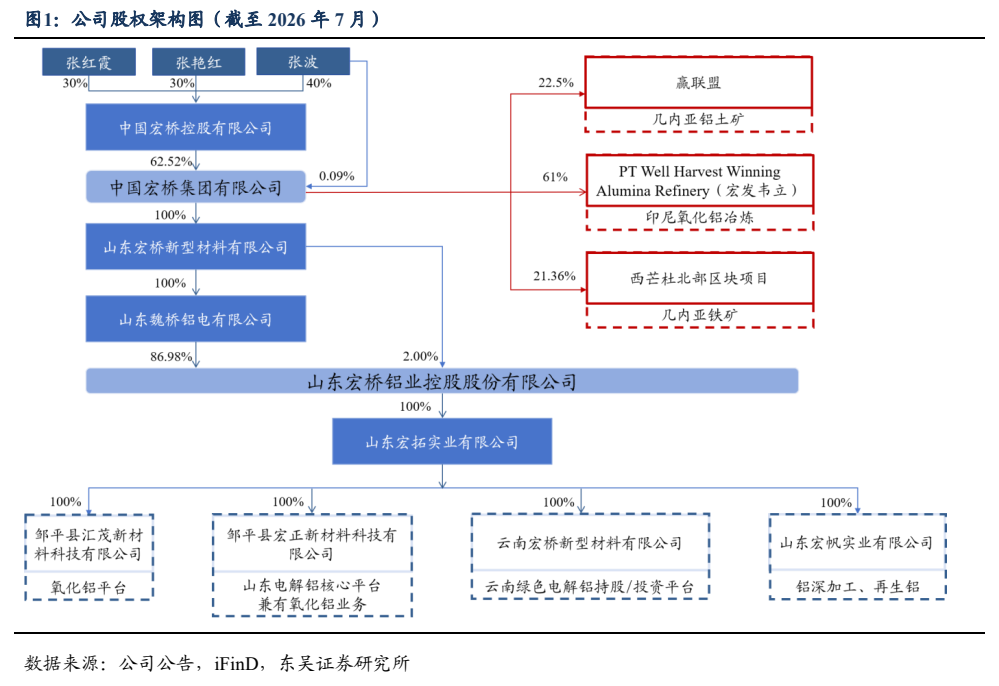
图2. 公司毛利构成(历史披露口径)
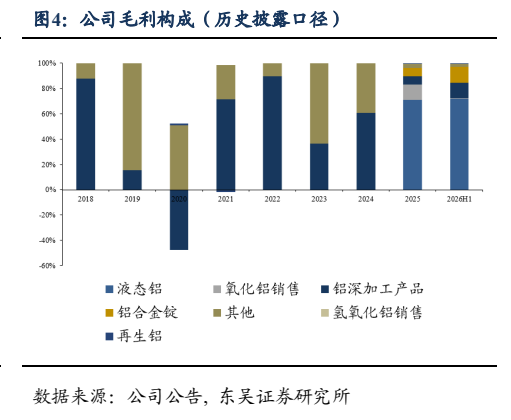
图3. 公司营业收入及同比增长率(调整后口径)
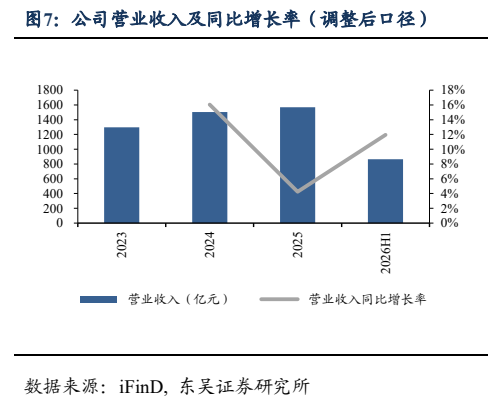
图4. 公司期间费用率拆解(调整后口径)
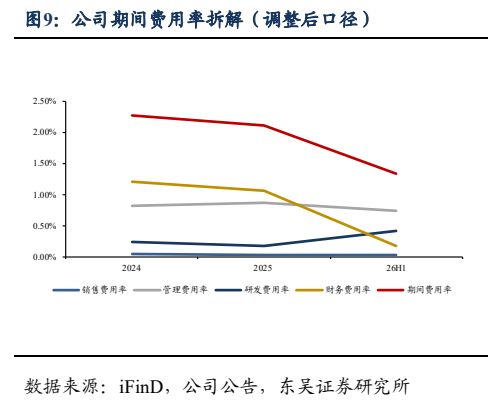
图5. 表 1: 宏桥控股定增投向明细
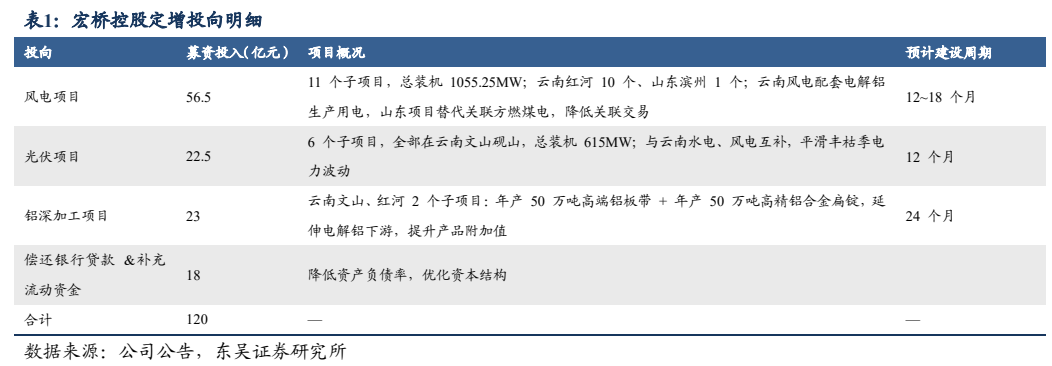
图6. 氧化铝价格支撑较强(元/吨)
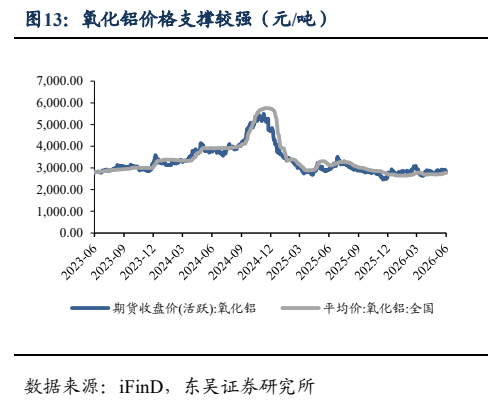
图7. 宏拓实业山东电解铝年产能产量对比(万吨)
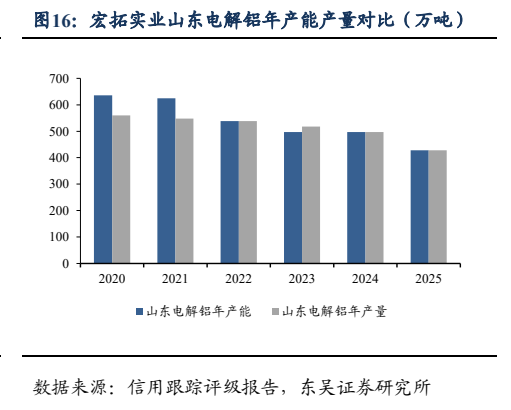
图8. 国内电解铝社会库存(万吨)
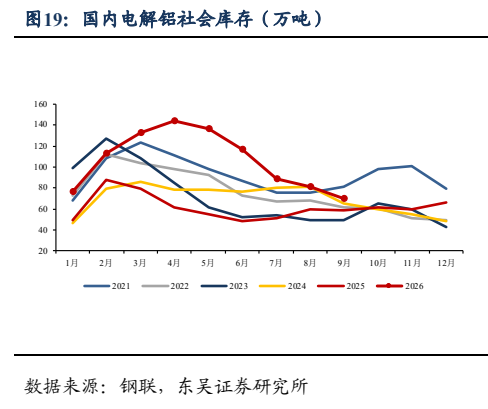
图9. 国内电解铝产量(万吨)
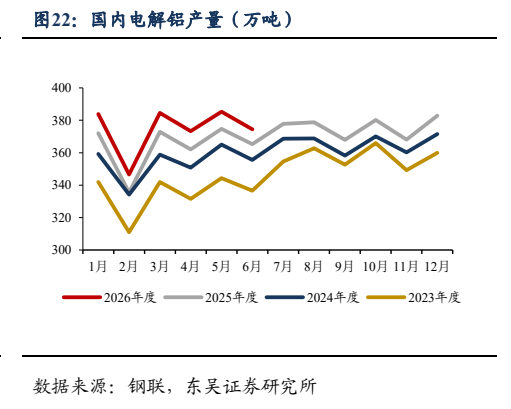
图10. 2021 年中国电解铝下游需求结构
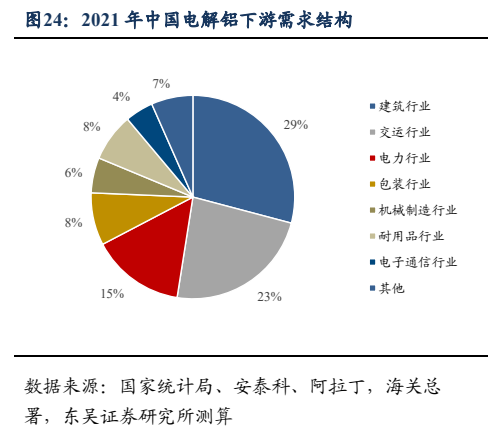
图12. 表 4: 可比公司估值(截至 2026 年 9 月 30 日)
