高盛 瑞声科技(2018.HK):人工智能推动机遇在高内存成本下对智能手机终端需求不大;维持中性评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
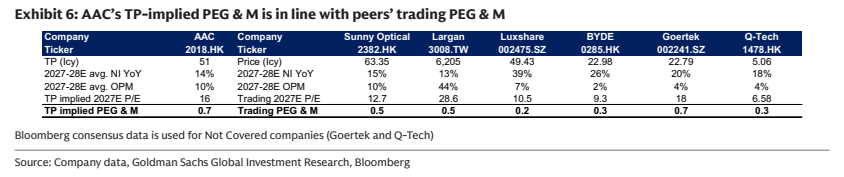
高盛维持瑞声科技(2018.HK)中性评级。 报告对公司聚焦高端智能手机机型、元器件品类扩张(由声学延伸至摄像头、vapor chamber 散热等),以及向汽车电子、AI 数据中心(散热与 CPO 镜头)和边缘 AI 设备延伸的多元化布局持正面看法;但高内存成本下放缓的智能手机市场持续拖累消费电子板块增长。 目前股价对应 2027E P/E 14 倍、基于 2027-28E 平均净利润同比 +14%,已接近高盛目标 P/E 倍数 15.8 倍,显示正面因素大体已在股价中反映。 高盛将 2026-28E 净利润预测调整 -1%/0%/0%,主因下调智能手机与元器件(手机镜头、摄像头模组、RF 结构件、触感、声学)出货假设,并将 2026E 毛利率下调 0.2ppts;营业利润预测与彭博 2026/27E 一致预期大体一致。 Exhibit 6 表列目标价 51(港元),隐含 2027E P/E 16 倍、TP implied PEG & M 0.7,与同业交易水平一致。 AI 数据中心方面,散热(CDU、cold plate、QD、vapor chamber、光模块散热外壳)与 CPO FAU 镜头是关键扩张领域,9 月公司成为英特尔 DCG 中国生态液冷创新加速计划伙伴。 若智能手机市场强于预期、AI 数据中心产品放量快于预期或竞争格局好于预期,高盛可能转趋积极。
主要观点
- 维持中性:股价对应 2027E P/E 14 倍已接近目标倍数 15.8 倍,正面因素大体被定价
- 正面因素:聚焦高端智能手机机型、元器件扩张(声学延伸至摄像头、vapor chamber 等),并拓展至汽车电子、AI 数据中心与边缘 AI 设备
- 高内存成本下智能手机市场放缓,持续拖累公司消费电子板块增长
- AI 数据中心:散热与镜头是关键扩张领域,包括 CDU、cold plate、QD、vapor chamber、光模块散热外壳及 CPO FAU 镜头
- 9 月公司成为英特尔 DCG 中国生态液冷创新加速计划伙伴,覆盖 CPU cold plates、内存与 SSD 液冷、UQD/QD 接头、manifolds、CDU 与机架级液冷架构
- 边缘 AI 设备是另一上行领域,有望扩张声学、摄像头、RF、外壳等元器件市场
- 盈利调整:2026-28E 净利润 -1%/0%/0%,主因下调手机与元器件出货(手机镜头、摄像头模组、RF 结构件、触感、声学);2026E 毛利率下调 0.2ppts
- 估值对标:TP 51、隐含 2027E P/E 16 倍、TP implied PEG & M 0.7,与同业交易水平一致(Sunny Optical 0.5、Largan 0.5、Luxshare 0.2、BYDE 0.3、Goertek 0.7、Q-Tech 0.3)
- 目标倍数由同业 P/E 与 NI YoY 相关性推导,均值 17x、+1 std 20x、-1 std 14x(R² 0.5782)
- 财务预测(Exhibit 7):净利率 2026E-2028E 为 7.5%/8.1%/8.4%,ROE 11%/11%/12%,FCF yield 2%/8%/10%
论述逻辑
- 高内存成本 → 智能手机市场放缓 → 下调智能手机出货与元器件(手机镜头、摄像头模组、RF 结构件、触感、声学)出货及收入假设,并因放缓像素升级下调 2026E 手机镜头毛利率
- 与此同时,公司多元化布局 AI 数据中心散热与 CPO 镜头、边缘 AI 设备 → 降低单一智能手机市场敞口 → 构成长期上行空间
- 但股价 14x 2027E P/E 已接近目标倍数 15.8x → 正面因素大体 price in → 维持中性
- 若智能手机需求更强、AI 数据中心放量更快或竞争格局更健康 → 高盛可能转趋积极
关键展望
- 转趋积极的三个条件:智能手机市场强于预期、AI 数据中心产品放量快于预期、智能手机竞争好于预期
- 盈利路径:2026-28E 净利润调整 -1%/0%/0%,营业利润预测与彭博 2026/27E 一致预期大体一致
- 估值锚:目标 P/E 倍数 15.8x;Exhibit 6 表列 TP(Icy)51、隐含 2027E P/E 16 倍
- 财务展望:净利率 7.5%/8.1%/8.4%(2026E/27E/28E),ROE 11%/11%/12%,FCF yield 2%/8%/10%,Capex to revenues 9%/5%/4%
- 目标价历史表显示最近一次 23-Aug-26 报告目标价 50.00(港元)、收盘价 40.10(港元)
推荐标的
- AAC(2018.HK):中性(Neutral);目标价 51 港元(Exhibit 6 表列 TP),隐含 2027E P/E 16 倍、TP implied PEG & M 0.7;理由:高内存成本下智能手机终端需求温和,正面因素大体已在股价反映
- 估值比较表提及同业:Sunny Optical(2382.HK)trading 2027E P/E 12.7x、Largan(3008.TW)28.6x、Luxshare(002475.SZ)10.5x、BYDE(0285.HK)9.3x、Goertek(002241.SZ)18x、Q-Tech(1478.HK)6.58x;其中 Goertek 与 Q-Tech 为未覆盖公司、采用彭博一致预期
- 利益披露:高盛过去 12 个月就投资银行服务向 AAC 收取报酬,并预计/拟于未来 3 个月寻求相关报酬
关键图表
图1. 盈利预测调整
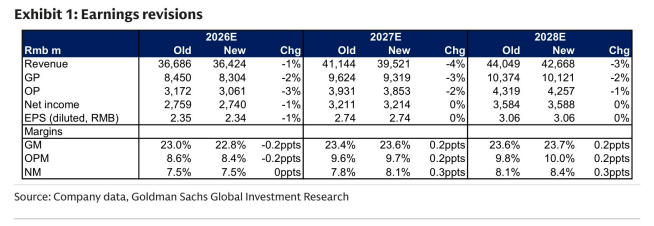
图2. 高盛预测与彭博一致预期对比
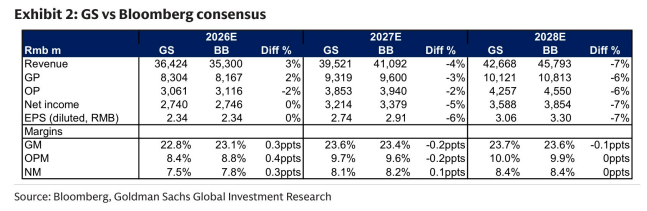
图3. 瑞声科技损益表摘要(人民币)
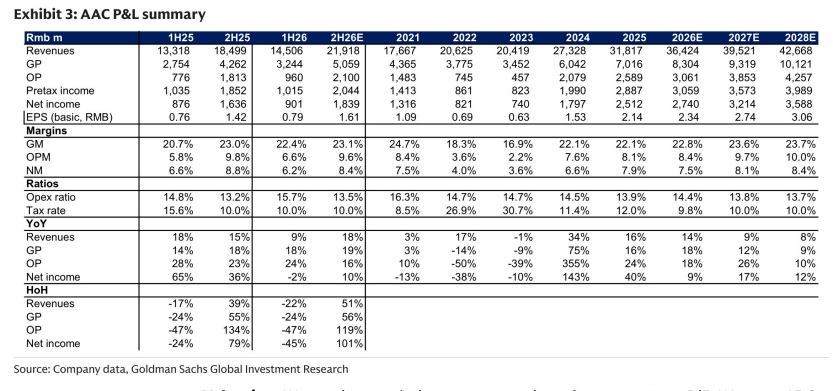
图4. 瑞声科技12个月远期市盈率
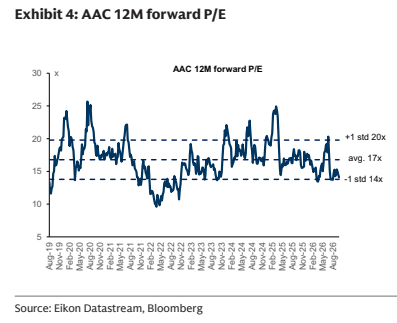
图5. 目标倍数由同业市盈率与净利润同比增速的相关性推导得出
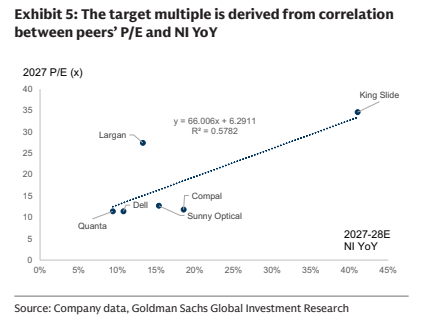
图6. 瑞声科技目标价隐含PEG与M与同业交易PEG及M水平一致