华泰证券 郭雅丽 袁泽世 公司研究 业绩点评 科大讯飞(002230):净利短期承压不改AI进程持续加快
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券在中报点评中维持科大讯飞(002230)"买入"评级,但因盈利预测与估值倍数下调,目标价由78.58元降至57.67元(给予26E 4.6x PS,前值5.9x)。 2026H1公司营收116.23亿元(yoy+6.52%),归母净利-2.04亿元,扣非净利-6.37亿元(yoy-74.88%),其中Q2营收63.49亿元(yoy+1.53%、qoq+20.37%)、归母净利-3411.62万元。 AI商业化加速:大模型API及MaaS平台服务收入同比增长约70%,开放平台汇聚1153万开发者,大模型开发者321.9万(+111%),大模型中标数量与金额保持行业第一。 公司2026H1研发费用25.35亿元(+22.59%),并完成39.81亿元定增募资,其中24亿元投向算力平台研发、8亿元投向星火教育大模型及典型产品研发。 因上半年收入增速放缓、G端项目主动收缩及确认节奏后移,报告将2026-2028年收入下调至300.78/345.90/406.36亿元,归母净利下调83.1%/45.2%/60.0%至2.21/8.89/9.08亿元,但仍认为AI商业化推进、进程持续加快。 风险提示为宏观经济波动、技术进步不及预期、中美竞争加剧。
主要观点
- 2026H1营收116.23亿元(yoy+6.52%),归母净利-2.04亿元,扣非净利-6.37亿元(yoy-74.88%),净利润短期承压
- Q2单季营收63.49亿元,环比增长20.37%,归母净利-3411.62万元
- 开放平台收入37.05亿元、同比增长36.01%,收入占比31.87%,已成为公司第一大产品收入来源,毛利率20.21%、同比提升3.63pct
- 大模型企业价值落地由"能力验证期"迈入"价值兑现期",2026H1大模型API及MaaS平台服务收入同比增长约70%,大模型中标数量与金额保持行业第一
- 开放平台截至报告期末汇聚1153万开发者,其中大模型开发者321.9万、同比增长111%
- 2026H1研发费用25.35亿元、同比增长22.59%,讯飞星火先后发布X2、X2-Flash和X2-VL,X2-Flash提升智能体与代码能力并降低复杂Agent应用使用成本
- 2026年4月完成向特定对象发行,实际募集资金净额39.81亿元,其中24亿元用于算力平台研发、8亿元用于星火教育大模型及典型产品研发
- 下调2026-2028年收入预测5.5%/7.4%/7.2%至300.78/345.90/406.36亿元(前值318.37/373.57/437.70亿元),主因上半年收入增速放缓、G端项目主动收缩及确认节奏后移
- 归母净利下调83.1%/45.2%/60.0%至2.21/8.89/9.08亿元,净利率下调至0.70%/2.45%/2.17%;假设上智慧教育增速下调24/20/14pct、智慧城市2026年下调10pct、消费者业务下调21.5/16/10pct,智慧医疗上调34/15/6pct、开放平台上调18.7/18/17pct
- 因公司处于AI大模型商业化和软硬一体入口扩张阶段、短期利润受影响,选取PS估值法:可比公司平均26E 4.6x PS,给予公司26E 4.6x PS(前值5.9x),目标价57.67元(前值78.58元),维持"买入"评级;可比公司为昆仑万维、万兴科技、中科创达
论述逻辑
- 中报起点:H1收入仅增6.52%、Q2同比仅+1.53%,归母净利转亏、扣非净利同比下滑74.88% → 判断收入结构分化明显,利润释放节奏仍需观察
- 但AI主线未变:大模型中标数量与金额行业第一、大模型开发者+111%、API及MaaS收入+约70%、星火X2系列迭代、39.81亿元定增投向算力与教育大模型 → 结论为净利短期承压不改AI进程持续加快
- 估值落地:短期利润承压故弃PE选PS估值 → 对标可比公司平均26E 4.6x PS → 给予公司26E 4.6x PS → 得出目标价57.67元(前值78.58元) → 维持"买入"评级
关键展望
- 后续需继续观察高增长业务放量及收入结构变化对整体盈利质量的影响
- 中长期随着医疗、开放平台等运营型业务放量及费用效率改善,盈利能力有望逐步修复;中长期收入规模扩大后研发费用率有望逐步摊薄
- 目标价57.67元人民币,"买入"评级对应报告发布日后6至12个月的回报预期(A股基准为沪深300指数)
- 风险验证点:宏观经济波动或负面影响AI产业资本投入;AI/大模型技术及应用进展不及预期;中美竞争加剧或影响国内算力基础设施布局,导致国内AI大模型技术迭代速度放缓
推荐标的
- 科大讯飞(002230 CH):维持"买入"评级,目标价57.67元人民币(前值78.58元,26E 4.6x PS);理由为AI商业化仍在推进、MaaS加速落地、大模型中标行业第一、全栈自主可控持续迭代,短期利润受高研发投入与收入结构分化拖累
- 报告提及的可比公司(iFinD一致预期,未给评级):昆仑万维(300418 CH,股价43.82元)、万兴科技(300624 CH,股价51.24元)、中科创达(300496 CH,股价56.90元),平均26E PS 4.6倍
关键图表
图1. 图表1:盈利预测调整表
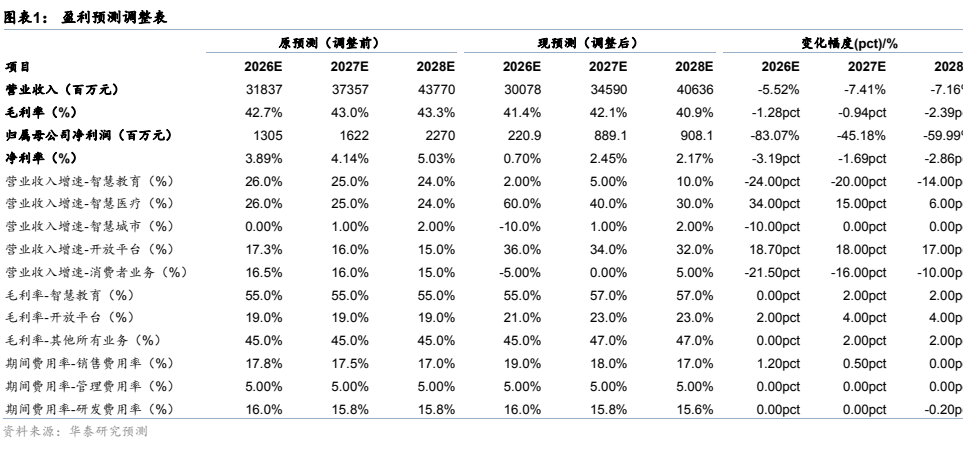
图2. 图表2:可比公司估值表
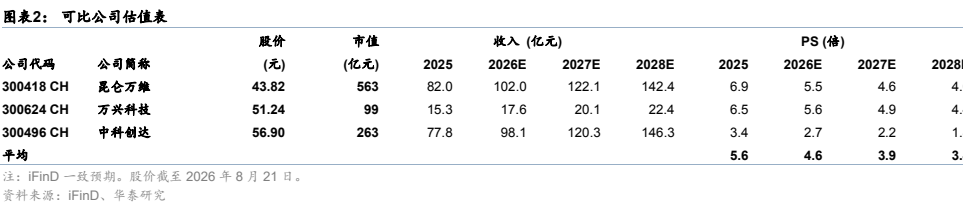
图3. 表3:科大讯飞PEBd
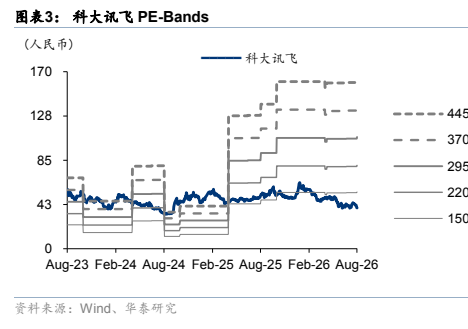
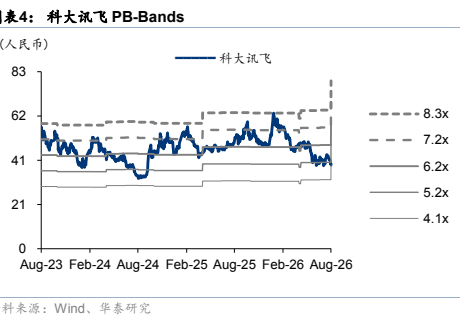
图4. 表4:科大讯飞PBBd