高盛 华虹半导体(1347.HK):AI驱动Flash PMIC;12英寸产能扩张,华力微整合拓宽技术节点;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
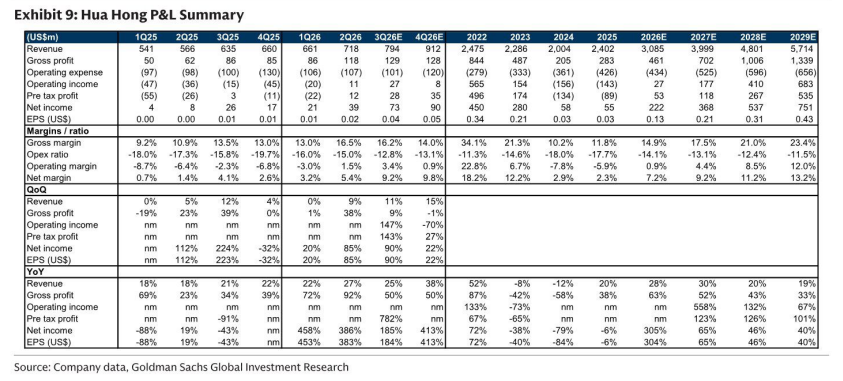
高盛维持对华虹半导体的“买入”评级,给予12个月目标价335.00港元,较当时股价115.50港元具备190.0%的上行空间。 受中国人工智能支出增加及客户为确保供应链安全而推行的“中国本土化”(China for China)策略驱动,高盛预计公司营收在2026年第三季度和第四季度将分别实现环比增长+11%与+15%(2026年第二季度为环比+9%)。 生成式AI成为核心驱动力,带动嵌入式闪存、NOR闪存及电源管理芯片(PMIC)的需求全面上升,支撑产能利用率、平均售价和毛利率走强。 在产能建设方面,华虹计划推进Fab9A扩产,预计在2026年第三季度末增加约40%的12英寸晶圆产能,并在2027年上半年达到满载。 此外,华虹于2026年9月完成对华力微97.5%股权的收购,华力微成为全资子公司并纳入合并报表,募集配套资金将用于产线升级与研发,有效拓宽公司的12英寸制造平台并深化先进制程与成熟制程布局。 高盛预计公司2026至2028年营业收入将分别达到3,084.9百万美元、3,999.4百万美元及4,801.3百万美元,净利润分别达222百万美元、368百万美元及537百万美元。
主要观点
- 维持买入评级,基于2030年预期市盈率贴现测算,12个月目标价定为335.00港元。
- 在中国AI支出与供应链本土化驱动下,预计2026年三季度和四季度营收分别环比增长+11%与+15%。
- 中国半导体资本开支预计在2026至2028年稳步增长,中国AI芯片潜在市场规模在基准情景下年复合增长率达+69%。
- 华虹于9月完成收购华力微97.5%股权并将其并表,配套资金用于产线升级与研发,拓宽12英寸制造平台。
- Fab9A产能爬坡持续推进,目标在2026年第三季度末增加约40%的12英寸晶圆产能,并于2027年上半年实现满载。
- 生成式AI带动嵌入式/独立非易失性存储器(NVM)和电源管理芯片(PMIC)强劲需求,支撑产能利用率、均价和毛利率提升。
- 毛利率呈现逐年改善趋势,预计从2025年的11.8%提升至2026年的14.9%,2027年与2028年分别达17.5%和21.0%。
- 净利润预计迎来强劲修复,从2025年的55百万美元大幅增长至2026年的222百万美元,2027年进一步达368百万美元。
论述逻辑
- 生成式AI普及与客户本土化供应链策略 → 驱动嵌入式闪存、NOR闪存及PMIC需求增加 → 维持高产能利用率并支撑均价与毛利率上行。
- Fab9A持续扩产(增加约40%产能)叠加华力微97.5%股权并表 → 扩充12英寸制造平台并拓宽先进制程与成熟制程节点 → 支撑长期营业收入与盈利强劲扩张。
- 盈利步入上行周期结合估值模型折现测算 → 按照2030年92倍预期市盈率并以9.3%股权成本折现至2027年 → 确立335.00港元目标价并维持买入评级。
关键展望
- 产能爬坡节点:Fab9A预计在2026年第三季度末增加约40%的12英寸产能,并在2027年上半年达到满载运行状态。
- 短期财务展望:预计2026年第三季度与第四季度收入分别环比增长+11%和+15%,毛利率分别为16.2%和14.0%。
- 主要下行风险:终端市场需求弱于预期、12英寸晶圆厂产能爬坡慢于预期、中美贸易关系的不确定性。
推荐标的
- 华虹半导体(1347.HK):评级维持买入(Buy),当前价格HK$115.50,12个月目标价HK$335.00,预期上行空间190.0%。理由为生成式AI拉动闪存与PMIC需求、12英寸产能加速扩产以及并表华力微拓宽工艺节点。
关键图表
图1. 华虹净利润瀑布图
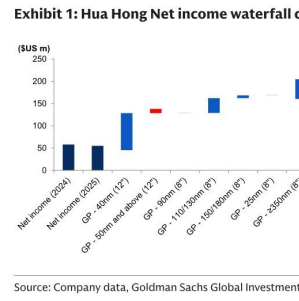
图3. 按制程节点划分的毛利结构(2026E)
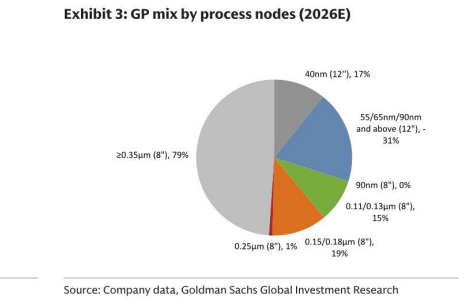
图4. 按技术平台划分的营收结构(2Q26)

图5. 按终端市场划分的营收结构

图6. 华虹12英寸产能爬坡推动营收与毛利率提升
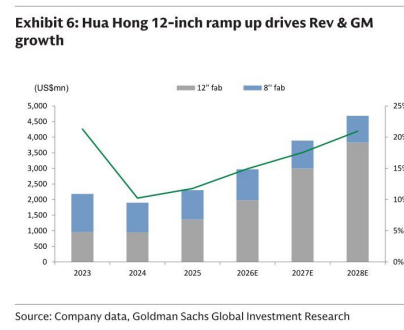
图7. 晶圆代工厂营业利润率趋势
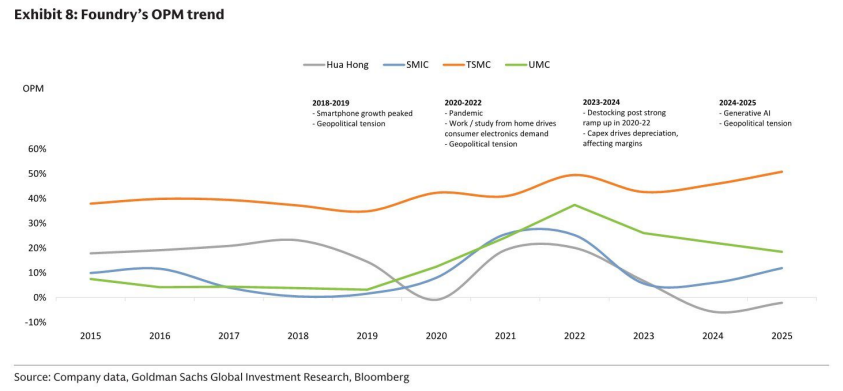
图8. 华虹损益表摘要