野村 五粮液(000858)高端白酒龙头:等待渠道复苏
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村首予五粮液(000858 CH)中性评级,目标价 CNY73.59,较 2026年9月28日收盘价 CNY68.91 隐含 6.8% 上行空间,估值采用 18x 2026F P/E(高于同业平均 16.3x)乘以 2026F EPS CNY4.09。 Euromonitor 数据显示,2025 年五粮液在超高端白酒市场份额为 12.4%,排名第二、领先第三名剑南春 2.5pp,但与茅台差距扩大至 20.6pp,行业前三份额由 2021 年的 52.5% 升至 2025 年的 55.3%。 1H26 五粮液品牌产品收入同比 +72.8% 至 CNY23.63bn,主要由春节旺季配额节奏与新兴渠道扩张带动,但公司 2Q26 收入同比下滑 13.2% 至 CNY5.58bn,显示终端需求复苏仍需时间。 截至 2026年6月30日,受管制商品余额 CNY4.51bn,同比 -11.4%、较 2025年末 -8.2%,野村认为渠道去库存正在推进,预计库存正常化后核心产品量价逐步恢复。 野村预测 2026-28F 收入 CNY51.86bn/CNY53.88bn/CNY55.98bn、净利 CNY15.87bn/CNY16.45bn/CNY17.39bn,其中其他酒类产品短期继续承压。 催化剂包括 CNY8bn-10bn 股份回购计划进展与进一步渠道去库存;上行风险为第八代五粮液批价回升与宏观经济复苏加快,下行风险为批价持续承压及政商务消费监管进一步收紧。
主要观点
- 野村首予五粮液中性(Neutral)评级,目标价 CNY73.59,较 2026年9月28日收盘价 CNY68.91 隐含 6.8% 上行空间。
- 2025 年五粮液在超高端白酒市场份额 12.4%、排名第二,领先第三名剑南春 2.5pp,但份额同比下降 1.1pp、与茅台差距扩大至 20.6pp;行业前三份额由 2021 年的 52.5% 升至 2025 年的 55.3%,集中度提升。
- 1H26 公司收入 CNY28.42bn(同比 +20.9%)、净利 CNY8.75bn(同比 +89.3%);但 2Q26 收入同比 -13.2% 至 CNY5.58bn(净利 +232.6% 至 CNY0.69bn),野村认为终端需求持续疲软、复苏或需时间。
- 五粮液品牌产品 1H26 收入同比 +72.8% 至 CNY23.63bn,销量 +88.3% 至 16kt,ASP 同比 -8.2% 至 CNY1.451m/tonne;收入占比 +25.0pp 至 83.2%,综合毛利率 +2.4pp 至 80.3%,税金及附加比率由 2025 年的 27.2% 降至 1H26 的 14.8%。
- 渠道去库存推进:截至 2026年6月30日,受管制商品余额 CNY4.51bn,同比 -11.4%、较 2025年末 -8.2%;野村预测第八代五粮液 ASP 2026F 同比 -2.8%,2027/28F 回升 +1.6%/+1.3%。
- 野村预测 2026-28F 收入 CNY51.86bn/CNY53.88bn/CNY55.98bn、净利 CNY15.87bn/CNY16.45bn/CNY17.39bn;五粮液品牌产品销量 2026F +66.9%、2027/28F 放缓至 2.0%/2.3%,板块毛利率 85.9%/86.0%/86.0%,占总收入 87.4%/87.2%/87.0%。
- 其他酒类产品承压:1H26 收入同比 -60.2% 至 CNY3.23bn、销量 -63.8% 至 31kt;预测 2026F 销量 -65%,2027F/2028F 各 +4%,ASP 2026F +8%、2027/28F 各 +2%,毛利率维持 60.0%。
- 相对 Wind 一致预期(截至 2026年9月28日),野村 2026-28F 收入预测高出 10.6%/5.5%/1.0%;2026F 净利高出 5.4%,2027F/28F 低 2.1%/6.8%,主因对持续市场竞争下销售费用的假设更高。
- 估值与股价:给予 18x 2026F P/E(高于同业平均 16.3x)乘以 2026F EPS CNY4.09 得出目标价 CNY73.59;现价对应 16.9x 2026F P/E,过去一个月跑赢沪深300指数 2.2pp,或反映旺季需求预期小幅改善与批价企稳。
- 催化剂为 CNY8bn-10bn 股份回购计划进展及进一步渠道去库存;上行风险为第八代五粮液批价回升、宏观经济复苏加快;下行风险为第八代五粮液批价持续承压、政商务消费监管进一步收紧。
论述逻辑
- 行业竞争加剧但集中度提升(超高端白酒前三份额 52.5%→55.3%)→ 五粮液仍居 CNY1,000 价位带龙头,2025 年超高端份额 12.4%、排名第二,品牌与渠道实力稳固 → 但终端需求疲软、渠道调整未完,2Q26 收入同比 -13.2% 表明复苏需时 → 1H26 核心产品销量 +88.3% 主要来自旺季配额节奏与新兴渠道扩张,而非真实终端回暖 → 受管制商品余额较 2025年末 -8.2% 显示去库存推进 → 野村预计渠道库存正常化后核心产品量价逐步恢复(ASP 2026F -2.8%,2027/28F +1.6%/+1.3%)→ 由此得出 2026-28F 收入/净利预测 → 按 18x 2026F P/E(高于同业平均 16.3x)× EPS CNY4.09 得目标价 CNY73.59 → 隐含上行仅 6.8% → 首予中性评级。
关键展望
- 催化剂:CNY8bn-10bn 股份回购计划的进展,以及渠道进一步去库存。
- 野村预计收入增长自 2026F 恢复,驱动力为核心产品销量复苏;第八代五粮液 ASP 2026F 同比 -2.8%,2027/28F 回升 +1.6%/+1.3%。
- 上行风险:第八代五粮液批价回升;宏观经济复苏快于预期。
- 下行风险:第八代五粮液批价持续承压;政商务消费监管进一步收紧。
- 评级含义:Neutral 表示未来 12 个月股价表现与基准(A 股为沪深300指数)一致。
推荐标的
- 五粮液(000858 CH / 000858.SZ):首予 Neutral(中性)评级,目标价 CNY73.59;2026年9月28日收盘价 CNY68.91,隐含上行空间 +6.8%;理由:高端白酒龙头地位稳固,但终端需求疲软、渠道调整仍在进行,且股价过去一个月已跑赢沪深300指数 2.2pp。
- 报告实质提及的发行人仅五粮液一家(评级 Neutral,行业评级 N/A);茅台、剑南春仅作为市场份额对比被提及,未获得评级。
关键图表
图1. 五粮液——我们预计营收增长将恢复

图2. 五粮液——我们预计2026年预测净利润将反弹,随后2027-28年预测温和增长

图3. 五粮液——我们预计毛利率将保持稳定

图5. 五粮液——我们预计五粮液品牌白酒产品将贡献2026-28年预测约87%的营收

图6. 五粮液——截至2026年6月底,管控商品较2025年底下降8.2%

图7. 五粮液——关键财务预测

图8. 五粮液——野村预测与万得一致预期对比

图9. 五粮液——估值比较
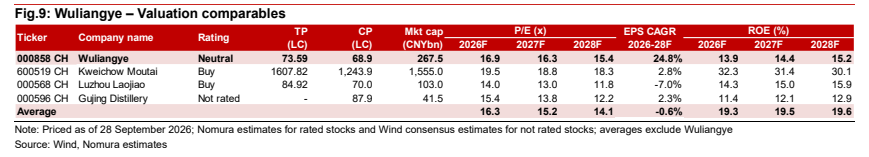
图10. 五粮液——历史TTM市盈率区间(倍)

图11. 野村 | 五粮液 2026年9月29日
