摩根大通 消费金融26年第三季度前瞻:隧道仍在延伸:美联储转向鹰派之际能源挤压持续;将ACT评级下调至低配,其余维持不变
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布2026年第三季度消费金融行业前瞻,指出美伊冲突导致的能源价格持续高企,叠加美联储转向鹰派,正对美国中低收入借款人构成持续压力。 尽管劳动力市场保持稳定,但消费者信心处于12.5年低点,且储蓄率上修,预计三季度消费者健康状况将保持静态。 报告将Enact (ACT)评级下调至低配,主要基于估值考虑,其余覆盖标的评级维持不变。 分析师强调,能源挤压并非短期冲击,而是持续性压力,预计在2026年四季度至2027年一季度对借款人的影响将更加明显。
主要观点
- 零售汽油价格持续高企,9月下旬达到约4.48美元/加仑,同比上涨40%。
- 美联储在9月加息,经济学家预计12月将再加息一次,随后进入长期维持利率不变的阶段。
- 30年期抵押贷款利率在10月8日当周达到7.40%,为2023年11月以来最高水平,较上次前瞻高出约90个基点。
- 消费者信心指数处于12.5年来的低点。
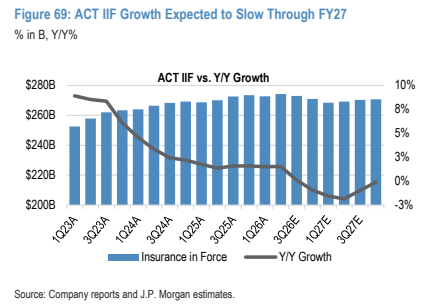
- Enact (ACT) 评级从“中性”下调至“低配”,目标价从48美元下调至44美元。
- 美国运通 (AXP) 预计三季度自有账单业务增长8.7%,净收入增长10.5%。
- Capital One (COF) 8月美国信用卡逾期率 (DQ) 从6月的3.39%升至3.57%,净核销率 (NCO) 从4.37%改善至4.16%。
论述逻辑
- 能源价格持续高企(美伊冲突) -> 消费者(尤其是中低收入群体)可支配收入受挤压 -> 劳动力市场增长放缓且利率维持高位(美联储鹰派) -> 借款人信用压力增加 -> 行业估值承压 -> 调整部分标的评级及目标价。
关键展望
- 预计2026年四季度至2027年一季度,中低收入借款人的压力将更加明显。
- 预计美联储在12月加息后将进入长期维持利率不变的周期。
推荐标的
- American Express (AXP): 超配 (Overweight), 目标价 360.00 美元
- Capital One (COF): 超配 (Overweight), 目标价 227.00 美元
- Synchrony Financial (SYF): 中性 (Neutral), 目标价 74.00 美元
- Ally Financial (ALLY): 超配 (Overweight), 目标价 43.00 美元
- Sallie Mae (SLM): 低配 (Underweight), 目标价 22.00 美元
- Navient (NAVI): 中性 (Neutral), 目标价 8.50 美元
- OneMain Holdings (OMF): 低配 (Underweight), 目标价 52.00 美元
- Rocket Companies (RKT): 中性 (Neutral), 目标价 12.50 美元
- Essent (ESNT): 中性 (Neutral), 目标价 66.00 美元
- NMI Holdings (NMIH): 超配 (Overweight), 目标价 45.00 美元
- Enact (ACT): 低配 (Underweight), 目标价 44.00 美元
关键图表
图1. 摩根大通与市场共识预期汇总
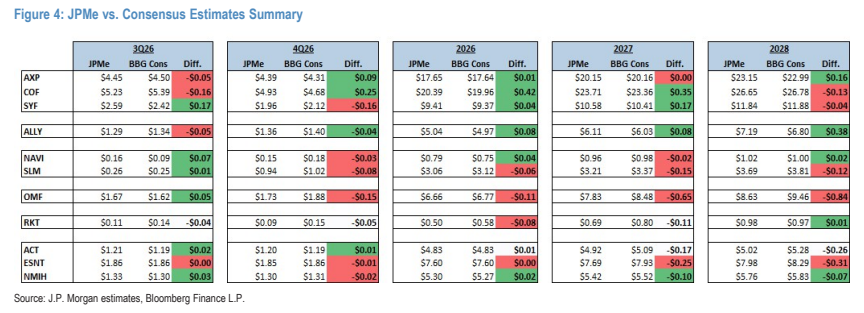
图2. H8报告:7月/8月学生贷款与个人贷款余额同比增加
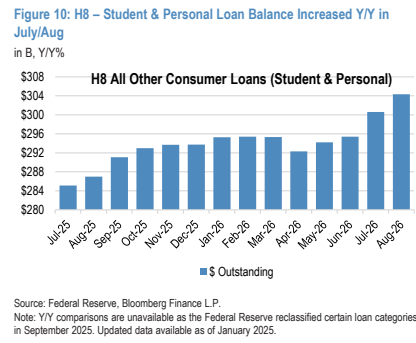
图3. 信用卡主信托指数支付率在7月下降
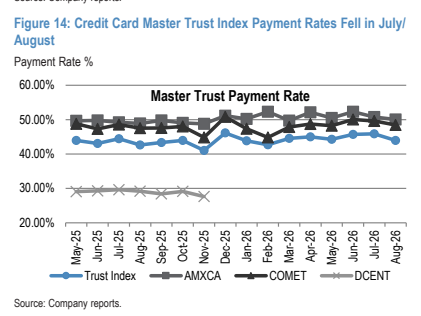
图4. 同比增长:总支出(除汽油外)- 30日移动平均及每日数据
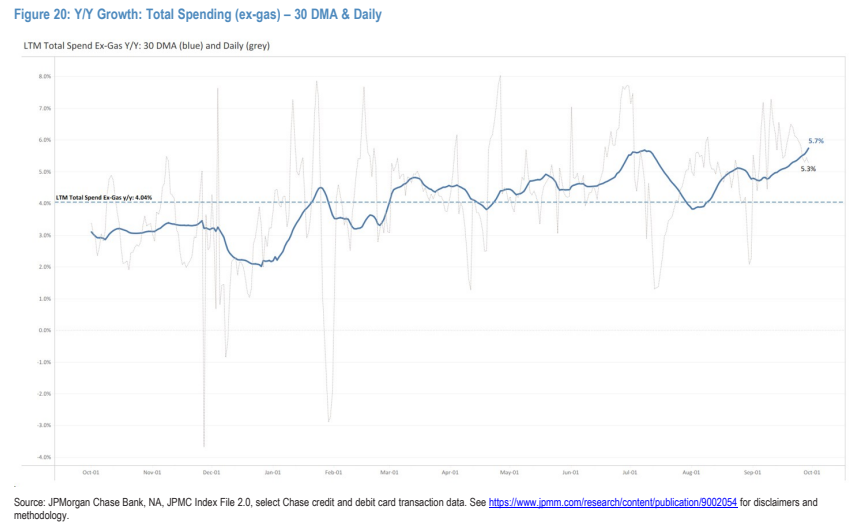
图5. 货币市场账户利率三季度至今持平,支票及定期存款利率小幅上升
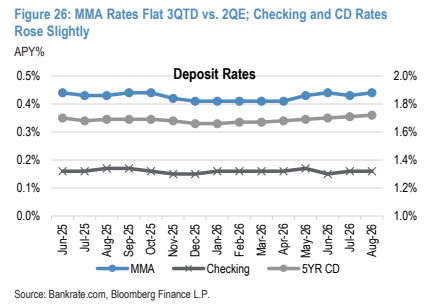
图6. 信用卡主信托指数逾期率在7月/8月保持相对平稳
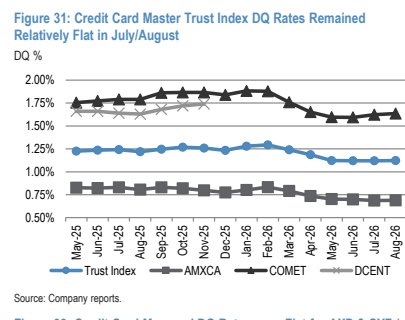
图7. SLM信托净冲销率在7月/8月环比及同比基本持平
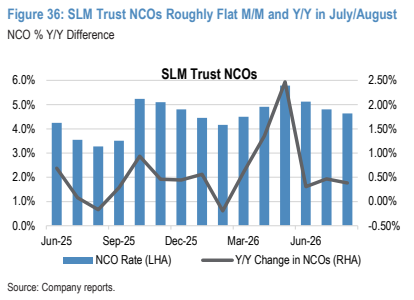
图8. 消费金融公司未来十二个月市盈率在2026年三季度普遍环比下降
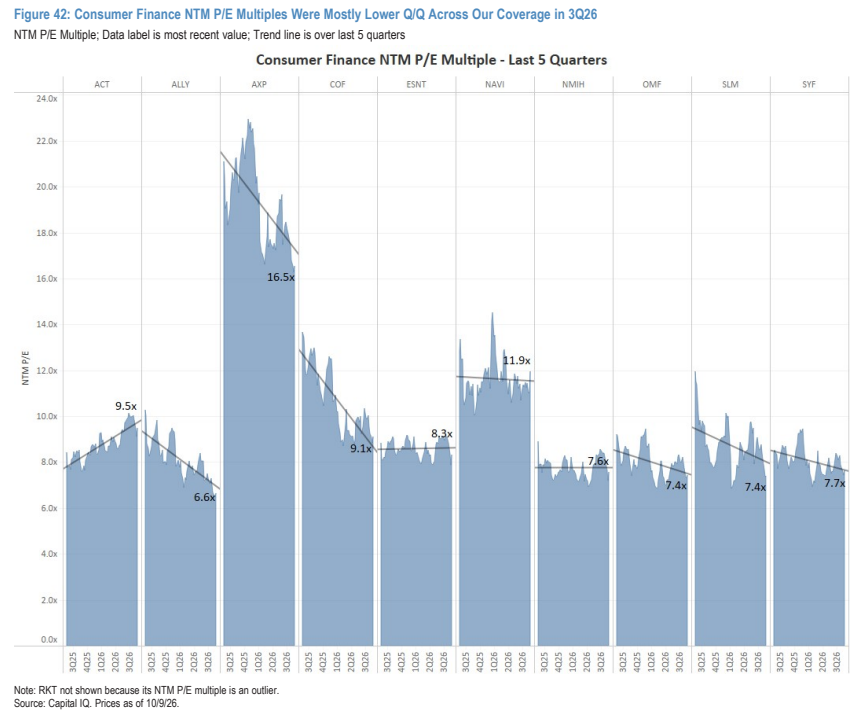
图9. SLM贷款发放额预测;预计2026年三季度同比增长率将达到高双位数
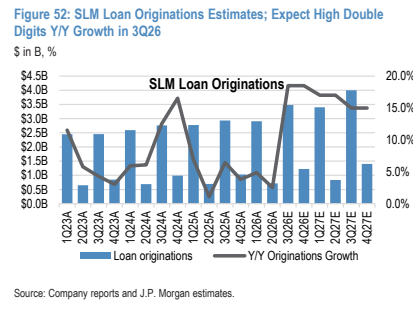
图10. 预计2026年三季度FFELP贷款净息差小幅改善,私人贷款净息差小幅下降
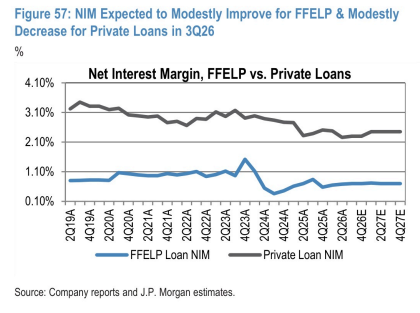
图11. 预计RKT销售收益率在2026年三季度下滑
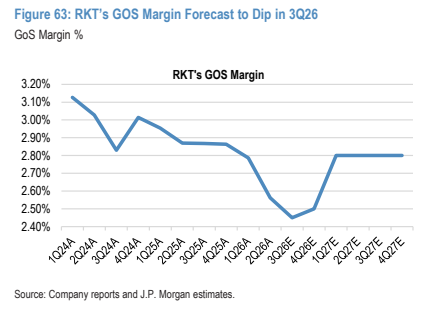
图12. 预计ACT的LIF增长在2027财年放缓