瑞银 全球建筑材料:从混凝土到计算:美国数据中心对重型建材的影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银通过专有模型与实证分析测算美国数据中心(DC)建设浪潮对重型建材(水泥、混凝土、骨料)的影响。 在2027年,数据中心将为美国水泥消费贡献100-200bps。 数据中心建设对水泥的影响强度是骨料的3-4倍。 从企业敞口来看,HEI与BZU受到的美国销量提振最大,基准情景下高峰期达2-4%(乐观情景达6-8%)。 然而,受制于南部沿海地区住宅建设下滑与进口水泥冲击,德克萨斯州的数据中心利好被大量抵消,而在内陆州如宾夕法尼亚、佐治亚、密西西比及怀俄明,需求拉动效果将显著更为明显。
主要观点
- 数据中心建设对水泥的拉动影响是骨料的3-4倍,主要由于骨料基数庞大且多用于道路基建。
- 德州虽在绝对容量上领先,但在10余个其他州数据中心对基线建材消费的拉动幅度超过德州。
- 数据中心地坪平板混凝土用量强度是仓库的2倍,比传统办公楼高出约20%。
- 休斯敦60MW数据中心项目显示每MW消耗750CY混凝土,对应约150t水泥和约1300t骨料,乐观预估可上浮至180t水泥与1700t骨料。
- ACA研究低端测算显示2024与2025年数据中心分别消耗约200,000t与247,000t水泥,折合每MW约55-60t水泥。
- 全美在建数据中心容量迅速增长,在2026年第二季度达到现有运营容量的约50%,高于2025年第一季度的32%。
- 全美数据中心水泥消费量预计在2028年第二季度达到约600k公吨峰值,占总需求比例升至2.5%(乐观情景达6.5%)。
- 基准情景下HEI和BZU受到的美国销量拉动在2026年第四季度达到高峰,分别约为3.5%和2.7%。
- 不同区域水泥市场动态分化严重,怀俄明州数据中心水泥需求预计占总消费超20%,而德州仅为2%。
关键展望
- 数据中心建设拐点正在显现,建材需求最大冲击窗口期为2026年下半年和2027年,并可能延续至2028年。
- 全美数据中心季度水泥需求预计将在2028年第二季度达到峰值后逐渐放缓。
- 南部沿海受进口水泥冲击及住宅疲软制约,若美国未来出台惩罚性关税/配额或降息刺激住宅复苏,供需压力将缓解。
推荐标的
- CRH:评级买入,目标价147.00美元,全美各州布局最为均衡;估值基于SOP。
- Amrize (AMRZ):评级中性,目标价57.00美元,受路易斯安那州敞口提振,但分拆后面临执行风险与监管不确定性;估值基于SOP。
- Buzzi (BZU):通过密西西比和佐治亚州敞口获益,目标价基于DCF,但面临德州等南部进口水泥冲击与欧洲碳排成本增加风险。
- Heidelberg Materials (HEI):受宾夕法尼亚与佐治亚敞口驱动,数据中心收益最显著,目标价基于DCF(SOP交叉验证),但面临石棉诉讼与反垄断调查风险。
- 提及覆盖标的最新收盘价(2026年9月18日):GCC为P177.58;Martin Marietta Materials Inc为US$490.64;CEMEX为US$10.06;Eagle Materials Inc为US$176.82;Vulcan Materials Company为US$240.83。
关键图表
图1. 数据中心在峰值期对北美需求量增长的贡献
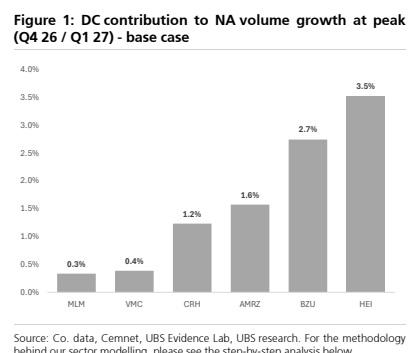
图2. 全球各城市和地区数据中心设施建设成本(美元/兆瓦)
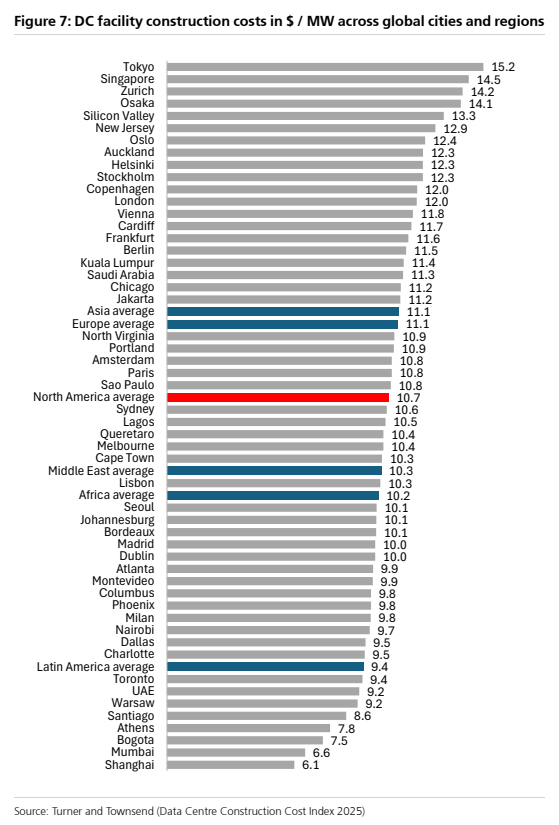
图3. AI与非AI数据中心资本开支对比(美元/兆瓦)
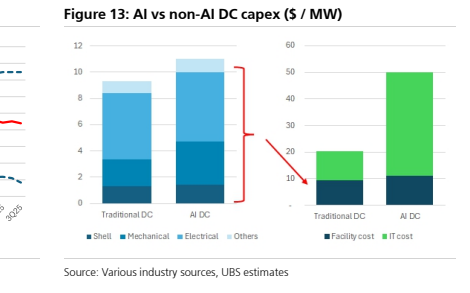
图4. 瑞银乐观情景下季度在建容量(兆瓦)
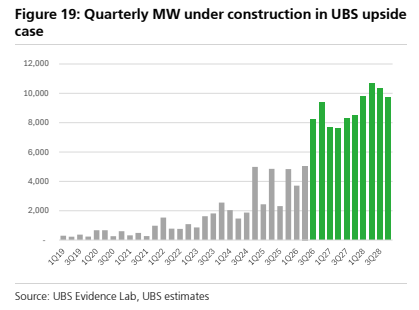
图5. 预测至2028年的美国在建数据中心容量

图6. 美国数据中心水泥消耗量(瑞银基准情景)

图7. 美国产品细分(水泥对比骨料)
