美国银行:美银 欧洲平台欧盟平台26年第三季度前瞻:夏季放缓,结构性增长完好无损
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行发布欧盟投资平台2026年三季度前瞻:Q326行业活跃度因季节性淡季、波动率正常化和温和的市场增长而放缓,但零售参与度上升、养老金改革、SIU、产品扩张与地域多元化等结构性顺风仍在,预计交易量与客户获取将重新加速,行业首选FTK(flatexDEGIRO)与FBK(FinecoBank)。 FTK Q326E净利润EUR49m(+26% YoY)、收入EUR152m(+15% YoY)、营业利润率46%(vs Q325的44%),但因Q3活动走弱下调2026-28E EPS各-1%,目标价由EUR52降至EUR50,维持买入;其客户增长放缓至10% Q326、结算交易-12%/-8% QoQ/YoY,疲弱主要来自非核心市场,德国等核心市场保持韧性,且H126约EUR278m过剩资本带来回购可能性。 SAVE(Nordnet)Q326E经调整营业利润SEK1,026m(+13% YoY),客户增长+12%仍低于13-15%指引,EPS下调-1-3%,目标价由SEK337降至SEK330,维持跑输大市,认为其22x 2027E PE估值偏高。 AZA(Avanza)Q326E营业利润SEK917m(+12% YoY),客户+8% YoY、储蓄资本SEK1,277bn(+21% YoY),因增长低于同业、策略后置及NII上行有限,维持跑输大市和SEK360目标价。 三家公司Q326业绩分别于10月16日、21日、22日公布。
主要观点
- 行业Q326活动因季节性淡季、波动率正常化和温和市场增长而放缓,但结构性顺风(零售参与度上升、养老金改革、SIU、产品扩张、地域多元化)未变,预计交易量与客户获取将重新加速,FTK与FBK为行业首选
- FTK重申买入:Q326E净利润EUR49m(+26% YoY)、收入EUR152m(+15% YoY)vs成本EUR62m(+15% YoY),营业利润率46%(vs Q325的44%),估值12x 2027 PE;因Q3活动走弱下调2026-28E EPS各-1%,目标价由EUR52降至EUR50(-4%),公允估值因板块估值下调由23x降至22x
- FTK指标放缓但核心市场稳健:客户增长放缓至10% Q326、结算交易-12%/-8% QoQ/YoY,疲弱主要来自非核心市场,德国等核心市场保持韧性;CAC控制在约EUR107/客户
- FTK存在回购期权:鉴于股价疲弱与H126约EUR278m过剩资本,报告认为存在宣布回购的可能性;FTK已维持获批额外回购至多约7%市值(约EUR218m)
- FTK月度数据(图示):AuC环比持平、同比+23%;结算交易-5% MoM、-3% YoY;9月末总客户3.7m、+10% YoY,客户账户增长预计中期重新加速
- SAVE:预计Q326E经调整营业利润SEK1,026m(+13% YoY)、收入SEK1,471m(+12% YoY)、营业成本SEK445(+10% YoY),营业利润率70%(vs Q325的69%);因季节性疲软下调2026-28E EPS各-1-3%,目标价由SEK337降至SEK330(-2%),重申跑输大市,认为22x 2027E PE估值偏高
- SAVE指标:客户增长+12% YoY,仍低于13-15%指引区间;交易笔数Q326 QoQ -10%、同比持平;跨境交易占比Q326约42%(vs Q226的43%)
- SAVE图表数据:现货市场成交额Q326 QoQ -6%、同比+24%;9月末跨境交易占比40%;每客户日均交易笔数环比下降
- AZA重申跑输大市(增长低于同业、策略后置、NII上行较少):Q326E营业利润SEK917m(+12% YoY)、收入SEK1,274m vs成本SEK356m,营业利润率72%同比持平;客户+8% YoY、储蓄资本SEK1,277bn(+21% YoY);2026E EPS下调-1%;交易于19x 2027E PE,PO维持SEK360
- AZA图表数据:储蓄资本+1% MoM、+21% YoY;每日佣金生成票据-9% MoM、-11% YoY;9月末外币证券占每日佣金生成成交额的31%
- 目标价基础:FTK EUR50.00基于2027E 22x一年远期PE(15x-22x同业区间上沿);SAVE SEK330基于21x 2027E PE(符合穿越周期历史均值,目前交易于同业区间上沿);AZA SEK360基于18x 2027 PE(与同业均值一致);FBK PO EUR27.20基于21x 2027e PE;SAVE德国扩张预计2029年起实现盈亏平衡
- 评级与目标价汇总及业绩日程:FTK买入、新PO EUR50(旧EUR52),列为首选;SAVE跑输大市、SEK330(旧SEK337);AZA跑输大市、SEK360(旧SEK360);业绩日期AZA 16-Oct、FTK 21-Oct、SAVE 22-Oct
论述逻辑
- 季节性淡季+波动率正常化+温和的市场增长 → Q326行业交易量与获客放缓(FTK结算交易-12%/-8% QoQ/YoY、SAVE交易笔数-10% QoQ、AZA佣金生成票据-9% MoM)→ 但零售参与度上升、养老金改革、SIU、产品扩张、地域多元化等结构性顺风完好 → 判断交易量与客户获取将重新加速 → 个股分化:FTK核心市场(德国)韧性+利润率扩张+12x 2027 PE估值有吸引力 → 维持买入并列为行业首选,但因Q3走弱与板块估值下调(23x→22x)将PO由EUR52降至EUR50;SAVE客户增长12%低于13-15%指引+22x 2027E PE偏贵 → 维持跑输大市、PO降至SEK330;AZA增长低于同业+策略后置+NII上行有限 → 维持跑输大市、PO维持SEK360 → 结论:夏季放缓属季节性,结构性增长完好,行业首选FTK与FBK。
关键展望
- 业绩验证窗口:三家公司Q326业绩分别于AZA 10月16日、FTK 10月21日、SAVE 10月22日公布
- FTK回购催化:报告认为存在宣布回购的可能性(依据H126约EUR278m过剩资本),且FTK已维持获批额外回购至多约7%市值(约EUR218m)
- SAVE德国扩张的盈亏平衡预计自2029年起实现
- 目标价与盈利调整:FTK PO EUR52→EUR50(-4%)、2026-28E EPS下调-1%;SAVE PO SEK337→SEK330(-2%)、2026-28E EPS下调-1-3%;AZA PO维持SEK360、2026E EPS下调-1%
- 主要风险:FTK整合执行风险、欧洲或全球宏观逆风、监管与技术颠覆;SAVE客户增长走弱、收入利润率承压、德国份额获取不及预期、技术问题与竞争、宏观下行;AZA纯粹暴露瑞典市场、竞争/监管/技术颠覆;FBK利率高企削弱投资与经纪动能、竞争、意大利家庭财富恶化
推荐标的
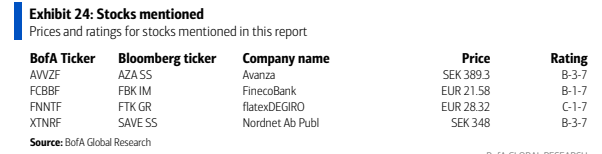
- FTK(flatexDEGIRO,FNNTF/FTK GR):买入(Buy),行业首选(top pick);新PO EUR50(旧EUR52),基于2027E 22x一年远期PE;Q326E净利EUR49m(+26% YoY)、估值12x 2027 PE有吸引力;现价EUR 28.32
- FBK(FinecoBank,FCBBF/FBK IM):报告明确的行业首选之一;PO EUR27.20基于21x 2027e PE;现价EUR 21.58、评级B-1-7
- SAVE(Nordnet Ab Publ,XTNRF/SAVE SS):跑输大市(U/P);新PO SEK330(旧SEK337),认为22x 2027E PE估值偏高;现价SEK 348、评级B-3-7
- AZA(Avanza,AVVZF/AZA SS):跑输大市(U/P);PO维持SEK360,基于18x 2027 PE(与同业均值一致),目前交易于19x 2027E PE;现价SEK 389.3、评级B-3-7
关键图表
图1. FTK客户资产(十亿欧元)及同比增速

图2. 客户数与新增客户占期初比例(%)

图3. 客户账户数及同比增速

图4. 2026年第三季度前瞻:我们预计营业利润为10.26亿瑞典克朗,同比+13%

图5. 日均交易次数及单客户平均交易次数

图6. 日均交易次数与跨境交易

图7. 2026年第三季度前瞻:我们预计2026年第三季度营业利润为9.17亿瑞典克朗,同比+12%

图8. 储蓄资本及净流入占比(%)

图9. AZA每个交易日产生佣金的票据数量
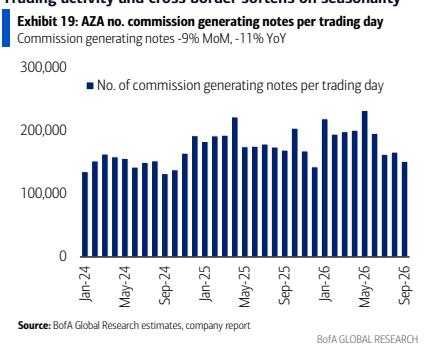
图10. SAVE财务摘要

图11. 本报告提及股票的价格与评级