高盛 信贷额度银行与人工智能:利好信贷的前景
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
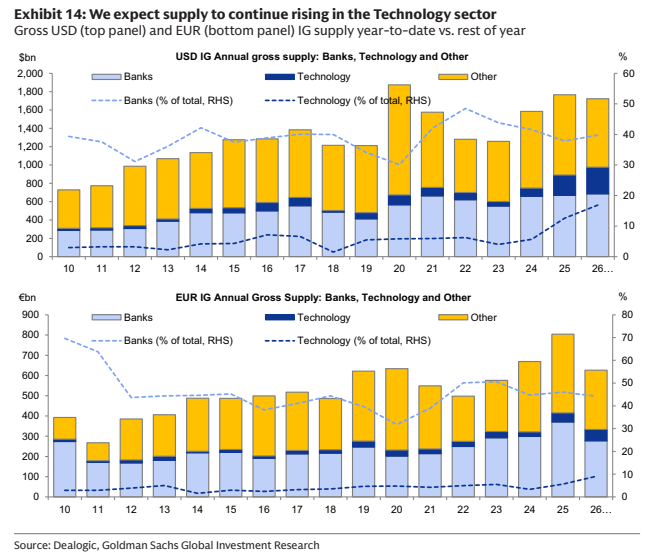
高盛分析了欧美大型投资级银行在财报电话会议和监管披露中对人工智能(AI)的探讨,认为AI主要通过两大渠道对银行信用基本面构成利好:一是通过顾问咨询、承销、银团分销、资产管理及选择性贷款将AI资本开支周期变现;二是通过内部部署AI推动流程自动化与成本控制。 在供给端,受紧利差环境下的机会性融资以及AI生态相关交易与贷款扩张推动,美元投资级银行发债量创下历史新高,但在总供给中的占比基本稳定在约40%,而科技行业占比已从2024年的约5%急升至近20%。 芝加哥联储监管数据显示,大型美资银行对AI相关行业的直接未偿风险敞口仅占总资产的0.8%(约占一级资本的9%,含未提取承诺则升至25%),直接敞口极为有限。 高盛重申对银行板块相对于非金融企业(特别是科技行业)的“高配”(Overweight)评级,并预计在供需失衡背景下,AI资本开支周期将持续高企至2027年底。
主要观点
- AI主要通过轻资产的费用变现和内部运营降本增效两大渠道对银行信用形成利好。
- 重申对银行板块相对于非金融板块(特别是科技行业)的“高配”(Overweight)建议。
- 高盛近期将2026年美元投资级总发行量预测从2.1万亿美元上调至2.3万亿美元,并预计2027年达到2.4万亿美元,连续两年创历史新高。
- 美资银行在财报电话会议中提及AI资本开支的频率约为非金融企业的9倍,2026年二季度美资银行平均每场提及AI约9次,欧资银行约4次。
- 大型美资银行对AI直接风险敞口仅占总资产的0.8%(约占一级资本的9%),计入未提取承诺后升至25%,体现“发起-分销”的轻资本特征。
- AI相关活动驱动了美资银行今年以来投资银行业务量与费用增长的约50%-55%,以及2026年上半年股票业务收入增长的约40%。
- 科技行业占美元投资级发债总量的比例从2024年的约5%急剧攀升至近20%,而银行占比稳定在约40%。
- 银行对AI破坏商业模式的担忧已淡化,AI相关风险关注点已转向网络攻击、欺诈及运营弹性风险。
论述逻辑
- AI基础设施资本开支激增推升整体债务融资需求 -> 科技企业大幅加杠杆发债导致科技债供给占比升至20%,带来利差扩顶压力 -> 银行主要采用“发起-分销”模式,直接保留的长期基础设施敞口仅占总资产0.8%,避免了重度杠杆化 -> 银行通过投行承销咨询(贡献年内投行业务增量的50%-55%)、股票主经纪商融资及内部AI自动化降本获益 -> 银行发债虽创纪录但占总供给比例稳定在40%且受利差偏紧支撑 -> 结论:银行信用基本面与利差表现优于非金融企业(特别是科技业),维持高配银行评级。
关键展望
- 高盛股票研究团队指出AI供需失衡正在加剧,预计AI资本开支周期将持续保持高位直至2027年底。
- 预计2026年美元投资级总供给将达2.3万亿美元,2027年达到2.4万亿美元,连续两年创历史新高。
- 数万亿美元的AI基础设施规模超出银行资产负债表与公募银团市场单独承载能力,预计私募信贷、专业基础设施平台、房地产基金等私募市场将提供日益重要的长久期资金份额。
- 监管关注点聚焦于AI引发的运营与网络风险,欧洲央行已要求重大受监管机构提交正式整改方案,以应对AI引发的网络威胁、ICT治理及运营安全漏洞。
推荐标的
- 报告未明确给出针对个股的推荐标的与目标价;板块策略上维持对银行板块(Banks)相对于非金融板块(Non-Financials,特别是科技行业 Technology)的高配(Overweight)建议。
关键图表
图1. 人工智能基础设施代表轻资本收费业务
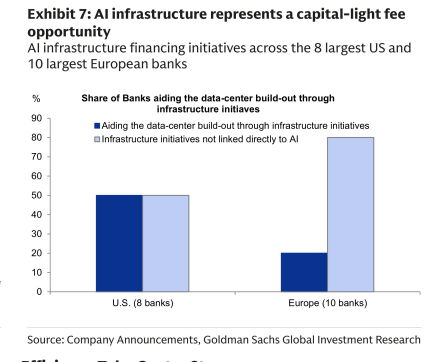
图2. 大多数银行未披露其人工智能相关情况
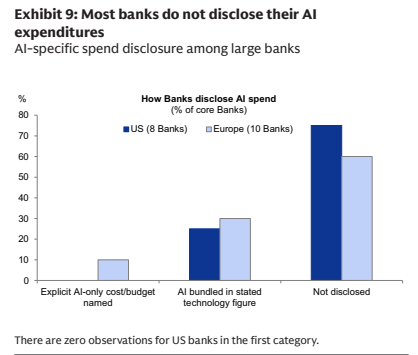
图3. 银行警示网络风险而非商业模式风险
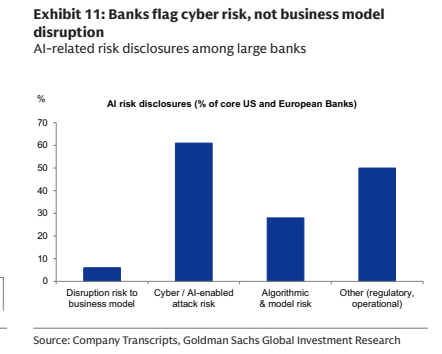
图4. 今年美元银行债利差表现跑赢科技行业
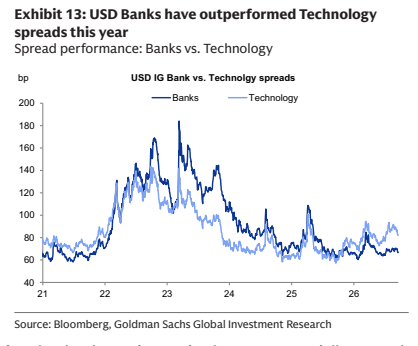
图5. 我们预计科技行业供给将持续增加