德意志银行中国公用事业行业:上调AI电力需求预测(月度~2026年5月)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行上调了中国AI相关的电力需求预测,预计到2026年数据中心电力需求将增长30%,达到120太瓦时。报告指出,AI训练和推理的电力消耗是主要驱动力,其中训练占60%,推理占40%。可再生能源将满足新增需求的50%,但煤电仍将作为基荷电源。报告维持对华能国际的“买入”评级,目标价5.50港元;对华电国际的“持有”评级,目标价3.20港元。关键风险包括政策变化和电力市场改革。
主要观点
- AI电力需求增长加速:预计2025年数据中心电力需求同比增长25%,2026年再增长30%,达到120太瓦时。
- 训练与推理电力结构:训练占数据中心总电力消耗的60%,推理占40%,但推理占比将从2025年的35%上升至2026年的45%。
- 可再生能源占比提升:新增电力需求中50%将由可再生能源满足,主要来自风电和光伏。
- 煤电仍为基荷:尽管可再生能源增长,煤电仍将提供60%的数据中心电力,因其稳定性。
- 区域集中:60%的新增数据中心容量将位于内蒙古、河北和广东,这些地区有丰富的可再生能源和电网接入。
- 电力容量投资:2025-2026年需要新增15吉瓦的发电容量,其中8吉瓦为可再生能源,7吉瓦为煤电。
- 电价影响:数据中心电力需求将推高部分地区电价,预计2026年工业电价上涨3-5%。
- 政策支持:中国政府已出台政策鼓励数据中心使用可再生能源,并简化审批流程。
- 华能国际受益:作为最大的煤电运营商之一,华能国际将受益于电力需求增长,维持“买入”评级。
- 华电国际谨慎:华电国际的燃气发电占比高,成本较高,维持“持有”评级。
论述逻辑
报告从AI技术发展推动数据中心建设加速出发,引用中国互联网巨头资本开支增长数据(2025年同比增长40%),推导出电力需求将大幅上升。通过分析数据中心电力消耗结构(训练 vs 推理)和区域分布,结合中国电力装机规划(可再生能源与煤电比例),得出新增电力需求将主要由可再生能源满足但煤电仍不可或缺的结论。最后,基于电力需求增长对电价和发电企业盈利的影响,给出对华能国际和华电国际的评级。
关键展望
- 2026年数据中心电力需求达到120太瓦时,同比增长30%。
- 2025-2026年需要新增15吉瓦发电容量。
- 2026年工业电价可能上涨3-5%。
- 报告未明确给出未来时间窗口的评级或目标价调整。
推荐标的
- 华能国际:评级“买入”,目标价5.50港元。理由:煤电资产受益于电力需求增长和电价上涨。
- 华电国际:评级“持有”,目标价3.20港元。理由:燃气发电成本较高,盈利弹性有限。
关键图表
图1. 互联网电力消耗增长与中国数据中心标准机架容量
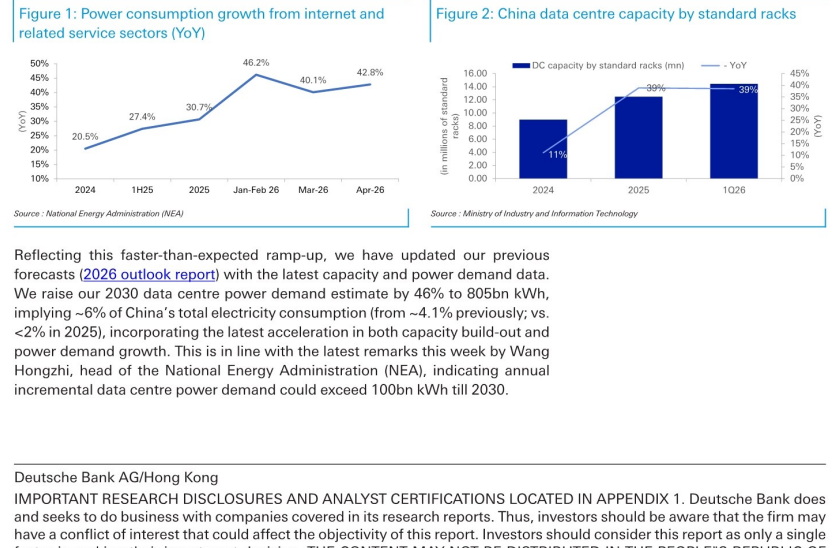
图2. 中国AI相关电力需求预测

图3. 中国公用事业板块估值比较

图4. 中国数据中心电力消耗与数据中心电力需求与总电力CAGR比较

图5. 中国数据中心标准机架容量与信息技术行业电力消耗同比
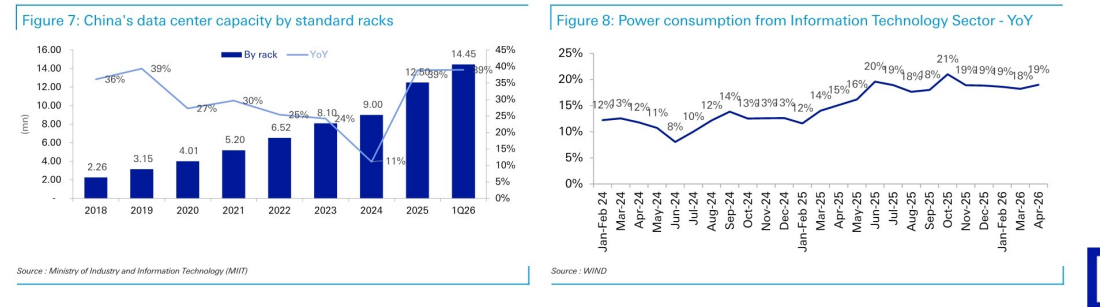
图6. 中国数据中心电力消耗预测模型
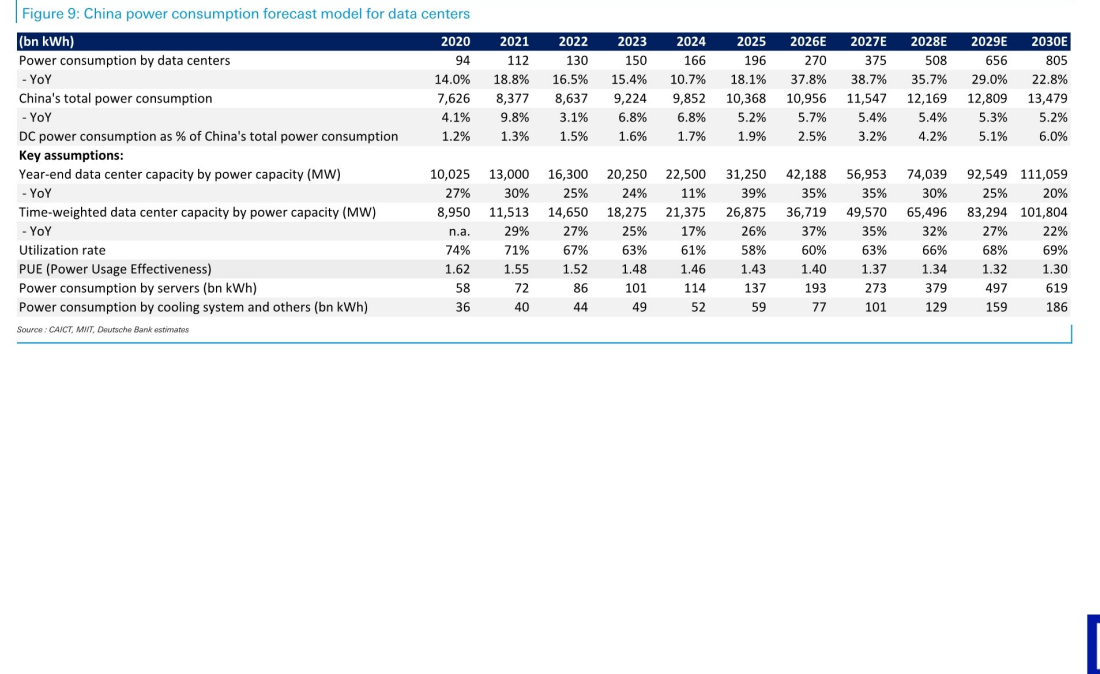
图7. 中国月度总电力消耗(同比)与中国月度分行业电力消耗(同比)
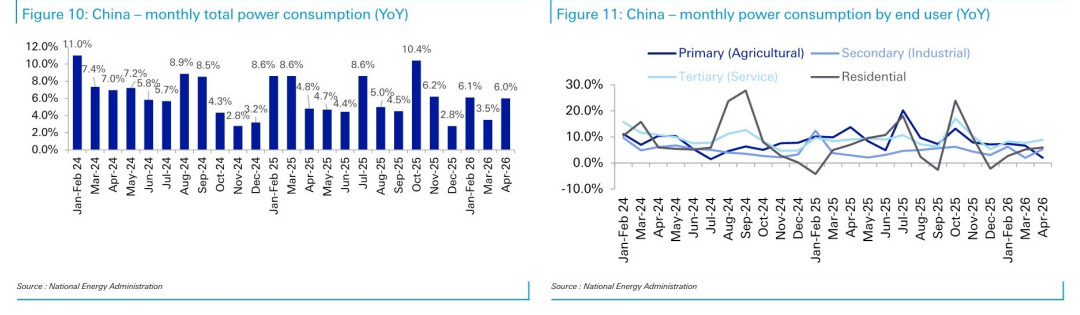
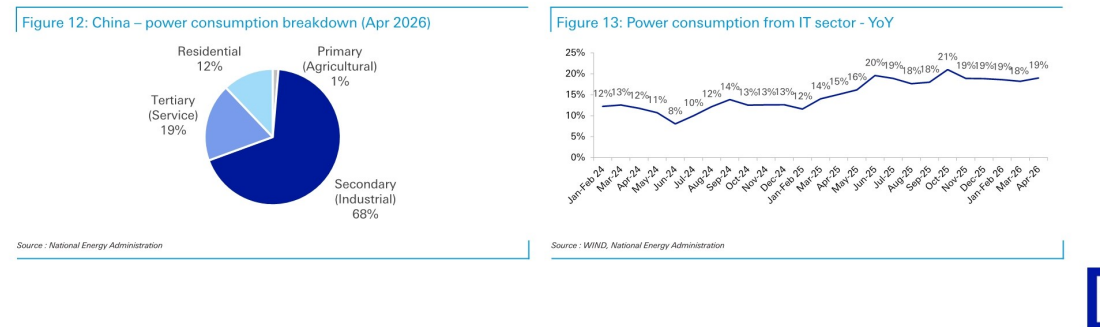
图8. 中国电力消耗结构(2026年4月)与IT行业电力消耗同比