瑞银 Vertex Pharmaceuticals(VRTX.US)幻灯片AMKD 深度解析+ Doc Call:27年初2~3B 美元和III 期数据
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银发布Vertex Pharmaceuticals(VRTX.US)幻灯片深度报告,维持买入评级,12个月目标价由US$585.00上调至US$615.00,2026年9月25日收盘价为US$526.19,并认为III期中期数据公布时股价可能上下10-15%波动。 核心事件是口服药inaxaplin在APOL1介导肾病(AMKD)的III期48周中期数据,预计2027年初读出,需在蛋白尿(UPCR)与eGFR斜率两项终点同时达到统计学显著——这是与povetacicept IgAN监管框架的关键区别。 瑞银认为仅重度原发性AMKD人群即代表$2-3B机会,即使采用相对保守假设AMKD也是$3B+市场:美国/欧盟核心可及人群约150K患者、扩展人群再增约100K,模型假设每位患者年费用US$400,000、20%毛净抵扣后净费用US$288,000,inaxaplin合计收入从2027年US$82M升至2032年US$2,369M、2036年US$3,001M、2037年US$3,184M。 基于IIa期n=13例FSGS患者13周蛋白尿降低约48%且未见平台期,瑞银基准情形预期III期蛋白尿降幅>50%、对应eGFR较安慰剂改善2-3 mL/年(基准AMPLITUDE 48周差异-2.1 mL,低于约-1.8 mL的显著性阈值),结合数千次蒙特卡洛模拟得出约65%的中期成功概率(POS)。 战略上,inaxaplin将成为VRTX肾病管线第二个潜在上市药物,与PDUFA日期为11月30日的povetacicept(IgAN)有望组成新的数十亿美元franchise,膜性肾病III期与ADPKD(VX-407,II期)等适应症亦在推进,肾病有望成为仅次于囊性纤维化的第二大业务支柱。 瑞银预计公司未来5年约10%增长、核心CF业务至2030年代末无LOE,UBS口径EPS 12/26E/12/27E/12/28E分别为19.05/21.77/26.26美元,均高于一致预期的18.77/21.08/25.06。 报告配套9月30日美东上午10点肾病专家网络电话会。
主要观点
- 瑞银维持VRTX买入评级,12个月目标价由US$585.00上调至US$615.00,并认为III期中期数据公布时股价可能±10-15%波动。
- 关键催化剂为口服药inaxaplin在APOL1纯合风险突变、重度蛋白尿且无其他合并症患者中的III期48周中期数据,预计2027年初读出;需在蛋白尿与eGFR斜率两项均达到stat sig,与povetacicept的IgAN监管框架存在关键区别。
- 市场空间:仅重度原发性AMKD人群即可能代表$2-3B机会,瑞银认为即使采用相对保守假设AMKD也可能是$3B+机会,模型中inaxaplin合计收入自2027年US$82M增至2032年US$2,369M、2036年US$3,001M、2037年US$3,184M。
- 流行病学与模型假设:VRTX估计美国/欧盟核心可及人群约150K患者、扩展人群可再增100K;美国可及APOL1纯合突变患者2024年187,000(占17%)、确诊FSGS合并APOL1纯合突变16,450(占24%);假设每位患者年费用US$400,000、毛净抵扣20%、依从性90%(净费用US$288,000),2028年起美国以外收入按美国销售的25%计。
- IIa期概念验证数据强:n=13例基线患FSGS的患者在仅13周治疗时UPCR蛋白尿较基线降低约48%,基线蛋白尿范围0.9 g/g至2-3 g/g及以上;瑞银认为治疗时间更长后降幅可能更深。
- III期AMPLITUDE入组标准:UPCR>0.7 g/g、eGFR介于≥25和<75 mL/min/1.732(旨在排除接近终末期肾病及短期不易恶化的较健康患者),排除糖尿病等其他合并症患者,患者继续使用SGLT2、GLP1等背景治疗,且不再像IIa期那样要求活检确诊FSGS。
- 统计显著所需效应量:瑞银测算中期分析蛋白尿效应在all-comers人群约需~30%、FSGS人群约需~42.5%,eGFR斜率较安慰剂需约~1.8 mL差异;基于管理层评论假设约50%患者属FSGS亚组,IIa期16例之外的66例additional Phase II患者纳入eGFR中期评估。
- 基准情形与成功率:预期III期48周蛋白尿降幅~50%、eGFR较安慰剂改善2-3 mL/年;基准AMPLITUDE 48周eGFR差异-2.1 mL将低于-1.8 mL的显著性阈值(eGFR delta下限1.2 mL/年至~4-5 ml/年、安慰剂效应保守假设0-5%);对1000s次试验的蒙特卡洛模拟显示约65%概率在中期达到stat sig。
- 蛋白尿向eGFR的转换有先例支撑:CKD研究中约50-60% UPCR降幅通常对应4-5 mL/年的eGFR年化获益;可比III期研究中Otsuka VISIONARY(sibeprenlimab)在约51% UPCR降幅下eGFR改善+4.5 mL/年、Vera ORIGIN(atacicept)在约42%降幅下改善+5.0 mL/年(均为安慰剂校正)。
- IIb期数据的两个注记:部分患者因不依从和/或缺乏评估被剔除,5例患者出现一过性、无症状LFT升高;瑞银并不担心,因升高为低级别、一过性且可能受基线用药干扰,IIa期16例患者中无LFT升高。
- 肾病franchise大图景:inaxaplin将是VRTX肾病管线第二个潜在上市药物,与PDUFA日期为11月30日的povetacicept(IgAN)有望组成新的数十亿美元franchise;膜性肾病(povetacicept III期进行中)与ADPKD(VX-407口服corrector,II期)等更多适应症在推进,管理层曾表示肾病长期可'比肩CF业务规模'。
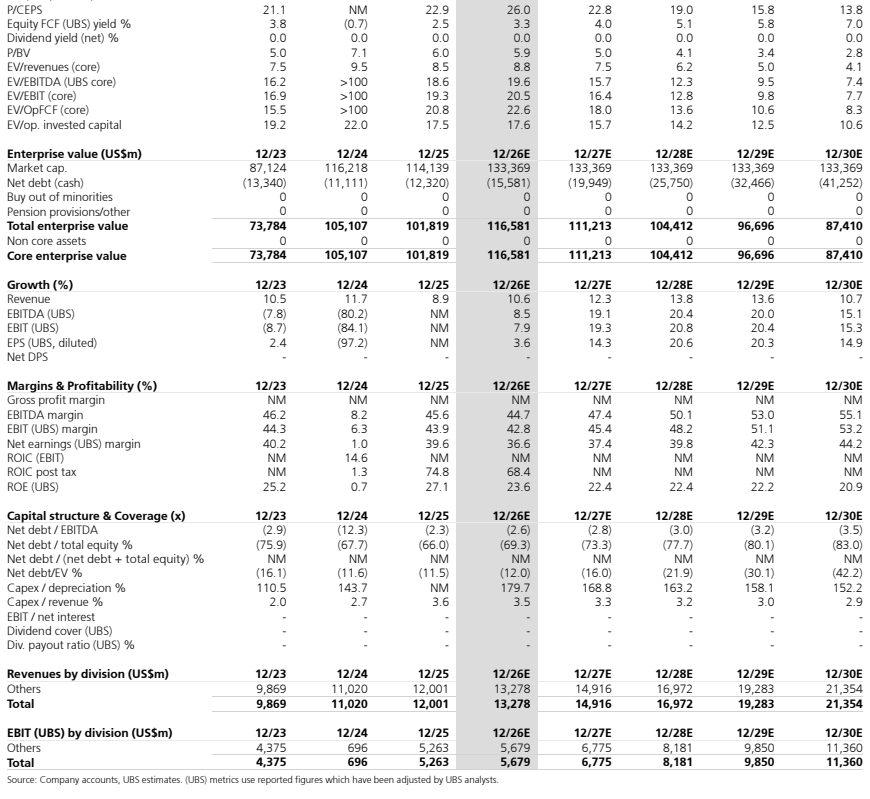
- 增长与盈利预测:瑞银预计VRTX未来5年约10%增长、核心CF业务至2030年代末无LOE;营收12/26E为13,278、12/27E为14,916、12/28E为16,972(US$m),UBS口径EPS 12/26E 19.05、12/27E 21.77、12/28E 26.26,高于一致预期18.77、21.08、25.06。
论述逻辑
- III期48周中期数据2027年初读出 → 需UPCR蛋白尿与eGFR斜率双双stat sig(瑞银测算eGFR需较安慰剂约~1.8 mL差异,蛋白尿在all-comers约~30%、FSGS约~42.5%)→ IIa期n=13患者13周即降蛋白尿~48%且未达平台 → 更长疗程下基准情形为蛋白尿降幅>50% → 先例研究显示约50-60% UPCR降幅对应4-5 mL/年eGFR获益 → 基准AMPLITUDE 48周差异-2.1 mL低于-1.8 mL阈值 → 1000s次蒙特卡洛模拟得出~65% POS → 美国/欧盟核心可及人群~150K+扩展100K、每位患者US$400,000年费用、20%毛净抵扣 → 仅重度原发性AMKD即$2-3B机会(模型合计收入2036年US$3,001M、2037年US$3,184M)→ inaxaplin成为肾病franchise第二个潜在上市药、povetacicept PDUFA为11月30日 → 肾病有望成为仅次于CF的第二大支柱、支撑未来5年~10%增长 → 目标价由US$585.00上调至US$615.00、维持买入。
关键展望
- 关键验证点:III期48周中期分析(UPCR蛋白尿+eGFR斜率)预计2027年初读出;阳性且stat sig的结果将支持在中期分析时递交上市申请(filing)。
- 股价弹性:中期数据公布时股价可能±10-15%波动。
- povetacicept(IgAN肾病)PDUFA日期为11月30日。
- 瑞银将于9月30日(周三)美东上午10点举办肾病专家网络电话会,讨论最新数据及APOL1与IgAN领域的商业前景。
- 瑞银量化评估将'Phase 3 APOL1 Kidney Disease Data'列为未来三个月的正面催化剂,日期为约数(approximate)。
- 模型预测:inaxaplin合计收入2027年US$82M、2028年US$370M、2029年US$867M、2032年US$2,369M、2036年US$3,001M、2037年US$3,184M;EPS(UBS,diluted)12/27E 21.77、12/28E 26.26。
推荐标的
- Vertex Pharmaceuticals Inc(VRTX.US,美交所代码VRTX.O):12个月评级买入,12个月目标价US$615.00(前次US$585.00),2026年9月25日股价US$526.19,市值US$133b;上调理由是AMKD的$2-3B潜在机会、约65%的III期中期成功概率及肾病franchise成为第二增长支柱。
- 报告引用的对照公司(未给予评级或目标价,仅作为蛋白尿-eGFR转换的先例研究):Otsuka(III期VISIONARY研究,sibeprenlimab)、Vera(III期ORIGIN研究,atacicept)。
关键图表
图1. AMPLITUDE 是一项针对原发性 AMKD 的 II/III 期研究,并设有中期分析
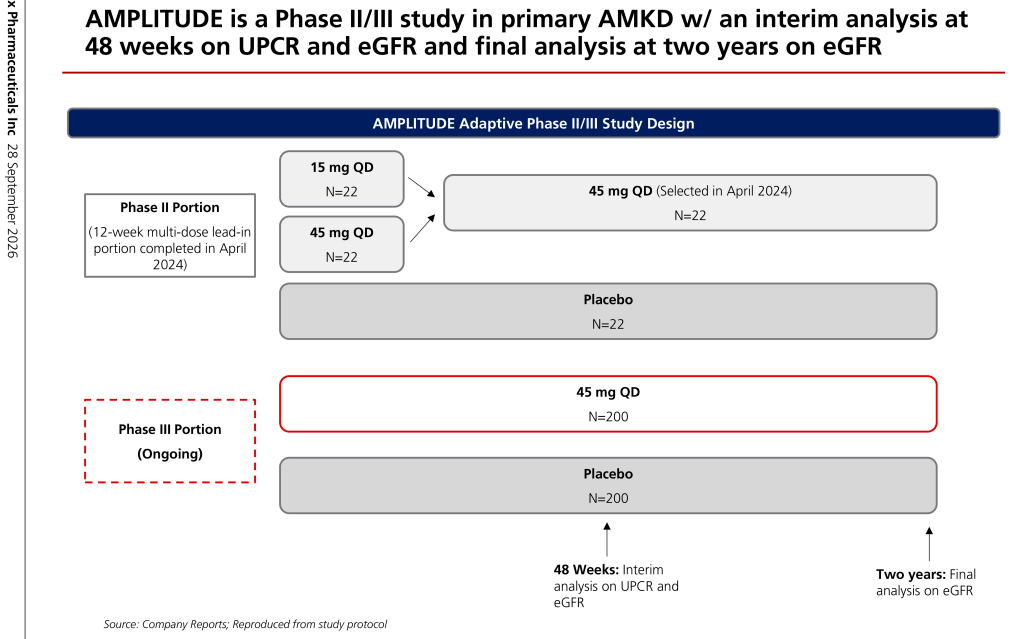
图2. IIa 期中 13 例可评估患者中有 12 例 UPCR 出现下降
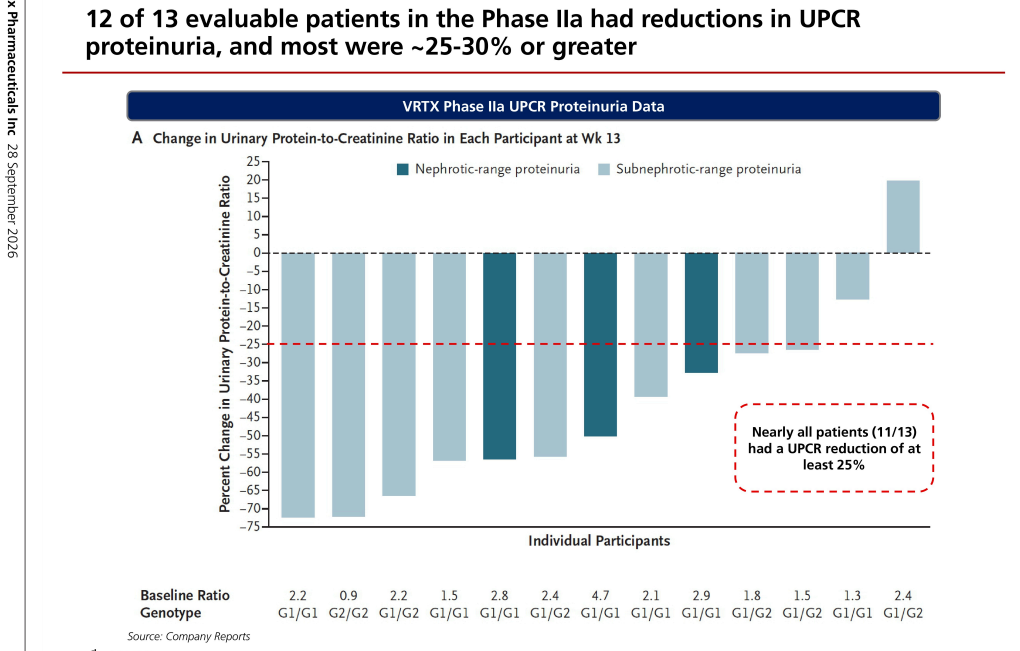
图3. IIa 期研究显示平均 UPCR 持续强劲下降
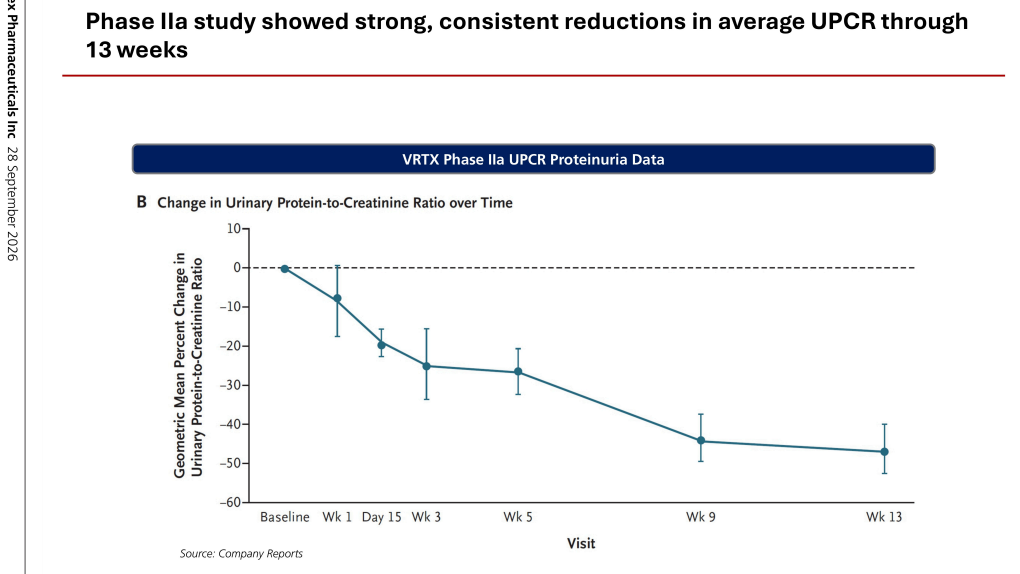
图4. IIa 期入组人群蛋白尿水平较高,一般大于 1.0 g/g
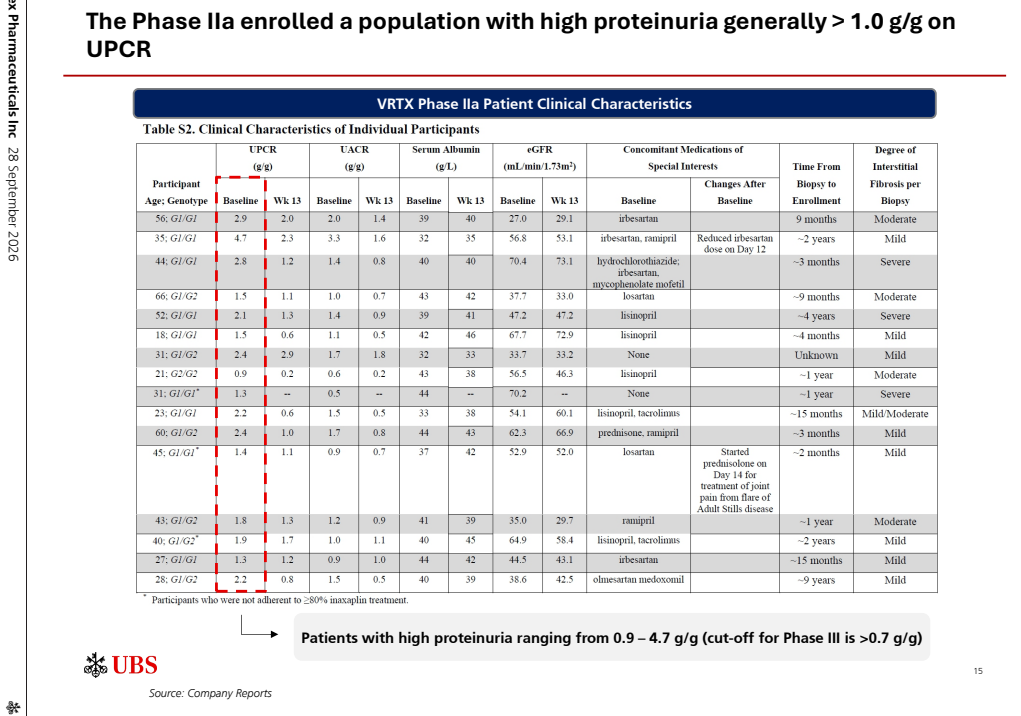
图5. 为支持我们约 50% 的目标,我们构建了一条示例入组曲线,显示
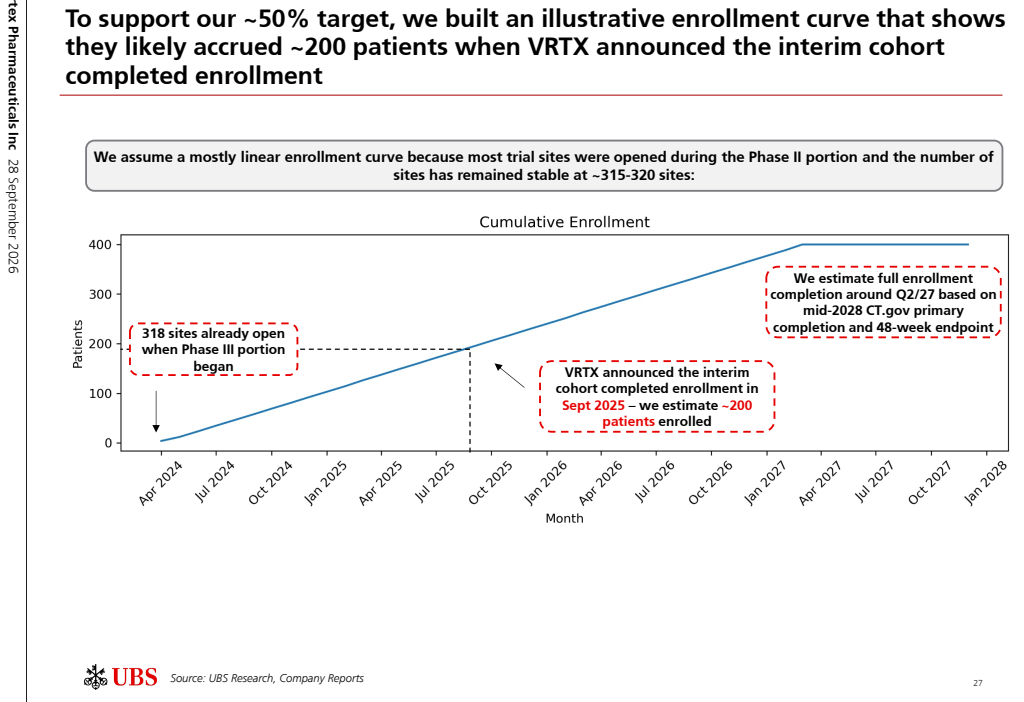
图6. 股权自由现金流(UBS)收益率 % 38 7 25 33 40 51 58 70