陈奥林 徐浩天 金融工程 金工深度 金融工程研究报告:融资数据的行业轮动应用
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告发现融资数据在行业截面上呈现反转效应而非动量效应,融资盘参与度提升最大的行业往往已累积较多涨幅、微观交易结构趋于拥挤,后续更可能调整。 研究通过两项改进增强反转信号:一是仅聚合近期涨幅较大个股的融资数据,二是将行业融资流入强度与近期涨跌幅做回归取残差,构建异常融资流入强度指标。 等权方案下月度 RankIC 均值 -0.07、年化 ICIR -1.13,流通市值加权方案下月度 RankIC 均值 -0.072、年化 ICIR -1.31。 基于市场高位小盘占优、低位大盘占优的特征,多头组合采用流通市值加权、空头组合采用等权。 2017-2026 年回测区间内,周频策略多头年化超额 11.1%、月超额胜率 70.2%,空头年化超额 -11.9%、月超额胜率 68.4%;月频策略多头年化超额 9.9%、空头年化超额 -8.3%。 将底层标的由行业指数替换为 ETF 后表现略有下滑但维持稳定。 叠加 ETF 资金流数据后,综合策略多头年化超额 20.8%、空头年化超额 -14.5%,多空两端月超额胜率均达 70% 以上,显著优于单一策略。
主要观点
- 融资余额总量与市场行情走势一致但略微滞后,呈现追动量特征,个人投资者在融资账户中占据绝对主导
- 无论采用何种指标构建方法,融资盘参与度提升的行业在截面上反而更多呈现反转特征,因融资盘右侧交易属性下参与度最高的行业往往已微观交易结构拥挤
- 改进一:由个股聚合至行业时仅考虑近期涨幅较大的股票,因反转更可能来自近期表现偏强的个股
- 改进二:将行业融资流入强度与行业近期涨跌幅做回归,取残差作为异常融资流入强度指标,剔除涨跌幅对融资流入的天然影响
- 维度越细分回归拟合优度越弱:个股 R² 仅 0.06、行业 R² 为 0.17、全 A 回归 R² 为 0.39,因此选择先聚合至行业再回归
- 等权方案下月度 RankIC 均值 -0.07、年化 ICIR -1.13,流通市值加权方案下月度 RankIC 均值 -0.072、年化 ICIR -1.31,均呈稳定的负向预测能力
- 市场位于阶段高位时小盘股占优、阶段低位时大盘股占优,因此多头组合(捕捉底部反转)用流通市值加权、空头组合(捕捉触顶回落)用等权
- 周频策略:多头年化超额 11.1%、月超额胜率 70.2%,空头年化超额 -11.9%、月超额胜率 68.4%
- 月频策略:多头年化超额 9.9%、月超额胜率 63.7%,空头年化超额 -8.3%、月超额胜率 64.6%
- 将底层标的由行业指数替换为 ETF 后表现略有下滑,多头周度年化超额降至 10.9%、空头周度年化超额 -11.2%,可能因部分行业缺乏对应 ETF
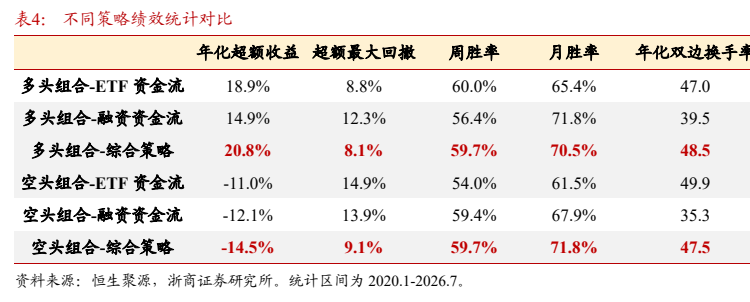
- 叠加 ETF 资金流与融资资金流后的综合策略:多头年化超额 20.8%、空头年化超额 -14.5%,多空两端月超额胜率分别达 70.5% 和 71.8%
- 融资资金流单一策略多头年化超额 14.9%、月胜率 71.8%;ETF 资金流单一策略多头年化超额 18.9%、月胜率 65.4%
论述逻辑
- 融资总量滞后于市场行情 → 直觉上融资资金应用于行业轮动时呈动量特征 → 实际测试发现融资盘参与度提升的行业截面呈反转效应(右侧交易致微观结构拥挤)→ 改进1:仅聚合近期涨幅较大个股融资数据以增强反转信号 → 改进2:行业融资流入强度对涨跌幅回归取残差(异常融资流入强度),剔除股价涨跌对融资流入的内生影响 → 因个股维度 R² 过低(0.06),先聚合至行业再做回归 → 市场顶部小盘狂热、底部大盘占优 → 多头用流通市值加权、空头用等权 → 周频调仓优于月频 → 叠加 ETF 资金流后综合策略显著优于单一策略
关键展望
- 策略绩效统计回测区间为 2017.1-2026.7,综合策略回测区间为 2020.1-2026.7
- 风险提示:模型基于历史数据统计,历史数据不代表未来;平滑参数等超参数设定对模型结果存在影响;策略历史回测数据不代表未来运作的实际效果或可能获得的实际收益
- 报告未明确给出具体的前瞻预测时间窗口、价格目标或评级指引
推荐标的
- 报告未明确给出推荐标的。表 2 列出 34 只行业 ETF 作为策略底层配置标的(含半导体 ETF 512480.SH、证券 ETF 512880.SH、银行 ETF 512800.SH、军工 ETF 512660.SH 等),但这些仅用于策略落地实现,报告未对任何标的给出评级或目标价
关键图表
图1. 融资余额在拐点处往往略微滞后于市场(右轴单位亿元)
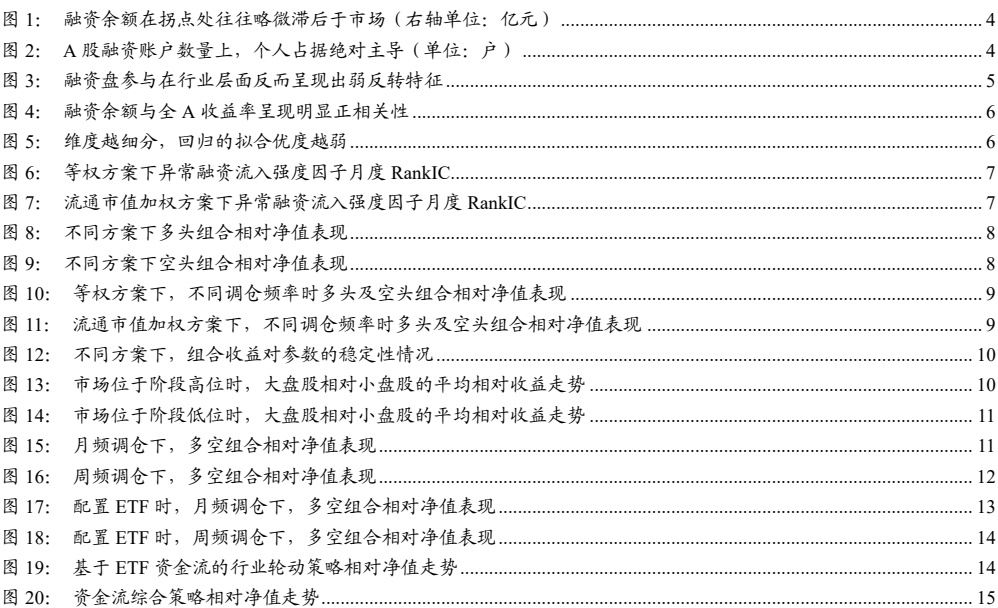
图2. 不同方下空头组合对值现
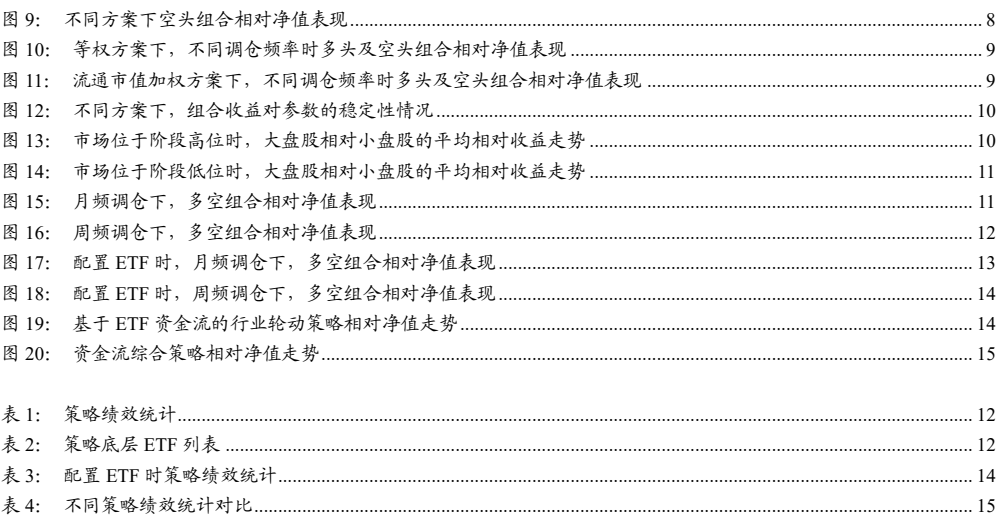
图3. 周频调仓下多空组合相对净值表现
图4. 图表
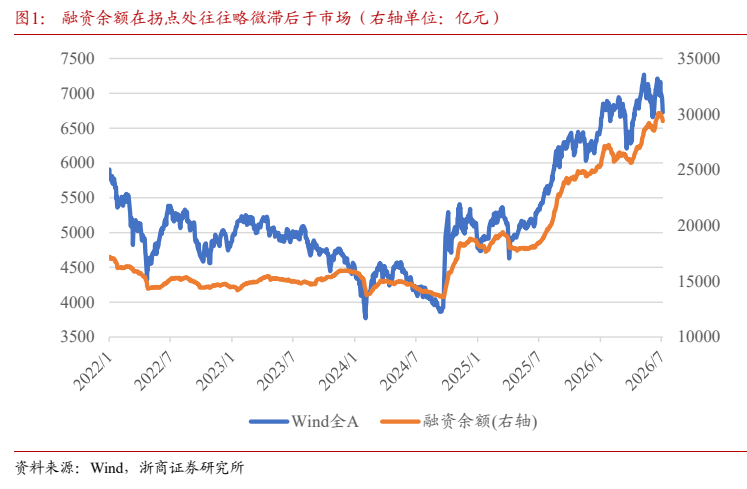
图5. 维度越细分回归的拟合优度越弱
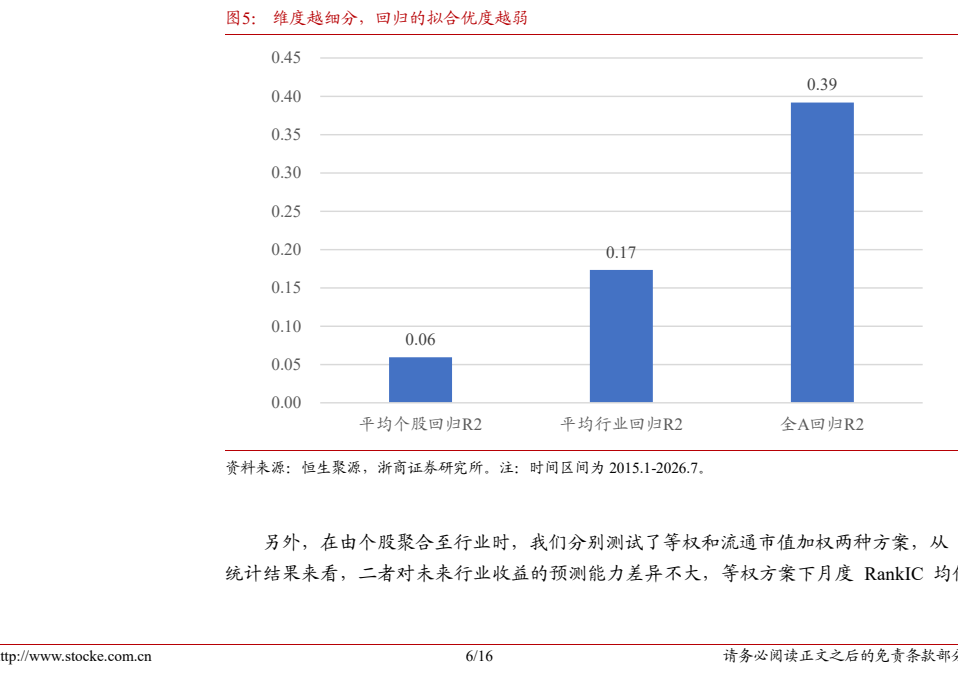
图6. 流通市值加权方案下不同调仓频率时多头及空头组合相对值现
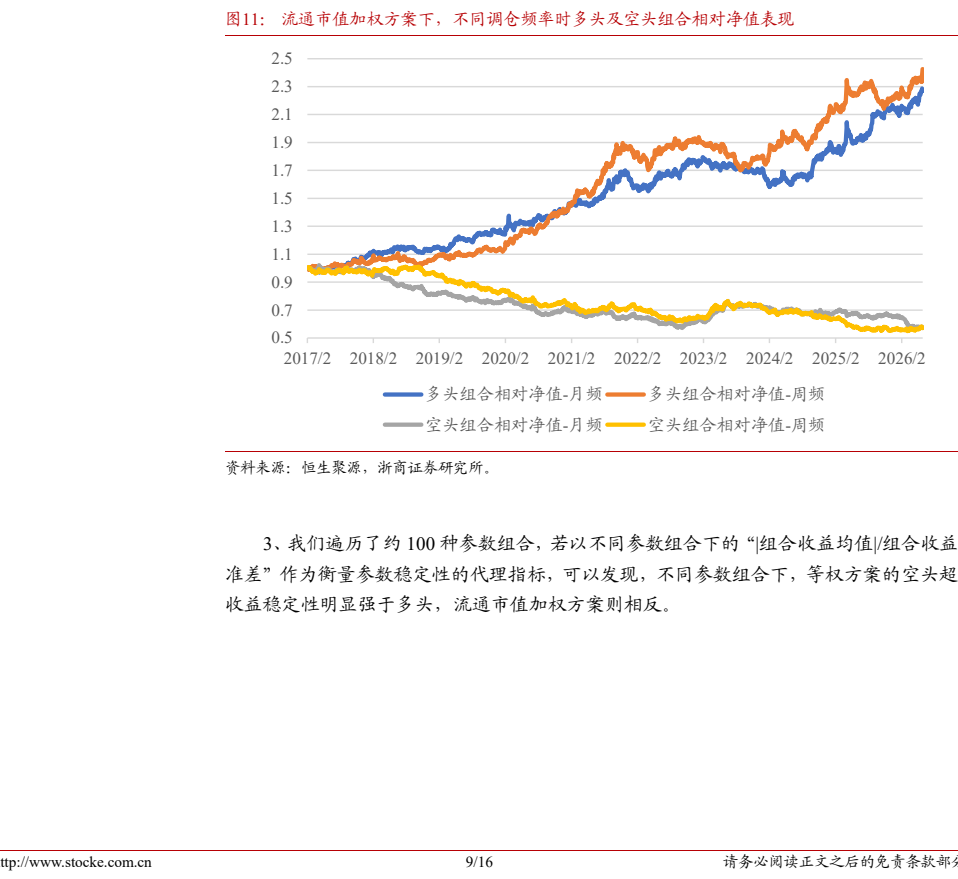
图7. 图表
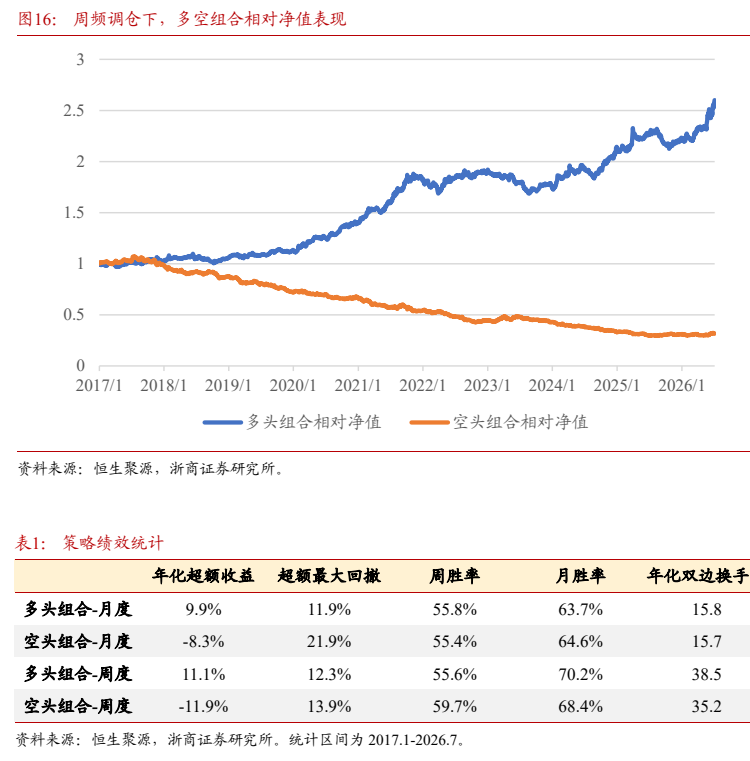
图8. 不同策略绩效统计对比