高盛 捷普(JBL):终端市场趋势和客户项目上量表明强劲增长可持续;26财年第四季度总结
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
捷普(Jabil)2026财年第四季度营收为106亿美元,非公认会计准则(non-GAAP)每股收益为4.40美元,均超出华尔街预期。 尽管业绩强劲,但受限于高预期及投资者对利润杠杆的担忧,股价在9月30日下跌10%。 公司预计2027财年营收将达到445亿美元,核心EBIT利润率为6.1%,每股收益为17.55美元。 AI市场是核心增长引擎,预计2027财年AI相关营收将增长约54%至221亿美元。 公司计划通过回购等方式将80%以上的自由现金流返还给股东。
主要观点
- 捷普第四季度营收和每股收益均显著高于FactSet共识预期
- 2027财年营收指引为445亿美元,高于此前高盛预期的429亿美元
- AI市场增长强劲,预计2027财年营收增长54%
- 智能基础设施部门客户规模扩大,预计2027财年有6家客户贡献超过10亿美元营收
- 公司预计2027财年上半年与下半年营收占比约为45%/55%
- 产能扩张支持未来增长,约400万平方英尺产能即将上线
- 公司已启动新的15亿美元股票回购授权
论述逻辑
- 强劲的终端市场需求(特别是AI基础设施) -> 客户项目上量与产能扩张 -> 推动2027财年营收增长至445亿美元 -> 随着产品组合改善,利润率有望在2028财年及以后持续扩张 -> 维持买入评级。
关键展望
- 2027财年营收指引为445亿美元,核心EBIT利润率为6.1%,每股收益为17.55美元
- 2028财年及以后,医疗、国防、能源基础设施及物理AI将成为增长驱动力
- 高盛将12个月目标价从375美元上调至397美元
推荐标的
- 维持买入(BUY)评级,目标价397美元
关键图表
图1. 捷普27财年第一季度业绩指引摘要
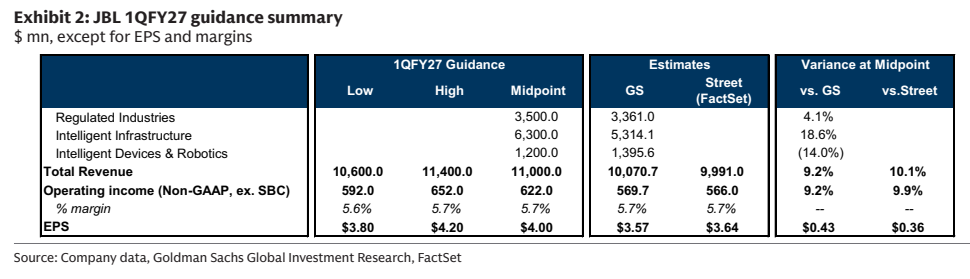
图2. 捷普27财年业绩指引摘要
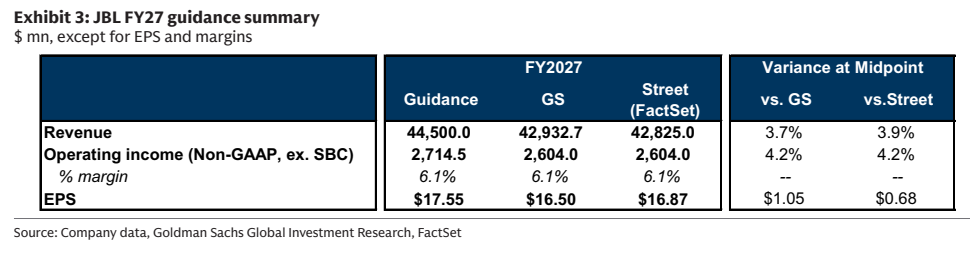
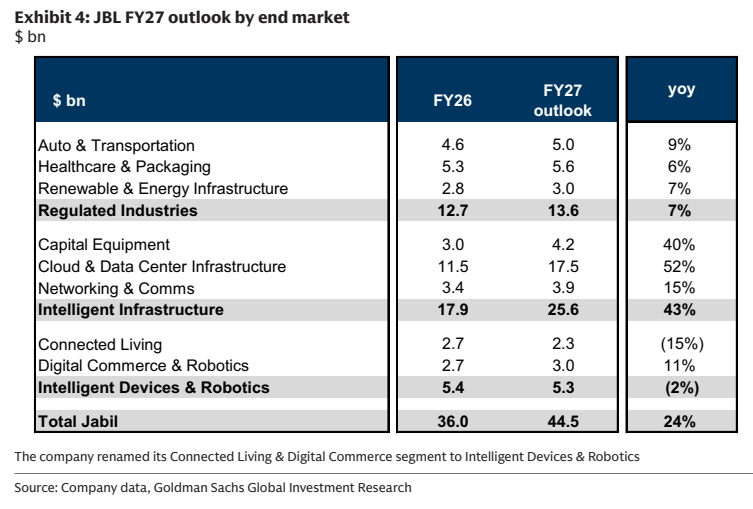
图3. 捷普27财年按终端市场划分的展望