高盛 日本电子元器件:8月财务省贸易数据(MLCC.US):环比因季节性回落,但预计9月起动能将增强
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
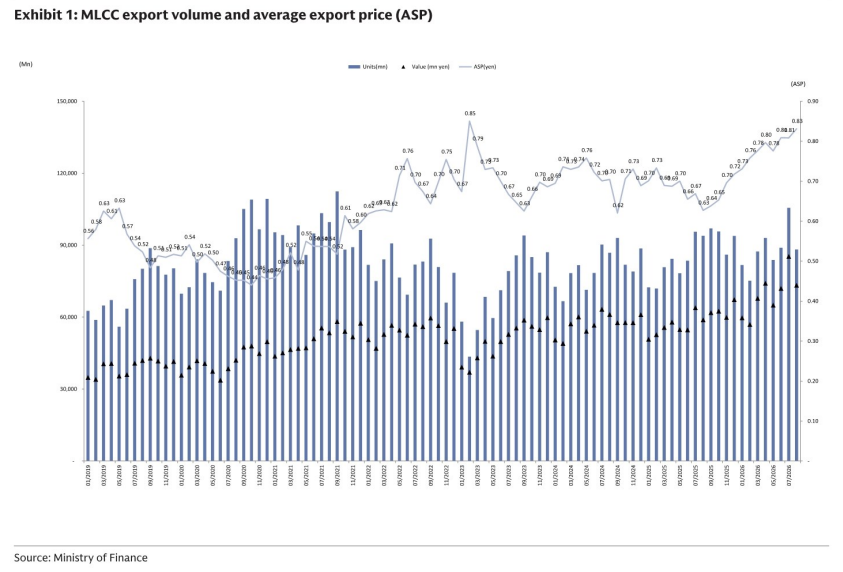
高盛基于9月29日公布的日本财务省8月贸易统计指出,MLCC平均出口价格环比上涨3%,出口量环比下降16%,出口额环比下降14%;同比来看三项分别为+33%、-6%和+24%。 高盛认为量与额的环比回落主要反映暑假带来的常规季节性,并预计9月起出口动能将重新增强;ASP环比与同比齐升,高盛假设这反映平均单价更高的AI/DC应用贡献上升。 评级方面,高盛维持村田制作所(CL)、太阳诱电与TDK的买入评级,12个月目标价分别为¥12,900、¥21,300和¥4,900。 在中期业绩节点,高盛预计村田将凭借2Q业绩超指引、上调全年指引、MLCC产量/产能利用率提升、产品组合改善与下半年展望向好,令市场对其盈利能力、成长潜力和竞争力的正面看法进一步全面强化,尽管投资者对其估值再度升温,高盛仍维持看多。 高盛还预计太阳诱电和TDK股价将在中期业绩时补涨:太阳诱电若2Q全公司OPM按指引超过10%,可能成为估值改善的催化剂;TDK的真实盈利能力可能被低估,随着全年指引大幅上调及FY3/27以后的成长潜力(HDD相关产品、数据中心中型电池、被动元件盈利改善)更加可见,其估值有望提升。
主要观点
- 8月MLCC平均出口价格环比上涨3%,出口量环比下降16%,出口额环比下降14%。
- 同比来看,MLCC均价、出口量、出口额三项数据分别为+33%、-6%和+24%。
- 高盛认为量与额的环比回落反映暑假带来的常规季节性,预计9月起动能将再次增强。
- ASP环比与同比均上升,高盛假设这反映平均单价更高的AI/DC应用贡献增加。
- 高盛维持村田制作所(CL)、太阳诱电和TDK的买入评级。
- 村田:预计中期业绩时市场对其盈利能力、成长潜力和竞争力的正面看法将全面强化,驱动力包括2Q业绩超指引、上调全年指引、MLCC产量/产能利用率提升、产品组合改善和下半年展望向好;尽管投资者估值再度上升,高盛维持看多。
- 太阳诱电:股市可能低估AI/DC用MLCC的收益及产能利用率上升带来的经营杠杆;若2Q全公司OPM按指引超过10%,可能成为估值改善的催化剂。
- TDK:真实盈利能力可能被低估,随着全年指引大幅上调及FY3/27以后的成长潜力(HDD相关产品、数据中心中型电池、被动元件盈利改善)更加可见,估值将改善。
- 报告附图Exhibit 1展示MLCC出口量与平均出口价格(ASP)走势,数据来源为日本财务省。
论述逻辑
- 8月财务省贸易数据出炉(MLCC出口量环比-16%、出口额环比-14%、均价环比+3%)→ 高盛判断环比下滑源于暑假常规季节性而非基本面走弱 → ASP环比与同比齐升,指向单价更高的AI/DC应用贡献上升 → 由此预计9月起出口动能将重新增强 → 再结合村田、太阳诱电、TDK在2Q业绩、全年指引上调、产能利用率提升与AI/DC相关成长性方面的前景,维持三家买入评级并重申目标价(¥12,900、¥21,300、¥4,900)。
关键展望
- 预计MLCC出口动能自9月起再次增强。
- 村田:中期业绩预计成为正面催化,2Q业绩超指引、上调全年指引、下半年展望向好,市场正面看法料全面强化。
- 太阳诱电:若2Q全公司OPM按指引超过10%,可能成为估值改善催化剂。
- TDK:预计全年指引将大幅上调,FY3/27以后的成长潜力来自HDD相关产品、数据中心中型电池和被动元件盈利改善。
- 主要风险:智能手机产量下滑/需求弱于预期、MLCC供需恶化、日元升值;TDK另面临投入成本上升风险。
推荐标的
- 村田制作所(Murata Mfg.,6981.T):买入(CL),12个月目标价¥12,900;基于FY3/29E EV/GCI vs. CROCI/WACC,对板块倍数10X给予80%溢价,隐含FY3/29E P/E为30x。
- 太阳诱电(Taiyo Yuden,6976.T):买入,12个月目标价¥21,300;基于FY3/29E EV/GCI vs. CROCI/WACC,对板块倍数10X给予80%溢价,隐含FY3/29E P/E为31X。
- TDK(6762.T):买入,12个月目标价¥4,900;基于FY3/29E EV/GCI vs. CROCI/WACC,对板块平均EV/DACF倍数10X给予10%溢价,隐含FY3/28E P/E为27X。
关键图表
图1. MLCC出口量和平均出口单价(ASP)