摩根士丹利中国航空业2026年4月:增长因定价通胀而放缓;低成本航空和国际航线为亮点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出,2026年4月中国航空业增长因定价通胀而放缓,但低成本航空(LCC)和国际航线成为亮点。整体客运量增速较一季度有所回落,票价通胀压力持续,但LCC和国际航线需求强劲。报告维持对行业的中性评级,并强调需关注成本控制和运力调整。
主要观点
- 2026年4月中国航空客运量同比增长8%,低于一季度的12%,增长放缓主要受定价通胀影响。
- 票价通胀持续,国内航线平均票价同比上涨5%,但客座率下降2个百分点至82%。
- 低成本航空(LCC)表现突出,客运量同比增长15%,客座率保持85%以上。
- 国际航线复苏强劲,客运量同比增长20%,主要受东南亚和欧洲航线推动。
- 货运业务增长稳定,货邮周转量同比增长6%。
- 燃油成本同比上升10%,但航空公司通过套期保值部分对冲。
- 报告维持对中国航空业的中性评级,认为短期增长面临通胀压力。
- 推荐关注低成本航空和国际航线占比较高的航空公司。
论述逻辑
报告从2026年4月行业数据出发,发现整体客运量增速放缓,但细分领域出现分化。定价通胀导致国内航线需求承压,而低成本航空凭借价格优势和国际航线受益于出境游复苏,成为增长亮点。由此推导出行业整体中性、但结构性机会存在的结论。
关键展望
报告未明确给出未来时间窗口或价格目标,但指出若通胀持续,行业增长可能进一步放缓;低成本航空和国际航线有望维持增长势头。风险包括燃油价格波动和宏观经济不确定性。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 中国航空公司:客运量数据同比比较
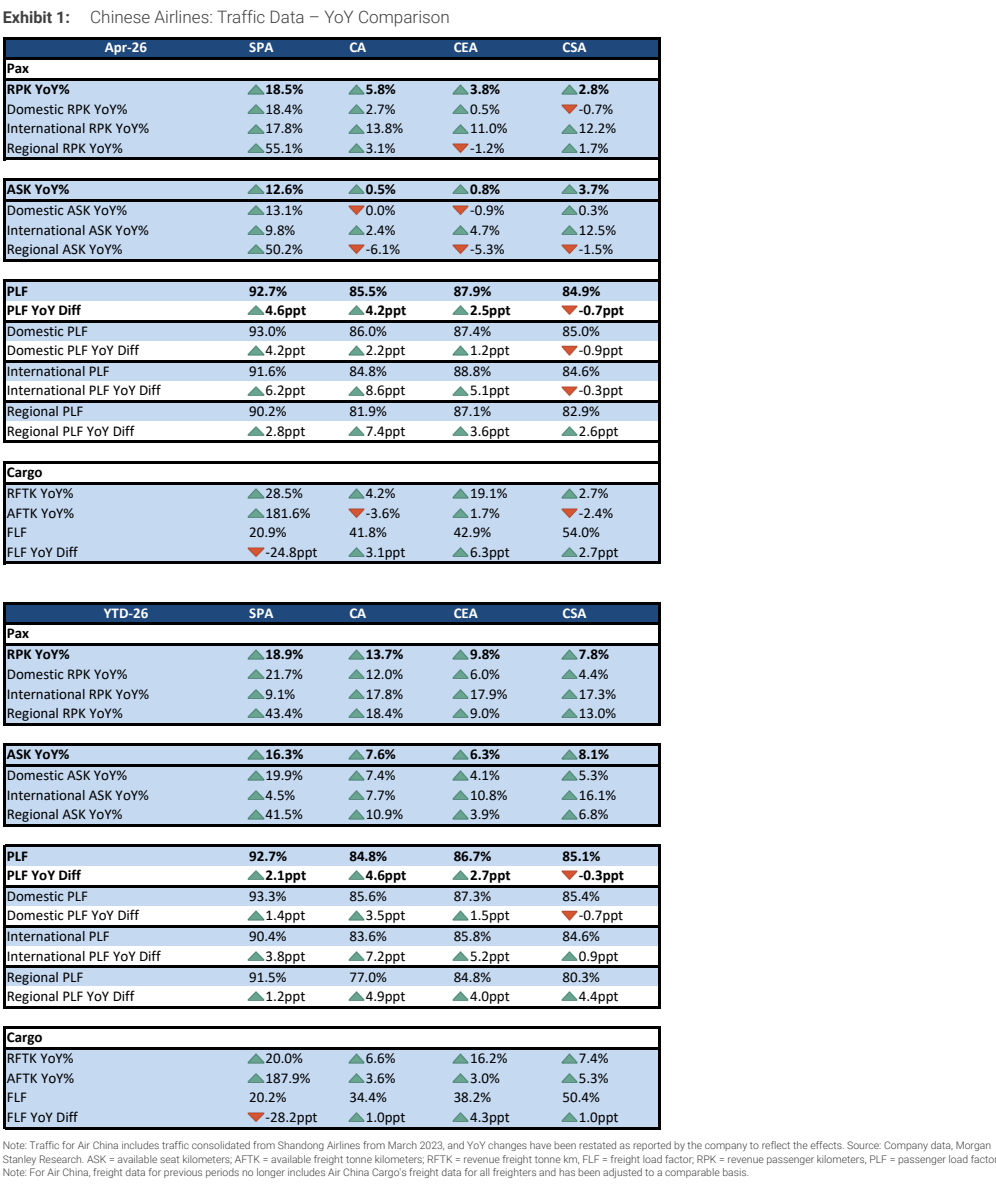
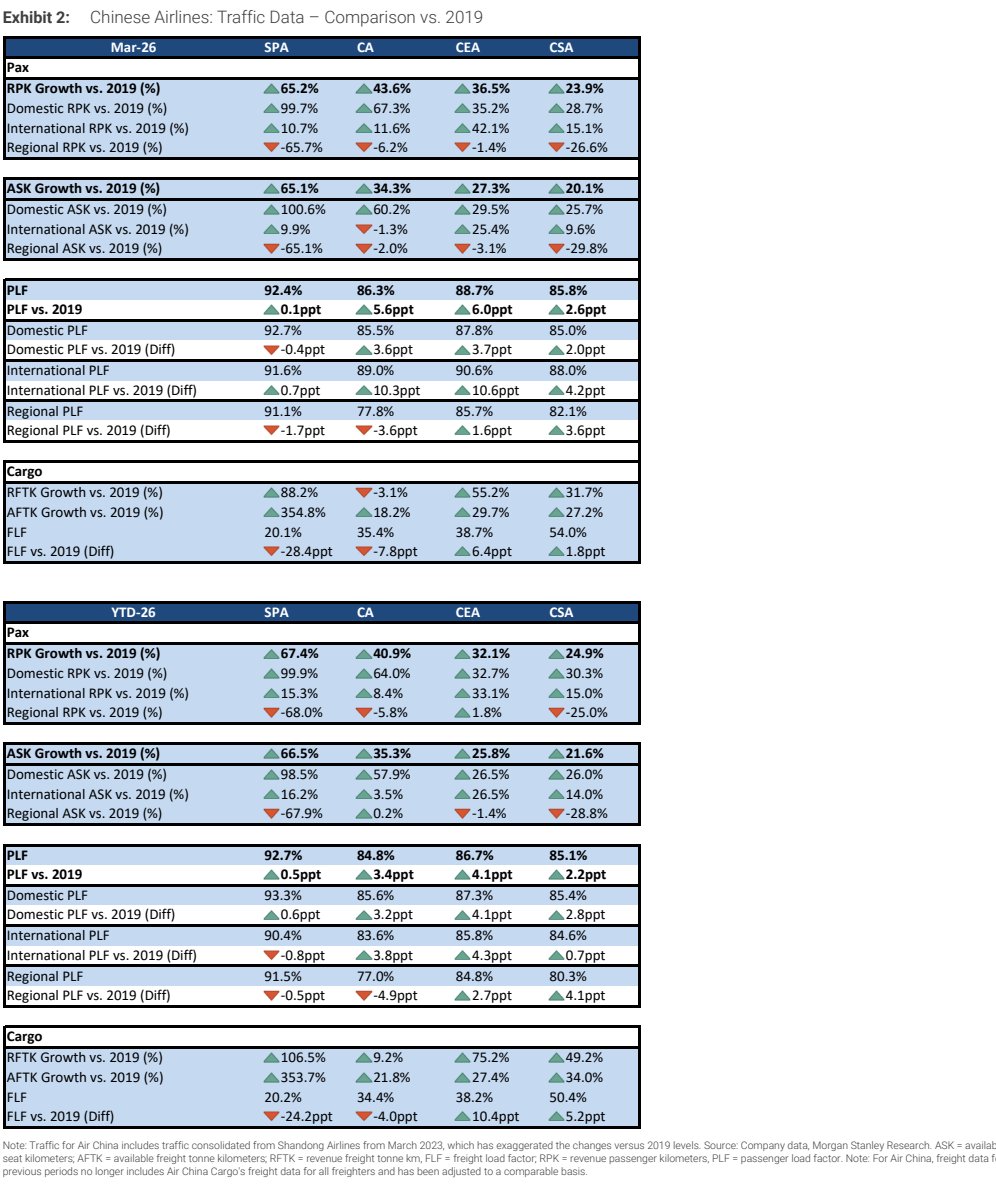
图2. 中国航空公司:客运量数据与2019年比较