摩根大通 NACS图片集–饮料与零食创新深度解析
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通参与了在拉斯维加斯举办的美国便利店协会(NACS)展会,并与可口可乐、百事、Monster Beverage、Celsius Holdings、Keurig Dr Pepper 及 Primo Brands 的高管进行了交流。 在便利与加油(C&G)渠道客流承压、消费者单次加油进店消费预算仅约 $9-$10 的背景下,高油价导致客流及进店频次双双下滑,消费者更加追求便利、速度与丰富选择,促使包装消费品(CPG)公司全力聚焦高性价比与强功能性产品。 消费者对饮料的需求向补水、纯净配料、零糖、蛋白质、膳食纤维及咖啡因/能量倾斜,行业未来 15 个月的创新储备显著高于往年。 各大上市饮料龙头中,可口可乐产品线最为丰富且积极布局益生元与限量款,Keurig Dr Pepper 强力拓展能量品类与怀旧风味,Monster 则推出对标 GLP-1 标签的 30g 蛋白质能量饮,Celsius 补充水分能量产品但受限于 SKU 精简,百事饮料创新节奏相对落后同行。
主要观点
- 便利与加油渠道(C&G)客流承压,消费者单次进店预算受限在 $9-$10 左右,促使厂商聚焦平价与高功能性产品。
- 消费者对饮料的期待持续提升,核心诉求集中在补水、纯净配料、零糖、蛋白质、纤维以及咖啡因/能量来源,驱动未来 15 个月创新爆发。
- 可口可乐拥有业内最庞大的储备管线,正在美东测试含膳食纤维的 Coke Zero Prebiotic 等益生元产品,并加大限时供应(LTO)投入以提振客流与客单价。
- 百事零食板块聚焦蛋白质、纤维与替代烹饪三大支柱,但在饮料创新储备方面预计在未来一年落后于同行。
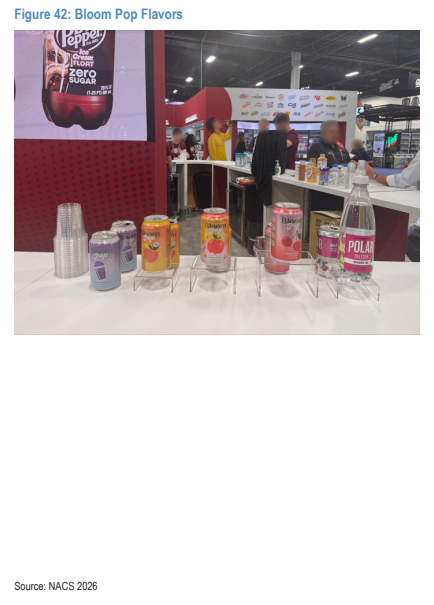
- Keurig Dr Pepper 积极推进能量饮品扩张,尤其是 Bloom、C4 与 Ghost 的新口味,并深度布局怀旧汽水与零糖系列,预计于 2027 年推出相关常态及喷泉机版本。
- Monster Beverage 继 2026 年创纪录推出约 20 款新品后,2027 年核心颠覆性创新为契合 GLP-1 标签的 Monster + Protein Energy,含 30g 蛋白质、6g 益生元且仅 2g 糖。
- Celsius 推出含 200mg 咖啡因及 670mg 综合电解质的无气泡 16-oz Energy + Hydration 新品,但主品牌受 SKU 精简影响创新节奏有所暂停,目前主要靠 Alani Nu 带动。
- Primo Brands 正在扩大市场份额,正通过 ~LSD 幅度提价抵消燃油与运输成本压力,单饮包装水仍具备广阔扩张空间且仅占当前销售额的约 15%。
论述逻辑
- 高油价挤压消费者单次加油后的便利店进店预算(降至 $9-$10)并导致客流下滑 -> 消费者进店时更加偏好高性价比、便利快速以及具备明确功能价值的产品 -> CPG 公司顺应消费者对补水、零糖、高蛋白、高纤维及能量补充的需求,集体加速未来 15 个月的功能性饮料与健康零食研发创新 -> 具备强管线创新(如可口可乐、KDP、Monster)及渠道执行力的企业获得份额优势,而产品创新较弱(如百事饮料端)或正面临 SKU 精简(如 Celsius)的公司短期推新步伐分化。
关键展望
- 未来 15 个月内全行业将迎来密集的创新产品上市潮,规模远超去年展会水平。
- 可口可乐计划于 2027 年 2 月推出 Coke Cherry Lime 限时产品,并预计在假日季推行 Creamy Vanilla 与 Strawberry Float。
- Keurig Dr Pepper 预计于 2027 年晚些时候推出 Dr. Pepper Ice Cream Float 的现调喷泉机与冰沙版本,Ghost Energy 联名款(7Up 与 A&W)亦将于 2027 年成为常态产品,Bloom Energy 的 Cotton Candy 与 Lemon Freezie 将于 2027 年 1 月到店。
- Monster 规划在 2027 年夏季重新上市限时款 Monster Ultra Red, White & Blue Razz 与 Juice Monster Strawberry Lemonade。
- 成本端持续面临燃油与运输通胀压力,Primo Brands 预计通过 ~LSD(低个位数)幅度提价进行部分抵消。
推荐标的
- 可口可乐 (KO):评级为 Overweight(增持),截至 2026 年 10 月 8 日收盘价为 $87.77;创新储备最为充沛,围绕益生元、LTO 及补水矩阵全面发力以提升客单价。
- Keurig Dr Pepper (KDP):评级为 Overweight(增持),截至 2026 年 10 月 8 日收盘价为 $31.26;强力推进能量饮品扩张(Bloom、C4、Ghost)并融合怀旧经典风味。
- Celsius Holdings (CELH):评级为 Overweight(增持),截至 2026 年 10 月 8 日收盘价为 $27.40;推出电解质与能量结合新规格,尽管主品牌正经历 SKU 精简暂停部分推新,Alani Nu 仍维持创新活力。
- Primo Brands (PRMB):评级为 Overweight(增持),截至 2026 年 10 月 8 日收盘价为 $19.34;份额持续提升,单饮包装水及高端化(Saratoga 与 Mountain Valley)具备充足渗透跑道,并实施 ~LSD 提价抵消成本。
- Monster Beverage (MNST):评级为 Neutral(中性),截至 2026 年 10 月 8 日收盘价为 $43.65;2027 年推出契合 GLP-1 标签的高蛋白能量新品,但此前 2026 年推新已处于创纪录高位。
- 百事公司 (PEP):评级为 Neutral(中性),截至 2026 年 10 月 8 日收盘价为 $128.34;零食端发力蛋白质、纤维与替代油脂,但饮料板块未来一年的创新产品落后于同行。
关键图表
图1. 美国制造的Topo Chico口味
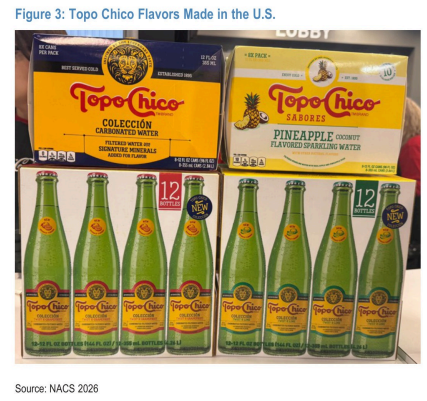
图2. 可口可乐与Fresca益生菌饮料
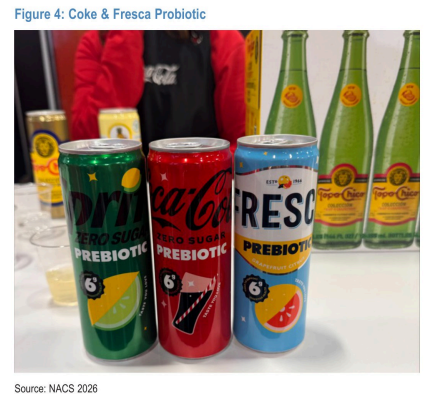
图3. 支持蛋白质产品创新的新产能
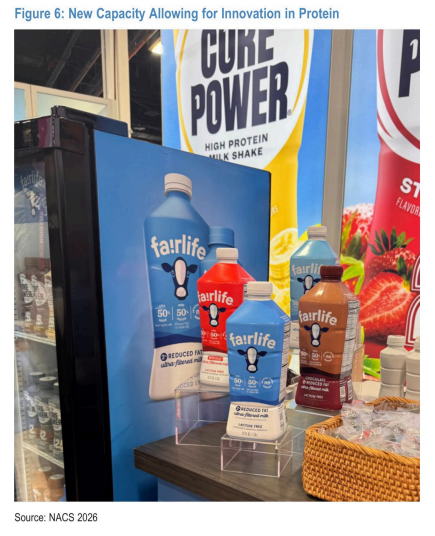
图4. 怪兽饮料最具颠覆性的创新
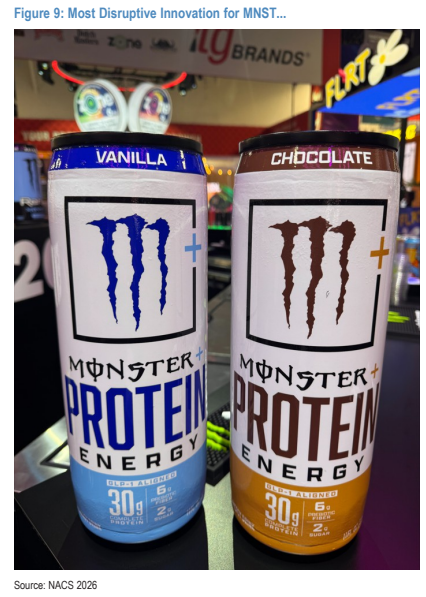
图7. 蛋白质多力多滋 - 甜辣烧烤味
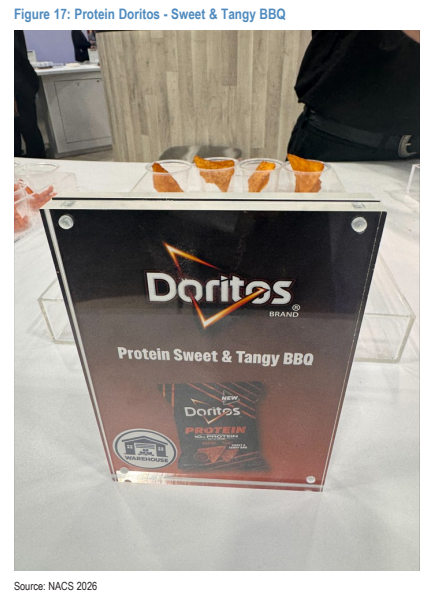
图8. 蛋白质多力多滋 - 纳乔奶酪味
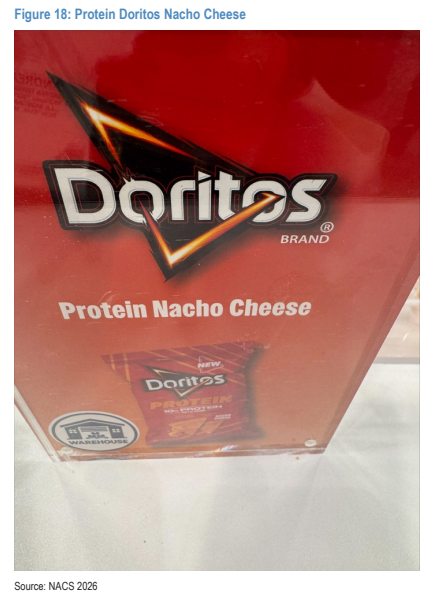
图9. 百事公司零食建议货架陈列图

图10. 百事公司饮料建议冷柜
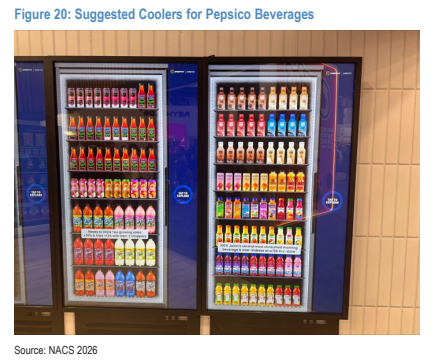
图11. Bloom Pop口味