花旗 美国航空:每日图表:商务旅行晴雨表(BTB)关闭26年第三季度强
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
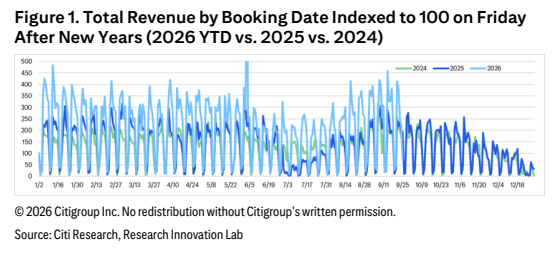
花旗在本篇Flash简评中更新了商务旅行晴雨表(BTB)的季度末读数。 3Q26贯穿全季的一条主线是premium/公商务旅行表现异常坚挺,这一趋势在与7-8月通常因休闲客占比上升而出现的明显季节性放缓对比时尤为突出。 随着季度末基数逐周抬高,数据中出现同比减速的迹象,但整体仍支持航空公司(尤其是supermajors)对需求的正面表态。 不过,习惯了在公司于会议上'表态积极'就推升股价的投资者此次失望,市场担忧若运力指引不明确转向更保守,近期RASM强势难以延续至2027年。 花旗认同这一担忧,并援引其'2YoY收入增长见顶后通常不会持续很久'的历史规律。 基于此,花旗偏好supermajors(DAL/UAL/AAL)。 报告以Figure 1呈现按出票日统计、以新年后的周五=100指数化的总收入,对比2026年YTD、2025年与2024年。
主要观点
- 花旗更新BTB季度末读数,3Q26全程premium/公商务旅行表现异常坚挺。
- 该强势在与7-8月休闲客占比上升带来的重大季节性放缓对比时格外显眼。
- 季末基数逐周抬高,数据出现同比减速迹象。
- 整体数据仍支持承运人——尤其是supermajors——的正面需求表态。
- 投资者对会议'报喜'推升股价的惯性失效感到失望,涨势消退。
- 核心担忧是若运力表态不明确更保守,近期RASM强势能否延续至2027年;花旗认同该担忧。
- 花旗援引其历史规律:2YoY收入增长见顶后通常不会持续很久。
- 结论:花旗偏好supermajors(DAL/UAL/AAL)。
- Figure 1以新年后的周五=100指数化,展示按出票日统计的总收入,并对比2026年YTD、2025年与2024年。
论述逻辑
- BTB季度末更新 → 3Q26全程premium/公商务旅行异常坚挺,且与7-8月休闲占比上升的季节性放缓形成鲜明对比 → 季末基数逐周变难令数据出现同比减速 → 但整体数据仍支持航司(尤其supermajors)的正面需求表述 → 市场却担忧运力指引不转向保守时RASM强势难续至2027年,股价涨势消退 → 花旗援引'2YoY收入增速见顶通常不持久'认同该担忧 → 结论:偏好supermajors(DAL/UAL/AAL)。
关键展望
- 未来关注点:近期RASM强势能否延续至2027年,取决于运力指引是否出现明确更保守的表态,花旗对此存有同样的担忧。
- 同比基数的持续抬升构成减速压力,报告提示2YoY收入增长见顶后通常不会持续很久。
- 本篇为图表型Flash简评,正文未给出量化预测、评级或目标价,仅给出偏好supermajors(DAL/UAL/AAL)的方向性结论。
推荐标的
- Delta Air Lines(DAL):花旗明确偏好的supermajors之一,本篇未附评级与目标价。
- United Airlines Holdings(UAL):花旗明确偏好的supermajors之一,本篇未附评级与目标价。
- American Airlines Group(AAL):花旗明确偏好的supermajors之一,本篇未附评级与目标价。
关键图表
图1. 按预订日期统计的总收入(以周五设为100进行指数化)