周评510国庆假期一二手房销量同比增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了国庆假期期间中国房地产市场的销售表现及政策影响。 数据显示,受节假日影响,上周Wind 38城新房和15城二手房销售面积环比分别下降11%和39%,但同比分别录得-6%和+10%的变动,且国庆假期后最新7日移动平均同比分别增长31%和61%。 政策层面,中央财政首次实施居民购房贷款贴息政策,多地跟进销售新规。 中金建议关注现房销售制度下的房企投资行为、核心城市二手房供需平衡及按揭贴息政策对二线城市的提振作用。
主要观点
- 国庆假期后新房销售动能显著回升,最新7日移动平均同比+31%。
- 二手房销售表现强劲,国庆假期后最新7日移动平均同比+61%。
- 全国宅地成交缩量,上周成交建面和金额同比分别-47%和-22%。
- 宅地成交溢价率回升至9%,主要受在途项目可按旧规预售影响。
- 中央财政首次推出居民购房贷款贴息政策,期限暂定1年。
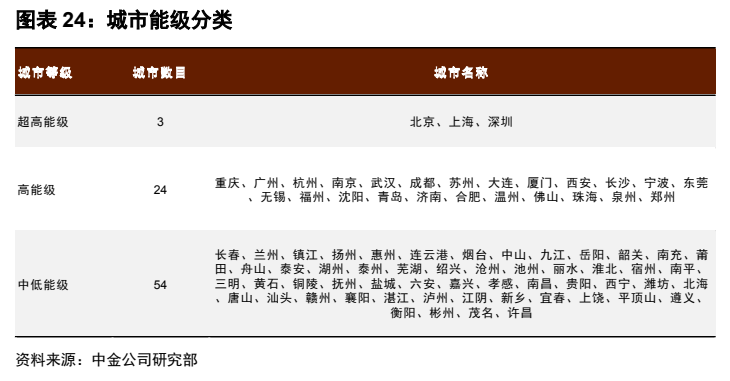
- 年初至今全国共发布203条需求支持性政策,其中超高/高能级城市占比44%。
论述逻辑
- 国庆假期销售数据在低基数下同比高增 -> 政策端按揭贴息及地方销售新规落地 -> 市场博弈政策效果与房企估值法则 -> 建议关注财务稳健、优质土储充裕的龙头房企及轻资产物企。
关键展望
- 四季度关注重点城市住房交易量价和土地市场变化。
- 现房销售制度下,房企前端投资行为可能出现缩量降价。
- 上海等头部城市二手房市场可能出现量价改善。
推荐标的
- 优先关注贝壳、华润置地、中国海外发展。
- 中小型房企关注新城控股、中海宏洋、建发国际。
- 物管板块推荐华润万象生活、绿城服务。
- 内生发展推动运营表现的恒隆地产和太古地产。
关键图表
图1. 图表 2: 对齐国庆假期后,最新 7 日移动平均新房销售面积同比+31%

图2. 图表 8: 上周全国宅地成交建面同比降近五成,宅地成交溢价率 9%

图3. 图表 9: 上周房地产主要政策梳理汇总

图4. 图表 11: 内房股板块涨跌走势图

图5. 图表 13: A 股地产板块涨跌幅排名

图6. 图表 14: 内房股板块涨跌幅排名

图7. 图表 16: 覆盖内房公司涨跌幅

图8. 图表 17: 重点地产多元企业近四周累计涨跌幅

图9. 图表 19: 港股地产公司动态市净率和动态市盈率
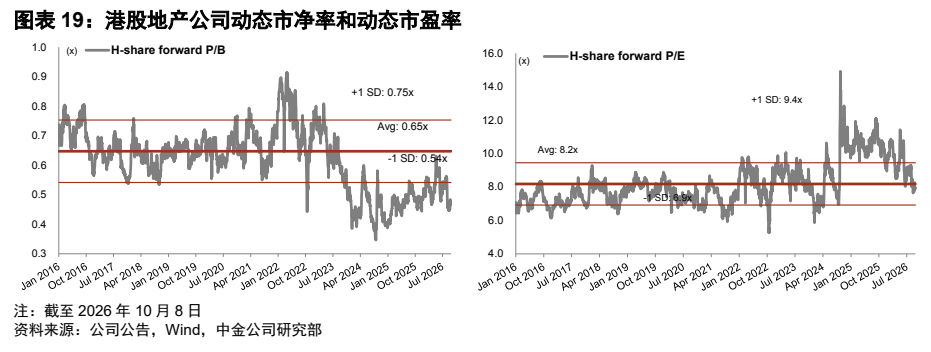
图10. 图表 21: AH 股内房可比公司估值
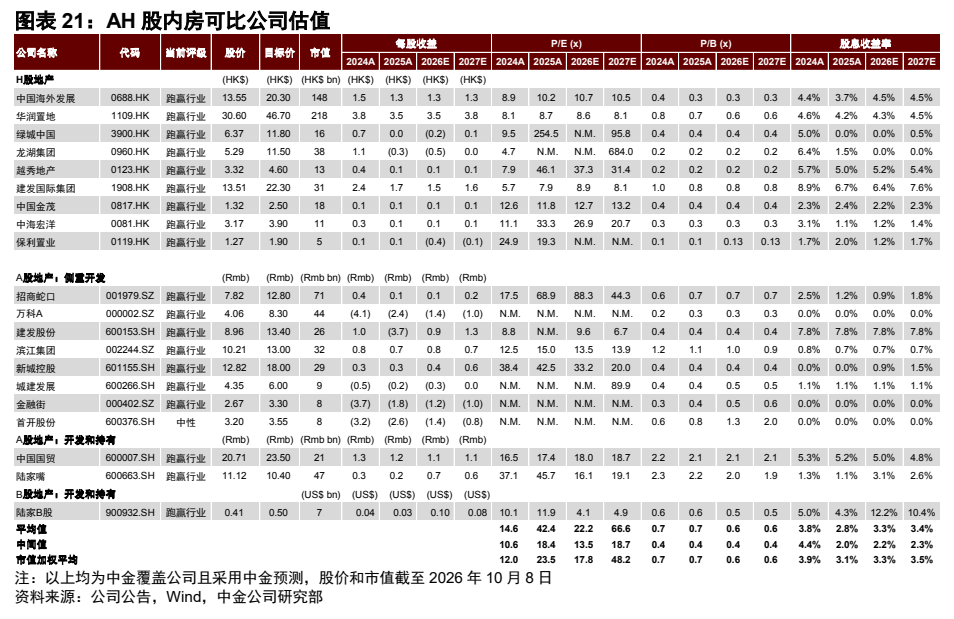
图11. 图表 22: 物业公司可比公司估值
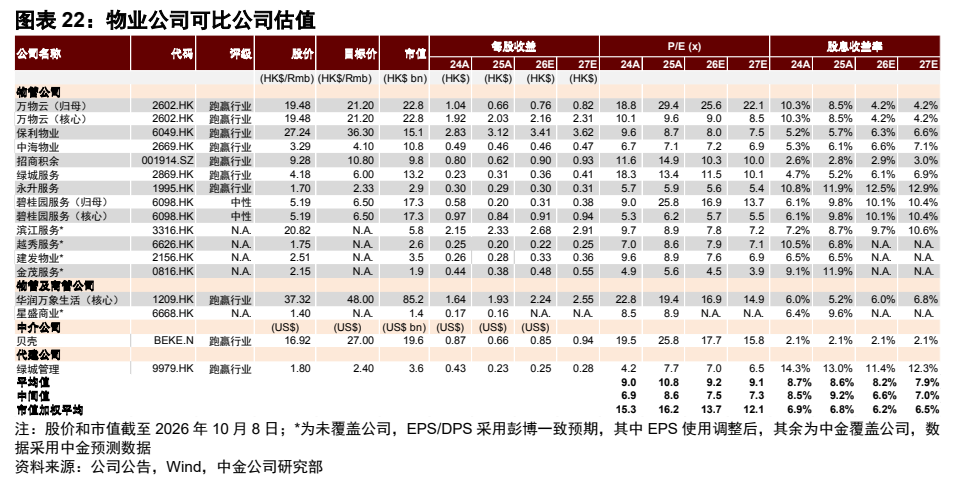
图12. 图表 24: 城市能级分类