瑞银 全球石油和天然气:霍尔木兹追踪器:214~215
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银发布第214-215天霍尔木兹追踪报告,核心判断是:近几周中东原油流量明显改善,但成品油流量并未同步恢复,促使政府进一步干预成品油市场。 G7领导人宣布在未来四个月内释放100Mb储备,并前置释放柴油库存;中国据报暂停10月燃料出口,进一步收紧市场;沙特表示东西管道修复后已以接近6Mb/d运行(产能7Mb/d),恢复速度快于预期。 流量方面,瑞银估计霍尔木兹及绕行路线的原油加成品油出口过去两天进一步升至接近18Mb/d,接近冲突前20.5Mb/d的水平,周均值升至15Mb/d,9月均值为14Mb/d,黑暗运输估计超过10Mb/d。 装船方面,海湾(除伊朗)原油装船过去两天跳升至17Mb/d,9月均值达8.8Mb/d(8月为5.5Mb/d),Yanbu装船跳升至5.8Mb/d,含Fujairah的绕行装船过去两天均值为8.0Mb/d;但海湾成品油装船回落至1Mb/d以下,远低于超过3Mb/d的正常水平。 报告图24汇总了2026年3月以来能源设施袭击,包括卡塔尔LNG出口产能17%瘫痪、估计年损失200亿美元,以及Manifa与Khurais合计600kb/d产能受影响等事件。 报告未给出个股评级或目标价,行业估值方法为EV/DACF分析。
主要观点
- 成品油流量未能跟上原油改善步伐,引发政府进一步干预:G7宣布四个月内释放100Mb,并前置释放柴油库存。
- 中国据报暂停10月燃料出口,进一步收紧成品油市场。
- 沙特东西管道修复后运行接近6Mb/d(产能7Mb/d),恢复速度快于预期。
- 霍尔木兹及绕行路线原油加成品油出口创新高:过去两天接近18Mb/d,接近冲突前20.5Mb/d水平;周均值升至15Mb/d,9月均值14Mb/d。
- 黑暗运输估计超过10Mb/d;UBS Evidence Lab数据显示阿曼湾原油和成品油流出过去几天升至18Mb/d、周均值15Mb/d;Bab el-Mandeb流量小幅回落但仍高于近期低点。
- 海湾(除伊朗)原油装船过去两天跳升至17Mb/d,周均值11Mb/d;9月均值8.8Mb/d,高于8月的5.5Mb/d;Ras Tanura终端再次大幅增加;无新的伊朗原油装船。
- 霍尔木兹以外的Yanbu原油装船随东西管道恢复,过去两天跳升至5.8Mb/d;9月均值2.7Mb/d,高于8月的1.4Mb/d,但仍远低于6-7月超过4.3Mb/d的均值。
- 含Fujairah的绕行原油装船过去两天均值8.0Mb/d,推动9月均值升至5.4Mb/d,对比8月的3.4Mb/d和7月的6.4Mb/d。
- 与原油相反,海湾成品油装船回落至1Mb/d以下,远低于超过3Mb/d的正常水平,是成品油市场紧张的核心证据。
- 图24汇总能源设施袭击:卡塔尔LNG设施遇袭致17%出口产能瘫痪、估计年损失200亿美元并威胁对欧亚供应;Manifa产能被削减300,000 b/d、Khurais被削减300kb/d,合计影响600kb/d;Shell Pearl GTL(可处理1.6 billion cubic feet/day、产出140,000 bpd)受损一条线停产。
- 行业估值与风险框架:估值方法包括EV/DACF分析;风险包括油气价格波动、全球炼油、营销和化工利润率,以及油气业务的常规勘探风险。
论述逻辑
- 中东原油流量近几周明显改善(霍尔木兹+绕行出口接近18Mb/d、海湾装船跳升至17Mb/d、东西管道恢复至接近6Mb/d)→ 但成品油流量未同步恢复(海湾成品油装船低于1Mb/d,正常超过3Mb/d)→ 成品油市场持续紧张促使政府干预(G7四个月释放100Mb并前置释放柴油、中国暂停10月燃料出口)→ 报告以追踪器形式量化流量、装船、黑暗运输、航运与能源设施袭击(图24:卡塔尔LNG产能损失17%、合计600kb/d油田产能受影响等)→ 结论是原油侧已接近冲突前水平而成品油缺口仍在,风险集中在油气价格波动与炼化利润率。
关键展望
- G7储备释放计划为未来四个月释放100Mb,其中柴油库存前置释放,是未来数月成品油市场的关键供给变量。
- 中国暂停10月燃料出口,10月为直接验证窗口。
- 沙特东西管道修复 reportedly 需3至5周,现已提前恢复至接近6Mb/d(产能7Mb/d),后续观察其能否回到满负荷。
- 海湾成品油装船能否回升至超过3Mb/d的正常水平,是成品油紧张缓解与否的跟踪指标。
- 报告明确的风险包括油气价格波动、全球炼油、营销和化工利润率以及常规勘探风险;提供的PDF文本未包含目标价或评级变化。
推荐标的
- 报告未明确给出推荐标的:提供的PDF文本中未出现个股评级、目标价或覆盖公司列表;报告行业分类为大型石油公司(Oil Companies, Major),估值方法为EV/DACF分析。
关键图表
图1. 按目的地划分经霍尔木兹海峡运输的石油及油品(百万桶/日)

图2. 中东各港口原油装船量周均值(百万桶/日)

图3. 按载重吨计算的延布原油装船量(百万桶油当量/日)
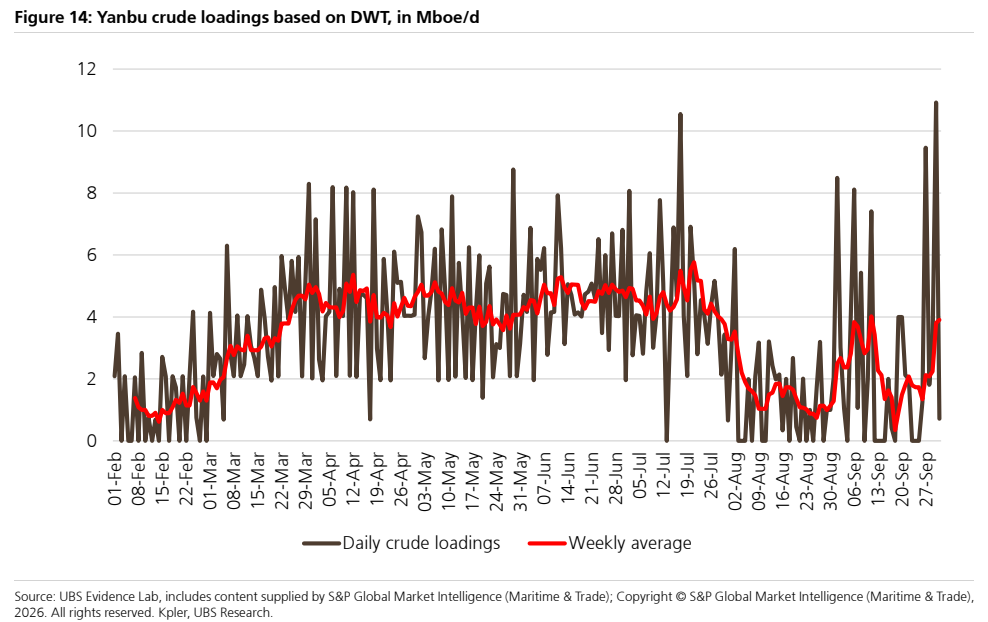
图4. 中东各港口油品装船量周均值(百万桶/日)

图5. 中东海湾地区浮式储油中的原油及油品(百万桶)

图6. 按载重吨估算经曼德海峡驶出红海的油气流量(百万桶油当量/日)
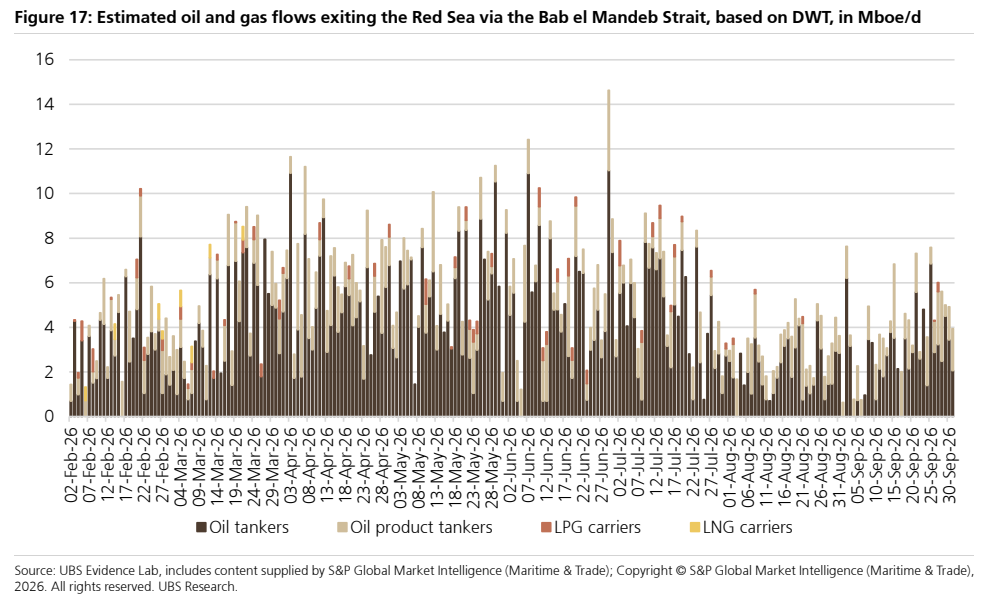
图7. 按载重吨估算经曼德海峡驶入红海的油气流量(百万桶油当量/日)
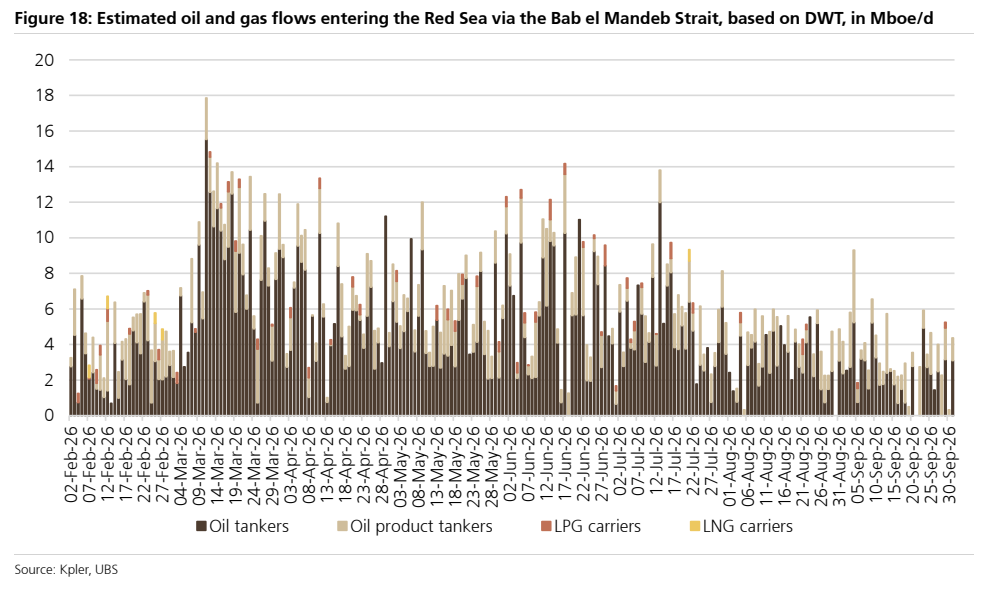
图8. 波斯湾油气基础设施地图
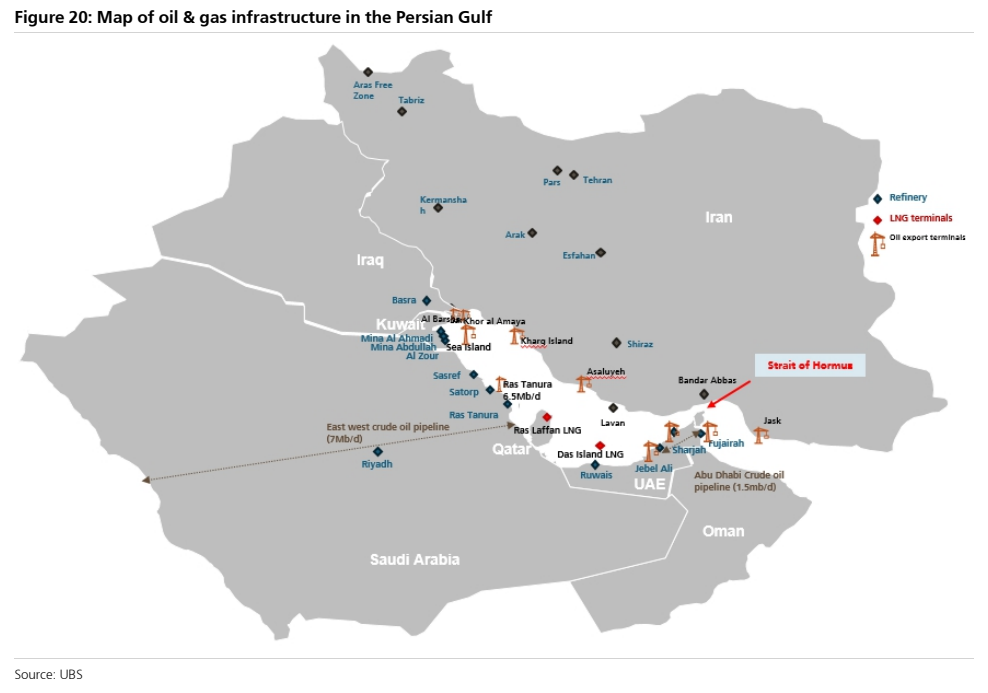
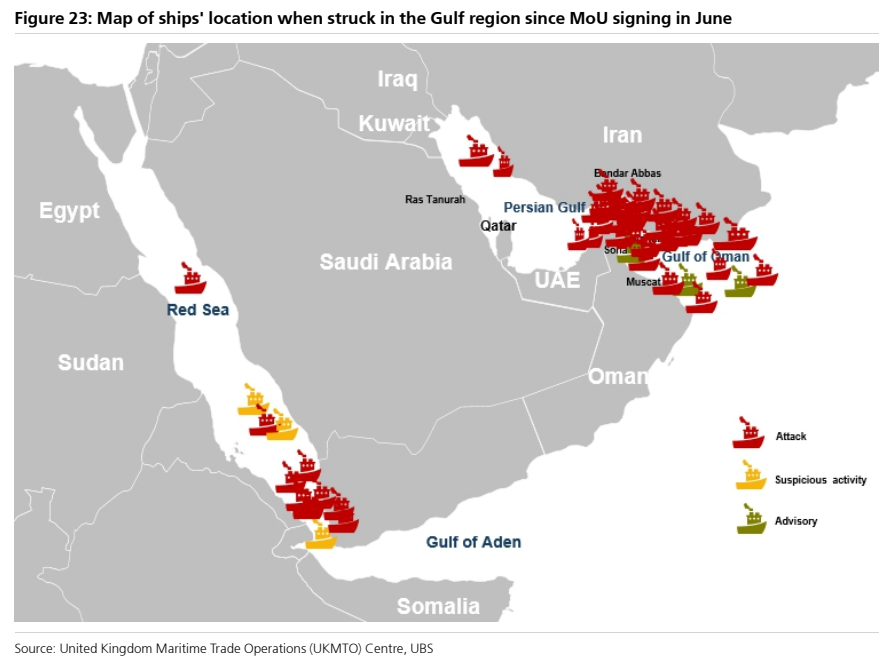
图9. 6月谅解备忘录签署以来海湾地区船只遇袭时位置地图