花旗 Workday(WDAY.O)分析师日前瞻:关注潜在的人工智能杠杆,利润率上行空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗在 Workday Rising(10/12-15)和 Analyst Day(10/13)举行前发布前瞻,预计公司重申 FY28 初步展望:约 11% 订阅收入增长和超过 2 个百分点的经营利润率扩张。 在 Flex credit 消耗模式和内生 AI 收入出现更强实质性增长证据之前,任何刷新的中期框架都不太可能嵌入显著加速,且 11% 的起点已低于此前框架 12% 的低端订阅增速目标。 管理层将 AI 定位为大型新兴业务,截至 F2Q27 的 AI ARR 约为 $600M,花旗期待公司拆分内生与收购(含 Sana)来源,并澄清其中多少是真正增量货币化而非内嵌功能、收购收入或打包变化。 上周宣布的 2.5% 裁员(约 500 名员工、集中于产品与技术、预计 F1Q28 完成)支持利润率扩张信心,但花旗视其为资源再分配而非显著净成本削减。 花旗基本情形是 FY28 之后保持稳定低双位数增长(FY29 订阅收入增长估计 11.5%),AI 近期更多通过对冲核心减速来支撑留存与交叉销售;刷新的中期框架可能锚定 11%-12%,对比此前框架中点 13%-14%。 估值上 WDAY 交易于 25x CY27(FY28)EV/FCF ex SBC、高于 CRM 的 18x,对 FY28 利润率扩张更有信心可带来温和正面反应,但持久重估需要证明 11% 是增长低谷且 AI 货币化能支撑后续再加速。 花旗维持 Neutral 评级,目标价 US$201.00(现价 US$188.96,预期总回报 6.4%),EPS 预估 2027E 全年 11.03、2028E 全年 13.12(美元)。
主要观点
- 花旗预计 Workday 在 Workday Rising(10/12-15)与 Analyst Day(10/13)上重申 FY28 初步展望:约 11% 订阅收入增长和 >2pts 的经营利润率扩张。
- 在 Flex credit 消耗模式和内生 AI 收入出现更强实质性增长迹象前,任何新中期框架不太可能嵌入显著加速;FY28 的 11% 起点已低于此前框架 12% 的低端订阅增速。
- 花旗期待对 AI ARR(截至 F2Q 为 $600M)给出更细致拆分,包括内生与外延增长来源,且在最新 2.5% 裁员之后利润率基调可能更强。
- 核心辩论是 FY28 的 11% 订阅增速代表保守低谷、可持续低双位数基线,还是减速途中的又一站;花旗基本情形为 FY28 之后稳定低双位数增长(FY29 订阅收入增长估计 11.5%),大装机基础、国际扩张、Financials 渗透与交叉销售被更弱的招聘活动、更长的转型周期和更成熟的企业 HCM 市场所抵消。
- 上周宣布的 2.5% 裁员(约 500 名员工、集中于产品与技术、预计 F1Q28 完成)可增强 >2pts 利润率扩张展望的信心,但花旗视之为资源再分配而非显著净成本削减,因战略领域招聘仍在继续。
- 管理层将 AI 定位为大型新兴业务,截至 F2Q27 的 AI ARR 约为 $600M;关键问题是其中多少为真正增量货币化,而非内嵌于现有产品的 AI 功能、收购收入或打包变化,花旗希望看到客户采用、合同价值、消耗与确认订阅收入之间更清晰的桥。
- 花旗认为 AI 近期更可能通过留存和交叉销售对冲核心业务减速,而非驱动整体增速显著再加速;Workday 还需理清 headless 策略以提升市场认知(类似 CRM)。
- AI 组合既有内生扩张也有收购(含 Sana),战略逻辑可信,但更高质量的增长来自内生构建的 agents 与平台能力在现有客户群的广泛采用;关注点包括 attach rates、付费生产部署、平均交易规模、收购与原生产品重叠及整合节奏。
- 一方 agents 与 headless 生态之间是重大战略辩论:过度封闭的定位可能限制分发并降低客户价值,过度 headless 的模式则可能压制 Workday 在应用层的价值捕获。
- 花旗预计 FY28 框架(约 11% 订阅增长与 >2pts non-GAAP 经营利润率扩张)将获重申;刷新的中期框架可能锚定 11%-12% 订阅增速,对比此前框架中点 13%-14% 与 12% 低端目标,上行取决于 Financials、国际、平台与 AI 执行,而盈利能力方面的信心空间更大。
- 估值视角:WDAY 交易于 25x CY27(FY28)EV/FCF ex SBC,对比 CRM 的 18x;对 FY28 利润率扩张信心的提升可带来温和正面反应,但持久重估需要证明 11% 是增长低谷且 AI 货币化能支撑后续再加速,反之增长进一步减速、AI 货币化指标不透明或战略定位信心减弱将压制估值倍数。
- 花旗 EPS 预估:2026A 全年 9.23A,2027E 全年 11.03E(FC Cons 11.08E、VA Cons 11.06E),2028E 全年 13.12E(FC Cons 13.23E、VA Cons 13.11E),2029E FC Cons 15.43E、VA Cons 15.01E(单位:美元)。
论述逻辑
- Workday Rising(10/12-15)与 Analyst Day(10/13)临近 → 花旗预计公司重申 FY28 约 11% 订阅增长与 >2pts 利润率扩张 → 由于此前中期框架低端为 12%,且 Flex credit 消耗与内生 AI 收入尚缺实质性增长证据,新框架难现显著加速、可能锚定 11%-12% → AI ARR $600M(F2Q27)需拆分内生/外延来源,近期更多对冲核心减速而非驱动整体再加速 → 2.5% RIF(约 500 人、F1Q28 完成)支撑利润率信心但属资源再分配 → 在 25x CY27(FY28)EV/FCF ex SBC(vs CRM 18x)估值下,持久重估需证明 11% 是增长低谷 → 在多年再加速可见性有限的情况下,花旗维持 Neutral 评级与 US$201.00 目标价。
关键展望
- 近期验证窗口为 Workday Rising(10/12-15)与 Analyst Day(10/13)。
- 分析师日六大关注点:1)FY28 初步展望更新;2)可能更新的中期展望,或在 11-12% 订阅增长区间;3)AI 货币化驱动因素的清晰度;4)UMSA 与 Flex Credit 推进步伐;5)一方 agents 与 MCP/headless 的取向及扩大伙伴关系;6)利润率扩张与 SBC 管理的信心。
- 2.5% 裁员预计在 F1Q28 前完成。
- Flex Credit 的实际承诺与后续追加比标题性采用数据更有意义。
- 中期框架上行取决于 Financials、国际、平台与 AI 执行。
- 风险因素包括 AI-native 竞争对手等;汇率敞口最相关的是 EUR vs. USD。
- 评级与回报:维持 Neutral,目标价 US$201.00,预期股价回报 6.4%、预期股息率 0.0%、预期总回报 6.4%。
推荐标的
- Workday(WDAY.O):Neutral(中性),目标价 US$201.00,现价 US$188.96(2026年10月5日16:00),市值 US$45,539M;理由是在多年再加速可见性有限的情况下,重申短期展望不足以实质性改变投资逻辑。
- ServiceNow(NOW.N):报告内估值快照显示 US$136.08、评级 1(对应买入)、12 个月目标价 $154,基于 EV/Revenue(约 6.7x FY28 收入预估约 $23B,权重 1/3)与 EV/FCFF(约 27x FY28 FCFF 预估 $8.1B,权重 2/3)混合并给予 -5% 估值折价,混合 EV $200B、未来股权价值 $216B,隐含约 7.2x FY27 预估销售额。
- Salesforce(CRM):仅在估值对比中被引用(WDAY 25x CY27 EV/FCF ex SBC vs. CRM 18x),报告未给出 CRM 的评级或目标价;SAP SE 仅出现在合规披露中。
关键图表
图1. WDAY订阅收入年度同比增长
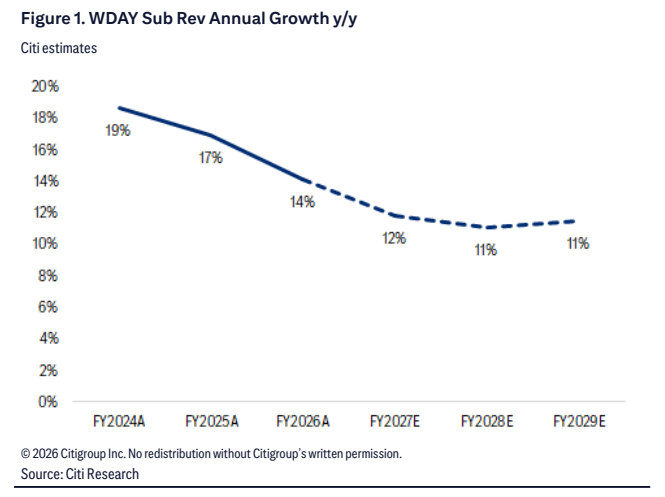
图2. WDAY人工智能指标披露
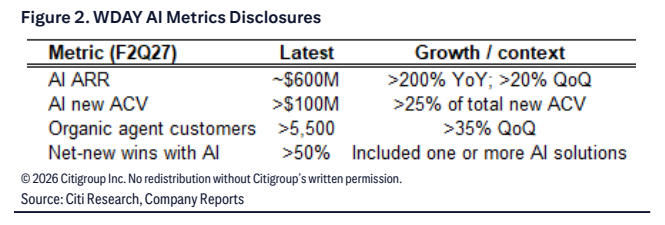
图3. WDAY可比公司对照表
