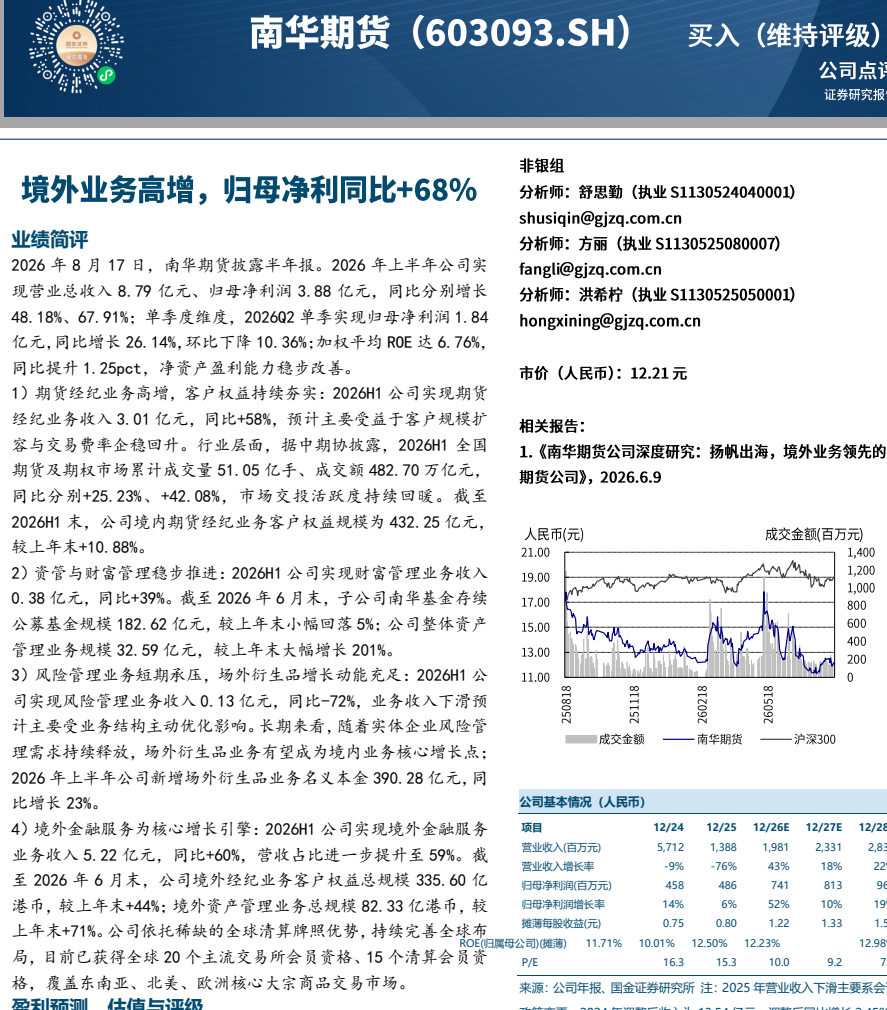
南华期货(603093.SH) 境外业务高增,26H1归母净利同比 68%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
南华期货2026年上半年实现营业总收入8.79亿元,归母净利润3.88亿元,同比分别增长48.18%和67.91%。 业绩增长主要得益于期货经纪业务的强劲表现及境外金融服务的核心驱动,其中境外业务收入同比大增60%,营收占比提升至59%。 尽管风险管理业务短期承压,但场外衍生品业务名义本金同比增长23%。 公司加权平均ROE同比提升1.25pct至6.76%,盈利能力稳步改善。
主要观点
- 2026H1归母净利润同比大幅增长67.91%,单季度盈利稳健。
- 期货经纪业务收入同比显著增长58%,客户权益规模持续扩大。
- 境外金融服务成为核心增长引擎,收入占比提升至59%。
- 境外经纪与资管业务规模双双实现高增长。
- 风险管理业务收入短期下滑,但场外衍生品业务增长动能充足。
- 资产管理业务规模大幅扩张。
论述逻辑
- 行业交投活跃度回暖(成交量/额同比+25.23%/+42.08%)→ 推动期货经纪业务收入高增 → 叠加境外清算牌照优势与全球布局 → 驱动境外金融服务收入占比提升至59% → 最终带动公司整体归母净利润同比大幅增长67.91%。
关键展望
- 预计2026-2028年归母净利润分别为7.41、8.13和9.65亿元。
- 主要风险包括宏观经济波动、行业监管趋严及境外业务经营波动。
推荐标的
- 南华期货(603093.SH):维持“买入”评级。
关键图表
图1. 南华期货(603093.SH):买入(维持评级)