摩根大通 短期固定收益:更上一层楼
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
9月末跨季对融资市场几无冲击:9月30日SOFR报3.90%、TGCR报3.88%,持平至低于IORB 2bp,为2024年6月以来最软的跨季,SRP早间零使用、下午仅$1.2bn。 报告将宽松归因于交易商中介改善(9月末ON GC repo–TGCR利差6bp,处年初以来第7百分位)、MMF约34%组合投向回购(历史区间上端)、以及FICC发起式回购规模当日增加近$150bn至约$1.3tn。 宏观数据方面,9月非农仅增29k且前两月净下修60k,失业率由4.1%升至4.2%,核心PCE同比3.0%低于预期,推动OIS前端仅定价10月加息5bp(20%概率)、12月会议前25bp。 展望未来,10月上半月融资预计维持宽松,下半月随近$200bn净私人持有国库券供给、TGA回升至$1tn以上及加拿大年末效应而温和收紧;11月延续偏紧、12月因约$175bn国库券回笼转松,SERFFX6/SERFFZ6 SOFR/FF基差曲线有进一步走平空间。 数字现金方面,CLARITY法案参院程序性投票失利、立法动能放缓,但美联储发布GENIUS法案拟议规则(1:1 HQLA储备、禁止付息等),FASB提出稳定币现金等价物认定新规,两大银行联合稳定币、Swift代币化存款账本实盘等产品创新持续推进。 利率预测表显示EFFR与SOFR在4Q26至3Q27均为4.15%,10年期美债4Q26为5.05%,26Q3实际GDP预测3.5%。
主要观点
- 9月底跨季平静收场:SOFR报3.90%、TGCR报3.88%,持平至低于IORB 2bp,为2024年6月以来最软跨季;SRP工具早间零使用、下午仅$1.2bn,压力有限。
- 准备金水位低于2024年6月但未引发压力:本次跨季准备金约$2.9tn、ON RRP约$12bn,对比2024年6月的接近$3.4tn与约$665bn。
- 融资市场持续宽松的三大驱动:交易商中介改善(9月末ON GC repo–TGCR利差6bp/5日均值,处年初以来第7百分位)、MMF持续将现金投入回购(约占总组合34%,历史区间上端)、FICC发起式回购规模增加近$150bn至约$1.3tn。
- 就业数据温和走弱:9月非农仅增29k(低于预期)且前两月净下修60k,失业率由4.1%升至4.2%,3个月均值51k。
- 通胀降温但仍具粘性:核心PCE环比0.2%、同比3.0%低于预期,3个月折年率仅2.0%。
- 市场大幅回吐加息预期:至周末OIS远期仅定价10月加息5bp(20%概率)、12月会议前25bp。
- 10月路径:上半月融资条件预计维持宽松,下半月温和收紧——市场需消化近$200bn净私人持有国库券供给、TGA回升至$1tn以上,加拿大年末或压缩加拿大交易商表内容量。
- 更远期:11月融资或维持温和偏紧,12月转松(预计约$175bn国库券回笼、TGA低于11月),SERFFX6/SERFFZ6 SOFR/FF基差曲线存在进一步走平空间。
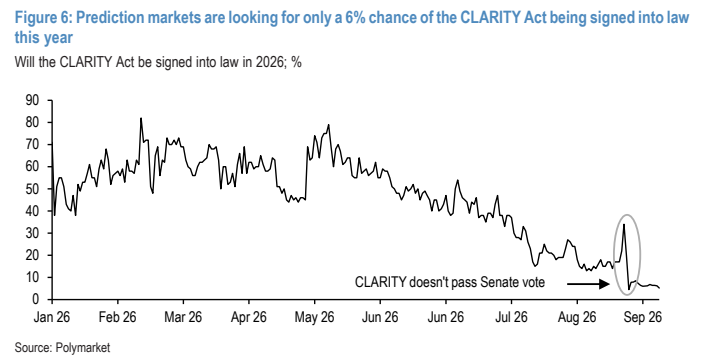
- 数字现金立法受挫:CLARITY法案参院程序性投票未获通过,稳定币收益与数字资产监管框架之争悬而未决;该法案年内仍可能再表决,但动能低迷,预测市场预计年内成法概率低。
- 监管细则加速推进:美联储发布GENIUS法案拟议规则,要求稳定币发行方持有1:1 HQLA储备、满足多元化与资本标准、KYC/AML、季度财务披露、每周机密发行/赎回报告,并执行禁止付息的法定禁令;FASB亦提议合格稳定币须支持按需赎回并持有1:1独立高流动性储备方可视为现金等价物。
- 产品端机构化持续推进:银行与金融基础设施大型联盟发布两大联合稳定币,Swift代币化存款账本从试点转入实盘,新代币化MMF与稳定币储备基金不断涌现。
- 利率与经济预测更新:EFFR/SOFR自4Q26至3Q27均为4.15%;2年期美债4Q26预测4.70%、10年期5.05%、30年期5.45%;26Q3实际GDP预测3.5%、2026全年2.5%,CPI 2026全年3.9%(核心2.6%)。
论述逻辑
- 9月末跨季实际表现(SOFR 3.90%/TGCR 3.88%、SRP仅$1.2bn)验证融资市场宽松 → 报告归因于三重结构性支撑:交易商中介改善(ON GC–TGCR利差6bp、年内第7百分位)、MMF约34%组合投向回购、FICC发起式回购放量至约$1.3tn → 叠加非农29k、失业率4.2%、核心PCE同比3.0%等数据,市场将加息预期压缩至10月5bp(20%)/12月前25bp → 由此判断10月上半月融资继续宽松,但下半月近$200bn国库券供给、TGA回升破$1tn与加拿大年末将令融资温和收紧 → 进一步推演11月偏紧、12月因约$175bn国库券回笼转松,SERFFX6/SERFFZ6基差趋平 → 同期数字现金呈现'产品创新加速、立法动能放缓'的组合(CLARITY受挫 vs GENIUS拟议规则与FASB会计新规推进) → 最终落在利率与经济预测表(EFFR 4.15%至3Q27、10Y 5.05%、26Q3 GDP 3.5%)及10/5-10/15的数据日历作为验证点。
关键展望
- 10月上半月融资条件预计维持宽松,下半月温和趋紧;验证因素为近$200bn净私人持有国库券供给、TGA回升至$1tn以上及加拿大年末效应。
- 11月融资或维持温和偏紧,12月转松——预计约$175bn国库券回笼且TGA低于11月——SERFFX6/SERFFZ6 SOFR/FF基差曲线有进一步走平空间。
- 近期催化剂/数据日历:Services PMI(10/5)、Consumer Sentiment(10/9)、CPI(10/14)、PPI(10/15)、Retail Sales(10/15)。
- 利率预测:EFFR与SOFR在4Q26至3Q27均为4.15%;2年期美债4Q26为4.70%、10年期5.05%、30年期5.45%。
- 经济预测:26Q3实际GDP 3.5%、26Q4 1.8%,2026全年2.5%、2027全年2.0%;CPI 2026全年3.9%、核心2.6%;失业率自27Q1起各季均为4.0%。
- 数字现金监管节点:CLARITY法案年内仍可能再表决但动能低迷,预测市场预计年内成法概率低;美联储GENIUS法案拟议规则与FASB会计新规是后续落地关键。
推荐标的
- 报告未明确给出推荐标的:本文为货币市场/短期固定收益策略与数据图集,未出现个股评级、目标价或covered companies;交易层面仅给出对2026年11月/12月(SERFFX6/SERFFZ6)SOFR/FF基差曲线走平的方向性观点。
关键图表
图1. OIS远期利率定价10月加息5个基点(20%),到12月会议累计加息25个基点
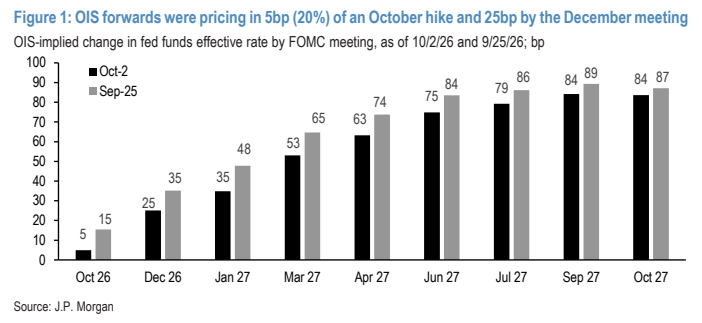
图2. 预测市场仅预计CLARITY法案签署成为法律的概率为6%