美国银行:美银 综合化,炼油,和中游:炼油综述:大3 隐含的中期,俄罗斯停电时间,炼油厂重启?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行拆解三大独立炼厂(VLO、MPC、PSX)的隐含估值:要支撑当前市值,2026-28 年裂解价差远期曲线抬升解释约 55-70% 的市值份额提升,其余 30-40% 需要长期周期中段裂解利润较 $13/bbl 长期均值高出约 $3/bbl、达到 $16-17/bbl,这或暗示部分俄罗斯/中东停产产能永不复产。 俄罗斯拥有 32 座大型炼厂、6.5mbd 产能,近期因无人机袭击产出下降 30%、约 2-2.5mbd 停产,YTD IEA 估计每三天就有一座炼厂被击中,仅 5 座(均在东部)从未被袭;但彭博数据显示多数被袭击产能在一个月内复产(均值 1.3 个月、中位数 0.8 个月),9 月迄今被袭产能合计 2,486 kbpd(近 2.5mmbpd)。 据此 BofA 重申不愿买入 +$3/bbl 长期周期中段裂解利润的估值假设。 美国重启方面,2020 年以来关闭/改造的 11 座大型炼厂(合计 1.8mbd CDU)中仅 6 座设备仍在,Limetree Bay 案例显示设备齐全的炼厂重启约需 1.5-2 年且闲置越久越难复产。 12 个月 RINs 调整后裂解 strip 已升至 $40/bbl、接近纪录高位,汽油库存跌破过去 5 年区间、柴油库存处于低端,但各地区航煤对柴油价差转负构成 capture 逆风;现货 sour diffs 同比明显走阔至平均 $10/bbl。 基于重质原油折价走阔带来的长期炼油 capture 小幅正调整,BofA 将 VLO 目标价从 $395 上调至 $414、MPC 从 $410 上调至 $426,三家公司评级均为 B-2-7。
主要观点
- Big 3(VLO、MPC、PSX)当前估值隐含 $16-17/bbl 的长期周期中段裂解利润,较 $13/bbl 长期均值高约 $3/bbl,或暗示部分俄罗斯/中东停产产能永不复产。
- 估值拆解显示 2026-28 年裂解远期曲线抬升带来的 FCF 解释约 55-70% 的市值份额提升,其余 30-40% 需要隐含周期中段利润抬升约 $3/bbl。
- 俄罗斯拥有 32 座大型炼厂、6.5mbd 产能,近期因无人机袭击产出下降 30%、约 2-2.5mbd 停产;YTD IEA 估计每三天就有一座炼厂被击中。
- 2022 年以来仅 5 座俄罗斯炼厂(均在东部)未被乌克兰无人机袭击,部分靠近乌克兰的炼厂被袭多达 15 次。
- 彭博数据显示,有明确停产/复产记录的被袭击产能多数在一个月内复产;今年记录均值为 1.3 个月、中位数 0.8 个月,当前停产的 2-2.5mbd 多为近期被袭、可能数周内复产,但个别炼厂(如莫斯科一座)维修和停产可能持续到 2027 年。
- IEA 数据显示 9 月迄今被袭击过的俄炼厂产能合计 2,486 kbpd(近 2.5mmbpd),包括 Ryazan 340 kbpd、Volgograd 316 kbpd、Nizhnekamsk 280 kbpd 等。
- 基于多数被袭产能短期内复产的规律,BofA 认为 2029 年后的周期中段利润率可能并未实质性上移,重申不愿买入 +$3/bbl 长期周期中段裂解利润的估值。
- 白宫据报道考虑动用《国防生产法》扩大产能,包括重启已关停的美国炼厂;2020 年以来关闭/改造的 11 座大型炼厂(1.8mbd CDU)中仅 6 座(VLO Benicia、PSX LA、MPC Martinez、PSX Rodeo、MPC Dickinson、DINO Cheyenne)设备仍在,其余已拆除 CDU、FCC 或焦化装置。
- Limetree Bay 案例:2012 年停产、2018 年 11 月宣布 2019 年底前复产、延至 2021 年 1 月才重启(约 2+ 年、含疫情),半年后又因火灾/污染永久关停;说明设备齐全的炼厂重启约需 1.5-2 年,且闲置越久越难复产。
- 12 个月 RINs 调整后裂解 strip 已升至 $40/bbl、接近纪录高位(RINs 调整后裂解进入 mid $30s/bbl);汽油库存已跌破过去 5 年区间,柴油库存处于 5 年区间低端。
- 伊朗战争头 2-3 个月各地区航煤相对柴油有短暂顺风(尤其 5 月的 PADD5),此后各地区航煤对柴油价差全部转负,是所有炼厂 capture 的逆风;现货 sour diffs 同比明显走阔至平均 $10/bbl(WCS/ASCI/Maya/ANS 混合)。
- 基于重质原油折价近期走阔对长期炼油 capture 的小幅正调整,将 VLO 目标价从 $395 上调至 $414、MPC 从 $410 上调至 $426;MPC、PSX、VLO 评级均为 B-2-7。
论述逻辑
- 俄罗斯无人机袭击致炼厂产出下降 30%(2-2.5mbd 停产、YTD 每三天被击中一次)→ 但彭博数据显示有明确记录的被袭产能多数一个月内复产(中位数 0.8 个月、均值 1.3 个月),当前停产的 2-2.5mbd 多为近期被袭、可能数周内复产 → 因此 BofA 判断 2029 年后周期中段利润率可能未实质上移,拒绝市场为支撑 Big 3 估值所需的 +$3/bbl 隐含假设($16-17/bbl vs $13/bbl 长期均值)→ 不过近期重质原油折价明显走阔(平均 $10/bbl),支持对长期炼油 capture 的小幅正调整 → 据此上调 VLO 目标价至 $414、MPC 至 $426(均基于 DCF、10% 股本成本、预测期至 2050 年)→ 针对白宫拟重启关停炼厂:11 座关闭/改造炼厂中仅 6 座设备仍在,Limetree Bay 案例显示重启需 1.5-2 年且闲置越久越难复产 → 美国供应端重启弹性有限,当前基本面由裂解 strip 升至 $40/bbl 接近纪录高位与偏低的汽油/柴油库存支撑,但航煤价差转负是 capture 逆风。
关键展望
- 当前停产的 2-2.5mbd 俄炼产能多数为近期被袭、可能数周内复产,但个别炼厂(如莫斯科一座)维修和停产可能持续到 2027 年。
- 设备齐全的美国炼厂若重启,估计约需 1.5-2 年,且闲置时间越长复产难度越大。
- 三家目标价均基于 DCF 分析,预测期延伸至 2050 年,采用 10% 股本成本(Big 3 炼厂平均值)。
- 下行风险包括裂解价差恶化、重质原油折价收窄、MPLX EBITDA/分销增长放缓、FCF 下降致回购放缓、地缘或宏观需求风险;上行风险包括裂解价差上行、资产出售超预期、Midstream 前景改善、折价走阔利好 VLO 复杂炼厂。
- 报告未给出除上述目标价调整外的明确近期价格预测或量化时间窗口。
推荐标的
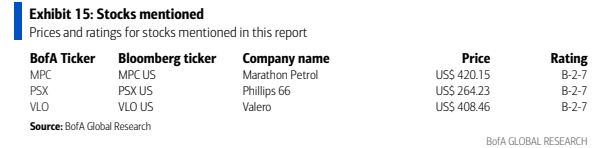
- MPC(Marathon Petroleum):评级 B-2-7,现价 US$420.15,目标价从 $410 上调至 $426,理由为长期炼油 capture 小幅正调整;目标价基于 DCF、10% 股本成本、预测期至 2050 年。
- PSX(Phillips 66):评级 B-2-7,现价 US$264.23,目标价 $265,基于 DCF 分析、10% 股本成本;Big 3 中同样被用于隐含周期中段利润拆解。
- VLO(Valero):评级 B-2-7,现价 US$408.46,目标价从 $395 上调至 $414,为重质原油价差走阔的主要受益者。
- DINO(Cheyenne 炼厂)在重启讨论中被提及,属仍保留设备、可考虑重启原油直运的 6 座棕地炼厂之一,但未列入本报告评级表。
关键图表
图1. 对三大炼厂而言,裂解价差收益解释了大部分同比市值变动(占市值变动的55%-70%),中期利润率的提升理论上解释了其余部分(单位见表头行)
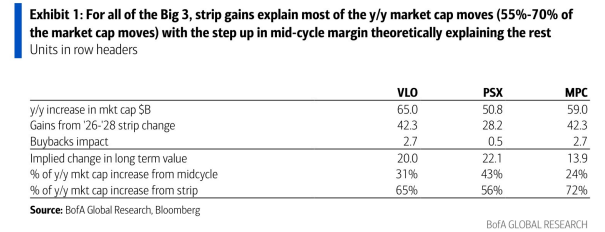
图2. 反向DCF显示一年前VLO/PSX/MPC股价隐含的中期价差为10-14美元/桶(单位见单元格)
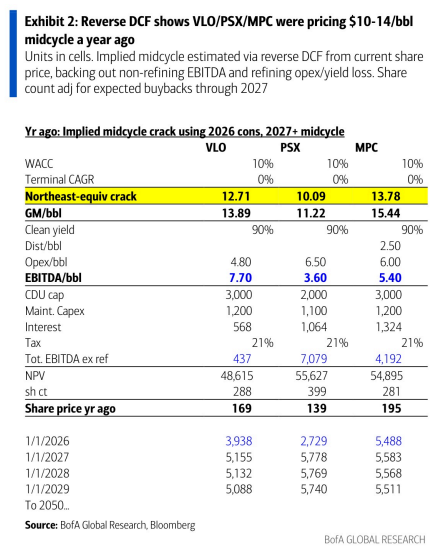
图3. 三大炼厂相近的隐含中期价差与其历史上相近的可比每桶毛利相符(MPC经配送成本调整,PSX剔除TAR成本)
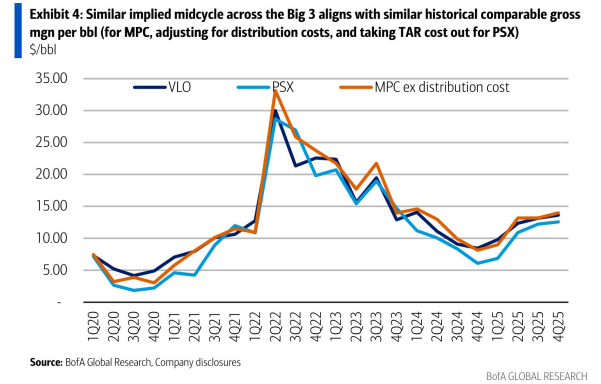
图4. IEA俄罗斯炼厂无人机袭击地图显示年初以来多数炼厂遭到反复袭击,尤其是距乌克兰±1000公里范围内(俄罗斯炼厂地图)
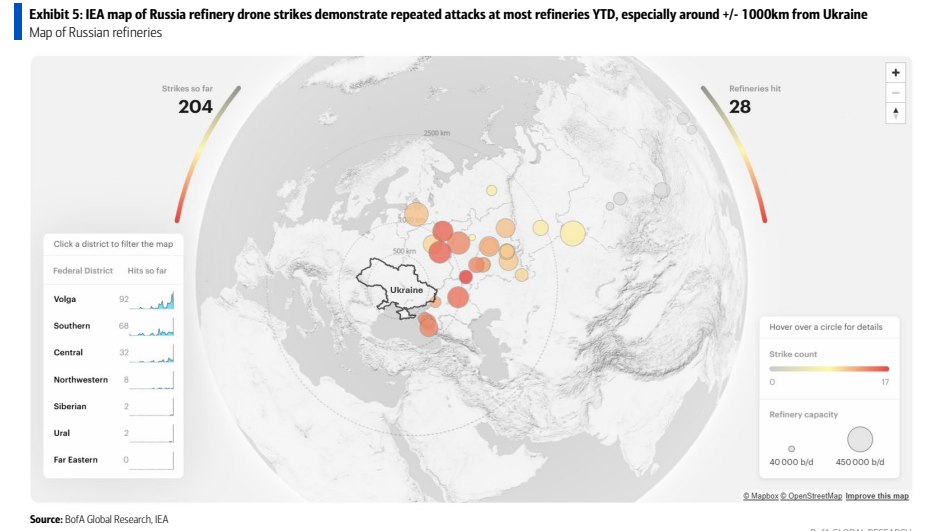
图5. 今年以来,多数已报道的无人机袭击导致停工不到1个月,但袭击反复发生使总计约200万桶/日产能处于停摆状态(单位见单元格)
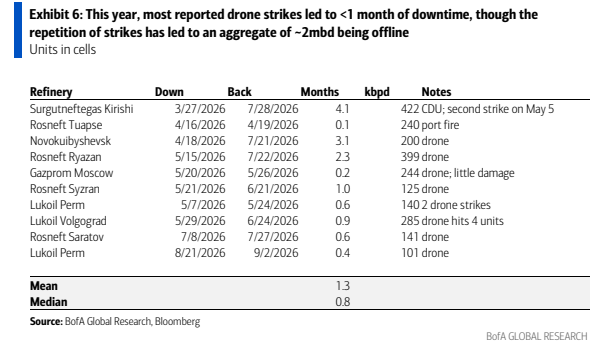
图6. 近250万桶/日的俄罗斯炼厂产能曾在9月某时点遭到袭击
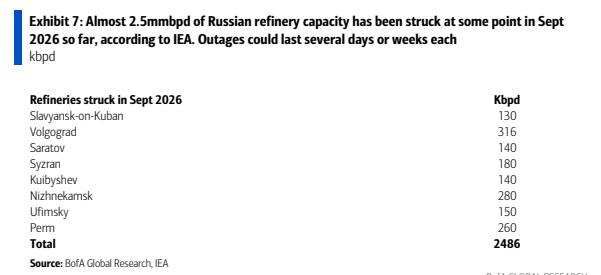
图7. 2020年以来关闭的7座大型炼厂中,仅PSX/VLO近期关闭的炼厂仍处于关闭状态。已改造为可再生柴油(RD)的小型炼厂(尤其是Rodeo/Martinez)可能有闲置的原油/其他装置,若大幅提升可重新恢复炼油(单位见列)
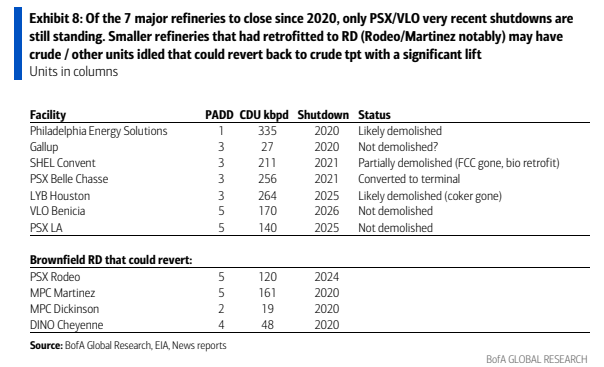
图8. 2024年1月以来三大炼厂股价走势一直追踪裂解价差(股价与裂解价差均以2024年1月=100为基准)
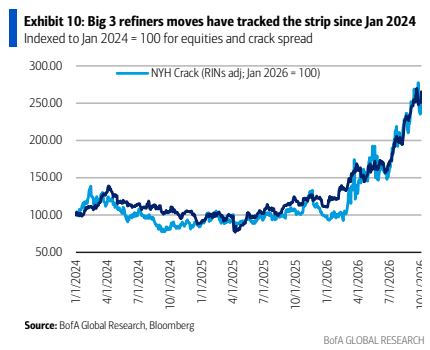
图9. 汽油库存已骤降至过去5年区间之下(千桶汽油库存)
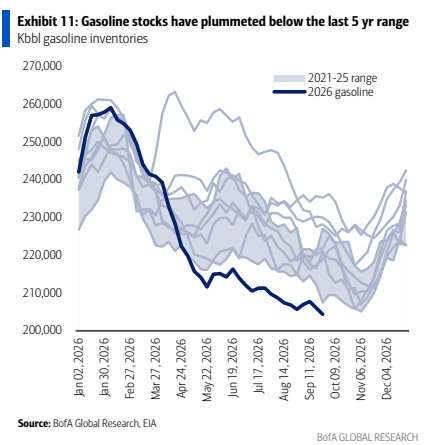
图10. 柴油库存处于过去5年区间低端(千桶柴油库存)
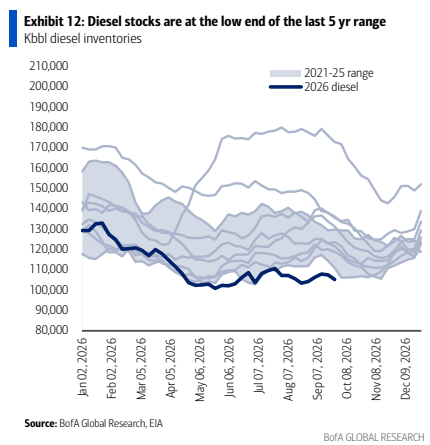
图11. 就我们炼厂覆盖指标中披露的相关原油而言,酸油价差(美元/桶)
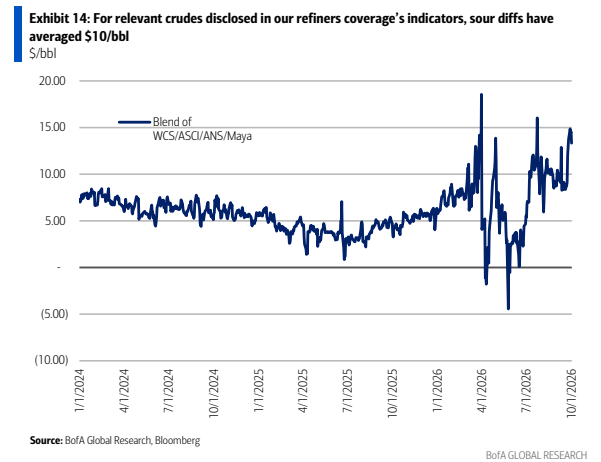
图12. 本报告提及的股票:报告提及股票的价格与评级(BofA代码、彭博代码、公司名称、价格、评级)