长城证券 宏观经济研究:宏观周报(第5期),中美元首会晤巩固合作,强劲PMI推升美债利率
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中美元首会晤达成新的经贸联合安排并同意在人工智能领域深化对话合作,算力硬件投资驱动下的出口高增与人民币升值态势有望延续,自2025年9月以来人民币相对美元已累计升值6.05%。 美国9月S&P制造业PMI初值回升3.1个百分点至57.0%,联储官员密集放鹰推升紧缩预期,但因美国制造业生产显现K型特征且伊朗谈判带动原油短期降温,美债长端利率冲高后或迎来阶段性回落。 国内方面,央行三季度货币政策委员会例会删除“跨周期”表述并强化逆周期调节与工具改革,释放总量与结构边际宽松信号。 海外日元汇率在干预后贬值势头未解,8月日央行外汇储备再减946亿美元,政策陷入两难。 资产表现上,美股科技逆势上涨,国内长端国债利率下行0.87BP至1.69%,A股主要指数多数收跌。
主要观点
- 中美元首会晤达成新的经贸联合安排并明确深化AI领域合作,支撑以算力硬件为核心的出口高景气与人民币稳定升值预期。
- 美国9月S&P制造业PMI初值升至57.0%,生产与新订单显著冲高,与非美发达经济体的波动下行形成分化。
- 美联储官员密集释放鹰派言论,市场对12月FOMC加权利率预期上修至4.25%。
- 美国制造业显现显著K型结构,计算机电子产品一枝独秀,叠加油价短期回落,美债长端利率走高后或面临短期回落。
- 央行货币政策例会删除“跨周期”表述并强调逆周期调节,重点推进“六张网”建设与操作框架改革。
- 日元贬值压力难解,日本央行干预成本高企导致外汇储备降至9950亿美元,面临加息伤内需与干预耗外储的两难境地。
- 全球资产方面,10Y美债收益率冲高至5.18%,标普500上涨0.70%,通讯服务领涨,布伦特原油报100.21美元/桶。
- 国内高频数据显示乘用车与猪肉价格跌幅收窄,10年期国债收益率微降至1.69%,A股主要指数多数收跌。
论述逻辑
- 美国9月S&P制造业PMI初值强劲反弹至57.0%并伴随美联储票委密集释放通胀鹰派指引 → CME Fed Watch升温12月加息预期至4.25%推动10Y美债收益率快速上冲至5.22% → 制造业生产高度依赖计算机电子产品且伊朗局势传出谈判信号拉低油价 → 薪资压力尚未构成通胀新增黏性,长端美债利率短期有望见顶回落。
关键展望
- 海外利率短期上冲后可能迎来回落,但美伊局势、半导体涨价及财政扩张仍是海外利率上行风险点。
- 国内央行预计将推进货币政策操作框架改革并配合“六张网”建设,适时调整工具降低银行负债约束并稳步引导人民币汇率预期。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: 出口同比(春节调整)及重点商品大类贡献(%)
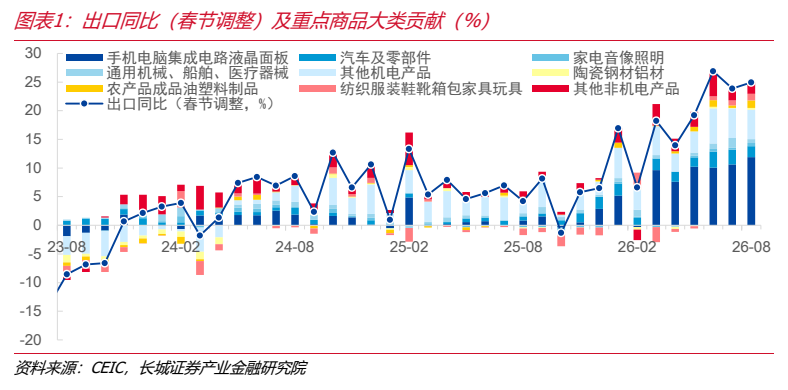
图2. 图表 3: 主要发达经济体制造业 PMI(%)
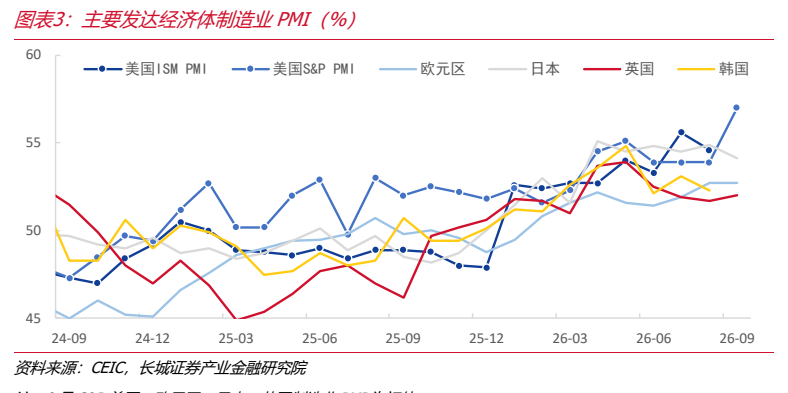
图3. 图表 5: 美国制造业生产指数、计算机电子产品生产指数同比(%)
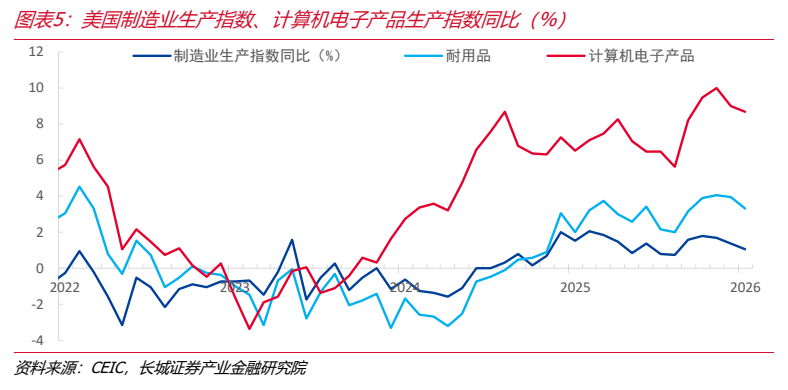
图4. 图表 7: 7 天逆回购、LPR 与国债收益率(%)
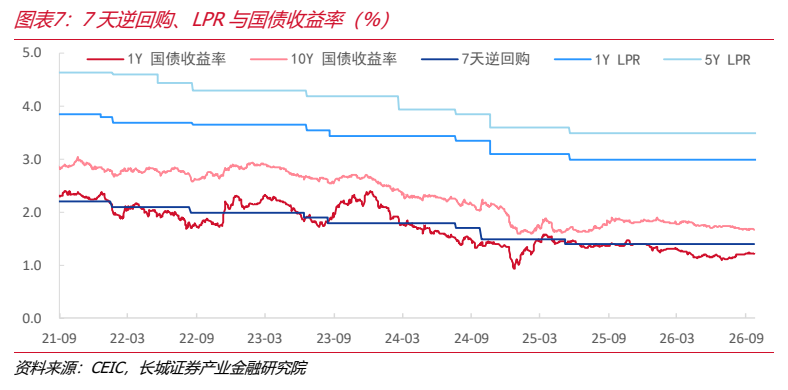
图5. 图表 9: 美债收益率及美元指数
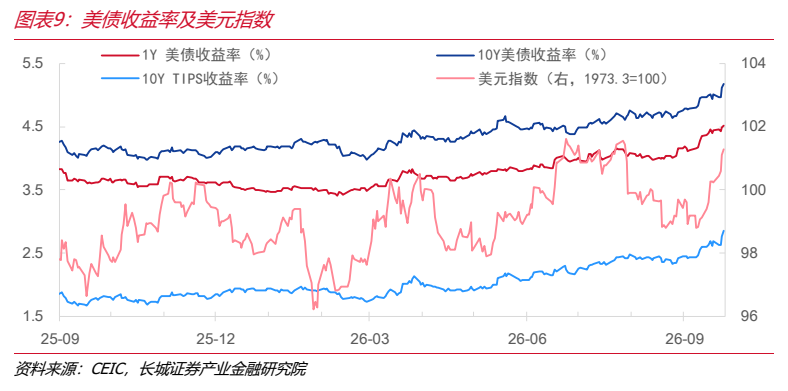
图6. 图表 11: 伦敦金现及原油价格
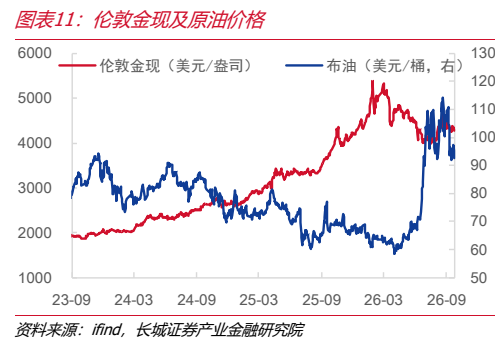
图7. 图表 12: LME 铜价
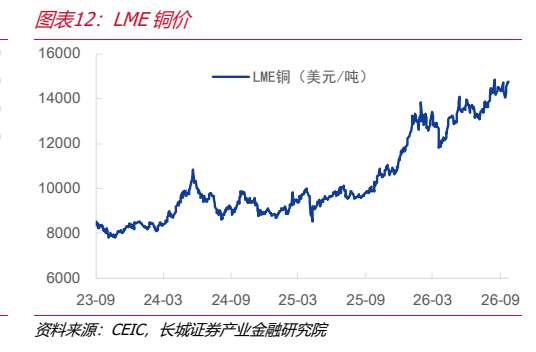
图8. 图表 14: 乘联会汽车销售情况
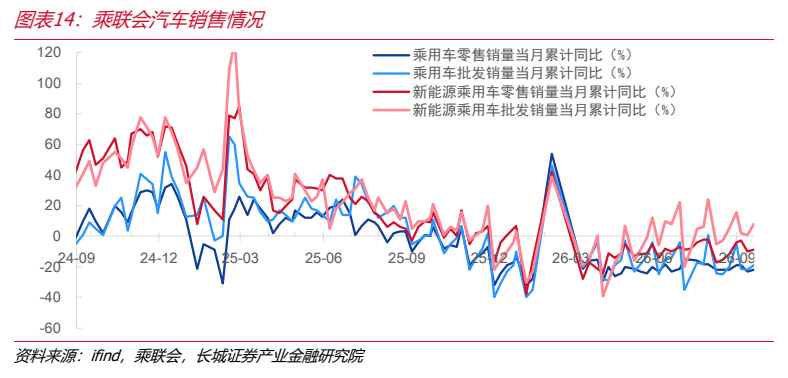
图9. 图表 16: 农产品价格同比走势(%)

图10. 图表 18: 非金属建材价格同比(%)
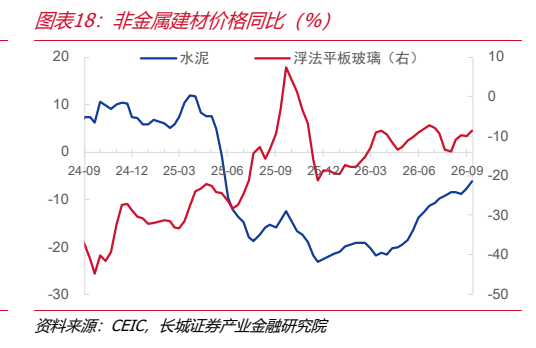
图11. 图表 20: 中国主要股指及行业涨幅
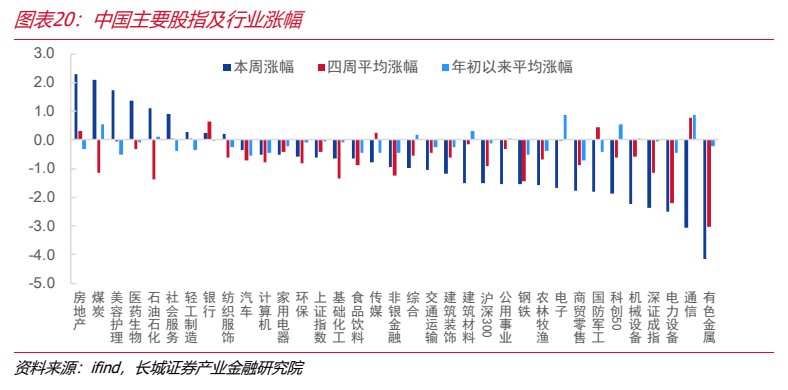
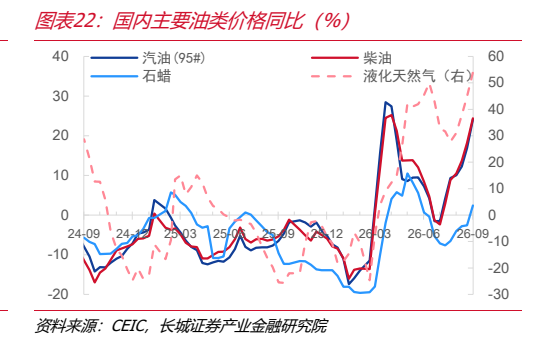
图12. 图表 22: 国内主要油类价格同比(%)