瑞银-泡泡玛特国际集团(9992.HK)Q126业绩回顾:正常化后加强全球运营
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在Q126业绩回顾中认为泡泡玛特在正常化后正加强全球运营。报告指出公司收入增长强劲,海外扩张加速,利润率改善。具体数字包括:总收入同比增长35%至45亿元人民币,海外收入占比提升至30%,毛利率提高至65%。管理层对2026年全年指引乐观,预计收入增长25-30%。瑞银维持买入评级,目标价60港元。
主要观点
- 泡泡玛特Q126总收入同比增长35%至45亿元人民币,超出市场预期。
- 海外收入同比增长80%至13.5亿元,占比从20%提升至30%。
- 毛利率同比提升2个百分点至65%,受益于规模效应和产品组合优化。
- 经营利润率稳定在25%,尽管海外扩张投入增加。
- 管理层强调全球供应链和本地化运营能力增强,计划在东南亚和欧洲开设更多门店。
- 公司IP矩阵持续丰富,新IP贡献收入占比达15%。
- 线上渠道收入同比增长40%,其中海外电商平台增长翻倍。
- 线下门店数量净增50家,全球门店总数突破500家。
- 库存周转天数从90天降至75天,运营效率提升。
- 瑞银认为正常化后公司增长动能可持续,海外市场是主要驱动力。
论述逻辑
Q126业绩显示泡泡玛特在疫情后正常化环境中实现强劲复苏 → 收入增长主要由海外扩张和IP创新驱动 → 毛利率提升反映规模效应和成本控制 → 管理层对全年指引乐观,基于海外门店扩张计划和线上渠道增长 → 瑞银因此维持买入评级,认为估值有吸引力。
关键展望
报告明确提到:2026年全年收入增长指引25-30%;海外门店计划新增100家;毛利率预计维持在64-66%;风险包括海外市场政策变化、汇率波动和IP生命周期不确定性。
推荐标的
- 泡泡玛特(9992.HK):买入评级,目标价60港元。理由:Q126业绩超预期,海外扩张加速,利润率改善。
关键图表
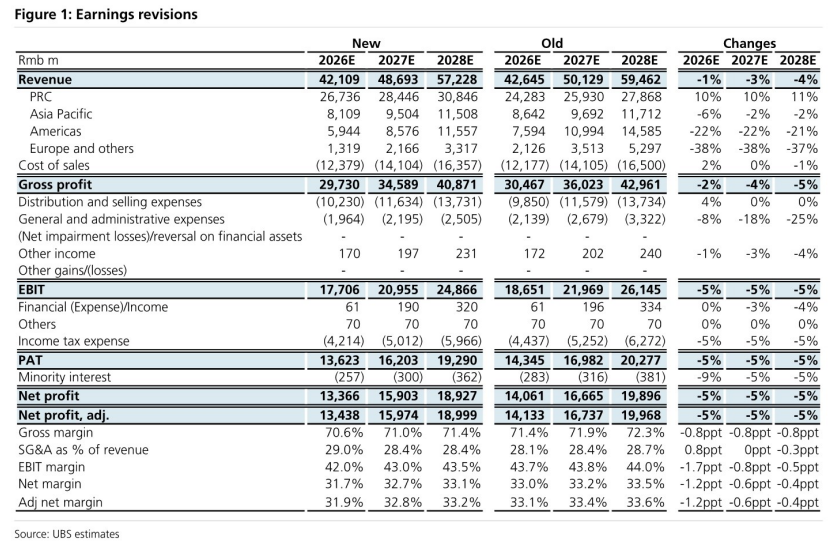
图1. 盈利预测调整