GoldmanSachs:中国PMI温和回升但价格和建筑仍弱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,6月中国官方PMI传递的信号是制造业和服务业有温和修复,但建筑业仍在收缩。制造业PMI从5月的50.0升至50.3,强于高盛49.9和彭博50.1的预期,主要由新订单和产出分项拉动;非制造业PMI从50.1小幅升至50.2,服务业和建筑业均有改善但幅度有限。更关键的是价格分项明显走弱:制造业投入价格从60.5降至54.2,出厂价格从51.9降至48.2,说明油价和大宗商品回落缓解成本压力,但企业利润率仍受到出厂价格偏弱的压制。报告整体把这次数据解读为活动层面的轻微企稳,而不是需求全面反转。
主要观点
- 制造业PMI回到荣枯线上方,核心支撑来自订单和生产。6月NBS制造业PMI升至50.3,强于市场预期;新订单分项从49.9升至51.2,产出分项从51.2升至51.4,说明需求端和生产端同步改善。高盛同时指出,农副食品加工、专用设备、计算机通信和电子设备等行业的新订单与生产指数均高于54,显示结构性亮点仍集中在装备和电子链条。
- 外需相关分项也边际改善,但并不意味着内需压力已经解除。新出口订单从48.6升至50.1,进口分项从48.8升至49.6,表明贸易活动较5月有所修复;不过原材料库存和产成品库存分别降至48.4和47.7,企业仍在谨慎补库。按企业规模看,中型企业PMI从48.6反弹到50.5,而大型和小型企业分别降至50.7和48.2,复苏斜率并不均衡。
- 价格分项是这份数据中最重要的宏观线索。投入价格指数从60.5大幅降至54.2,产出价格指数从51.9降至48.2,高盛将其与中东供给扰动缓和、霍尔木兹海峡油轮通行恢复、油价回落相联系。成本压力下降并没有完全转化为利润改善,因为出厂价格跌回收缩区间,意味着企业仍可能面临价格传导不足和利润率压力。
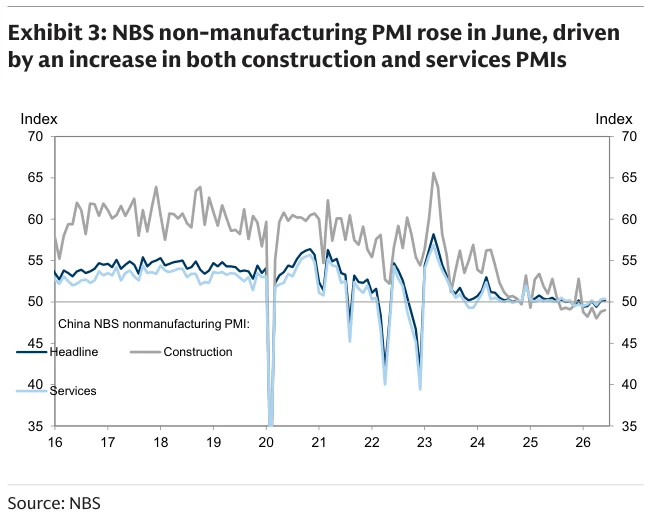
- 非制造业PMI只是小幅回升,服务业比建筑业更稳。官方非制造业PMI升至50.2,其中服务业PMI从50.3升至50.4;电信、广播电视与卫星传输、互联网软件和信息技术、货币金融、保险等行业PMI高于55,显示数字经济和金融服务仍有韧性。但航空运输和房地产服务仍低于50,服务业内部同样存在分化。
- 建筑业PMI从48.8升至49.0,仍明显低于历史均值。报告认为,高温、强降雨等不利天气可能扰动户外施工,但房地产相关活动偏弱仍是建筑链条低位运行的背景。制造业和服务业的温和改善不足以抵消建筑业收缩带来的拖累,因此整体活动只能称为轻微好转。
- 这份PMI不改变高盛对中国增长结构的谨慎判断。6月数据说明短期动能没有继续恶化,出口订单和部分高端制造行业提供支撑;但就业分项仍在48.4、地产服务低于50、建筑业仍收缩,叠加出厂价格偏弱,说明内需、就业和利润传导仍需政策与实际需求进一步验证。
论述逻辑
油价和外部扰动缓和→制造业投入价格回落且新订单恢复→官方制造业PMI升至50.3→服务业小幅改善但地产和建筑仍弱→总量活动呈现温和企稳而非全面扩张→出厂价格跌回50以下、就业分项仍在收缩区间→利润率压力、就业偏弱和建筑收缩继续限制复苏弹性,后续必须用外需订单和地产施工验证持续性。
关键展望
- 后续需要观察新出口订单能否持续站上50。如果外需和电子设备链条继续改善,制造业生产可能维持温和扩张;若出口支撑减弱,库存和小企业PMI偏弱可能重新拖累总体PMI。
- 价格分项的回落短期有助于缓解成本压力,但出厂价格低于50意味着通缩式竞争仍可能压缩利润率。若PPI和企业盈利不能改善,制造业扩张的可持续性会受到限制。
- 建筑业和房地产服务仍是主要下行风险。若天气扰动消退后建筑PMI仍低于50,说明地产投资和施工链条的内生需求不足,需要更多财政执行、城市更新和项目落地来确认底部。
- 政策含义上,6月PMI给出的是边际企稳信号,未必触发更强刺激。高盛更可能继续关注7月政治局会议、财政支出节奏和房地产相关高频数据,以判断需求是否从短期修复走向更稳定扩张。
推荐标的
- 中国利率债前端:PMI温和改善但价格和建筑链条偏弱,仍支持资金面维持宽松、短端利率下行压力有限。
- 中国高端制造和电子设备链条:新订单与生产分项中相关行业高于54,说明结构性景气仍优于传统周期行业。
关键图表
Exhibit 1:NBS制造业PMI在6月回升。
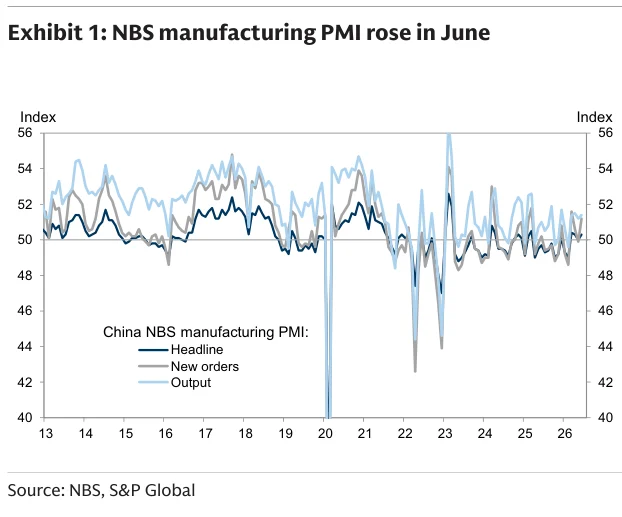
Exhibit 2:NBS制造业PMI产出价格和投入价格分项在6月均明显下降。
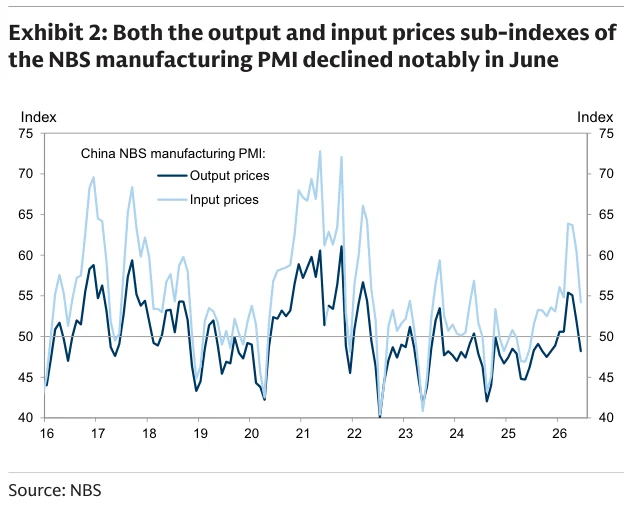
Exhibit 3:NBS非制造业PMI在6月回升,建筑业和服务业PMI均有改善。