黄秀瑜 公司研究 公司深度 贝特瑞(920185):全球锂电负极材料龙头企业
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
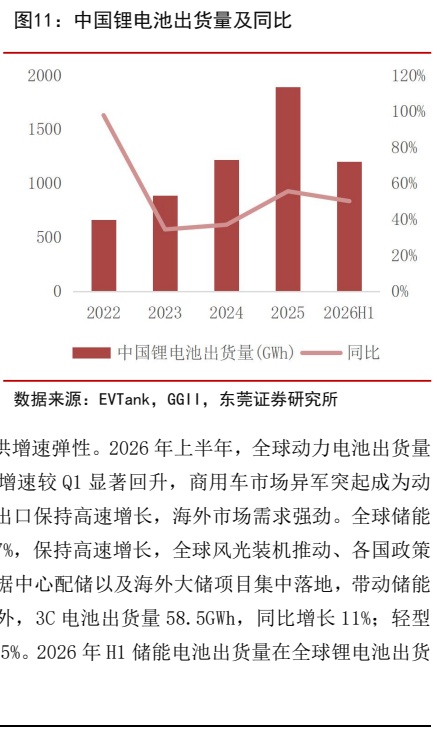
东莞证券首次给予贝特瑞“买入”评级,看好其作为全球锂电负极材料龙头的发展前景。 2025年公司负极材料业务营收占比达79.6%,实现总营收169.8亿元,同比增长19.3%;但盈利修复滞后,归母净利润8.75亿元,同比下滑5.93%。 报告指出,下游动储需求双轮驱动,2026年上半年全球锂电池出货量1517.1GWh,同比增长44.27%,带动负极材料行业景气度上行及产能利用率提升。 贝特瑞凭借技术积累与全球化布局稳居行业龙头,近三年负极材料出货量全球占比接近20%。 此外,公司在硅基负极、固态电池等新型材料体系上布局领先,有望在行业供需格局改善阶段逐步修复盈利水平。
主要观点
- 负极材料为公司核心业务且营收规模增长,但短期内盈利能力仍有待修复。
- 下游动储需求双轮驱动锂电池出货量大增,同步拉动负极材料需求高增。
- 行业集中度维持高位,公司凭借技术与供应链优势稳居全球负极龙头。
- 硅基负极因容量优势成为迭代主线,公司在该领域全路线布局并处于领先地位。
- 公司产能规模与销量持续提升,海外项目落地推动全球化布局深化。
- 行业供给格局改善,产能利用率上升且高端产品供不应求促使价格进入上行周期。
- 公司前瞻布局固态电池、钠电池及燃料电池等新型材料体系,构建多技术路线矩阵。
- 2025年国内外收入双增长,国内市场仍为主要营收来源。
论述逻辑
- 下游动力与储能需求爆发带动全球及中国锂电池出货量高速增长,直接拉动上游负极材料需求,促使行业产能利用率提升及整体价格上涨。
- 公司依托稳固的全球龙头地位、海外产能弹性以及硅基与固态材料的技术先发优势,叠加行业扩产克制与供需改善,有望逐步修复盈利水平。
关键展望
- 起点锂电上调2026年全球锂电池出货预期至3238GWh,同比增长52%。
- GGII预计2026年下半年行业产能利用率将提升至90%以上。
- 预计2025-2030年全球硅基负极出货量年均复合增长率近60%。
- 机构预计贝特瑞2026-2027年EPS分别为1.20元和1.62元,对应PE分别为18倍和13倍。
推荐标的
- 贝特瑞(920185):首次覆盖给予“买入”评级。理由为行业供需改善下盈利有望修复,且具备龙头地位与新电池材料技术先发优势。
关键图表
图1. 公司业务结构3
图2. 报告关键图表(第2页)
图3. 全球动储电池出货量
图4. 贝特瑞历年负极材料出货量
图5. 中国锂电池出货量及同比

图6. 硅碳负极出货量占比有望大幅提升
图表 6
