摩根大通 中国房地产:决策层研究稳楼市政策;上海发布“828”政策细则
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
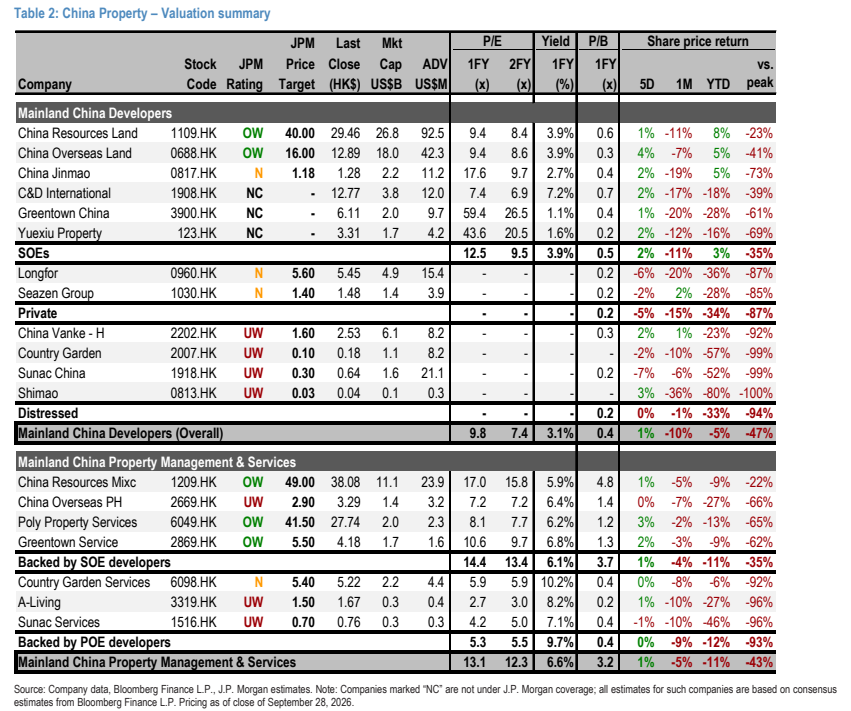
9月28日中国楼市出现两项政策动态:国务院在李强总理主持的会议上提出“研究出台稳定房地产市场、促进就业增收等政策措施”,但未给出具体措施;上海则继北京(9月24日)之后发布“828”政策地方实施细则。 摩根大通认为可能的稳楼市方向是按揭补贴与土地供应管控,成效取决于范围与执行:按揭利率或有100bps补贴(可能从3.05%降至2.05%),参照上海已推行的按揭补贴,上限为每套5万元人民币;若补贴全部新房销售,估算每年需资金440亿元人民币。 土地端,库存超过36个月的城市需暂停卖地、18-36个月的城市需控制卖地。 上海细则与北京大同小异:定金上限为销售款的3%,高于北京的1%但仍低于该行原预测的5%;8月28日后拿地(卖地公告此前发布)仍可沿用旧预售规则至2027年底,而按揭须竣工备案后才放款,整体政策仍偏紧。 短期市场对政策预期的热情或至少延续至国庆,但若最终政策力度不及预期,板块可能再度跑输。 该行偏好华润万象生活、华润置地与贝壳(KE Holdings,BEKE,16.33美元,OW评级),并建议在反弹中卖出万科等困境房企。
主要观点
- 9月28日国务院会议提出研究稳楼市政策,但未公布任何具体措施,摩根大通认为可能方向是按揭补贴与土地供应管控,是否有效取决于范围与执行。
- 政策目标更偏向促消费而非单纯刺激地产销售:一线城市房价已现企稳迹象,政府没有推出“大规模刺激”的紧迫性,政策更可能旨在促进房价企稳而非刺激销量。
- 按揭补贴测算:或提供100bps按揭利率补贴(可能从3.05%降至2.05%),预计会设上限;上海现行补贴上限为每套5万元(非每年),若补贴全部新房销售,估算每年需资金440亿元人民币。
- 土地供应管控是稳房价的另一抓手:现行规则下库存超过36个月的城市需暂停卖地,库存18-36个月的城市需控制卖地;而“828”政策逐步取消预售制本身已会在一线城市实现一定程度供地收缩。
- 其他潜在政策选项包括:下调交易税费、公积金按揭进一步宽松、一线城市限购进一步放松(继北京上海之后深圳可能性较大)、城中村改造现金补偿。
- 上海继北京(9月24日发布首份“828”地方细则)之后于9月28日发布地方细则,预计更多城市将跟进,整体方向不会明显偏离北京版本。
- 上海与北京细则最显著的差异是定金上限:北京允许收取销售款最多1%作定金,上海允许最多3%,但仍低于摩根大通原预测的最多5%。
- 过渡安排:上海明确8月28日后拿地(但卖地公告此前发布)的地块仍可沿用旧预售规则(托管账户新规仍适用);对比表显示旧规则可执行至2027年底(附条件)。
- 上海版本新增鼓励开发商通过股权、债券、ABS与REITs融资的章节(北京版没有,原因是证交所在上海,该表述原“828”政策已有);地价支付两城均为30天内缴纳超50%,尾款北京要求2年内结清、上海为1+1年,差别不大。
- 现房销售应优先选择,按揭在竣工备案后才放款,预售资金全部纳入托管账户——按揭放款新规整体仍偏紧。
- 短期市场情绪可能因政策预期而兴奋一段时间(按市场猜测至少到国庆),但若最终政策力度较预期温和,板块可能再度跑输。
- 投资偏好:华润万象生活、华润置地与贝壳(由Daniel Chen覆盖),并建议在反弹中卖出万科等困境房企。
论述逻辑
- 9月28日两项政策动态 → 国务院表态研究稳楼市但无细节 → 摩根大通判断政策目标是促消费而非单纯刺激销售(一线城市房价已现企稳迹象,无需大规模刺激)→ 由此推测两个可能方向:按揭补贴(100bps,利率3.05%降至2.05%,上海上限每套5万元,全国铺开年需440亿元)与土地供应管控(库存>36个月暂停卖地、18-36个月控制卖地)→ 另有交易税、公积金、一线城市限购(深圳概率大)、城中村改造现金补偿等备选项 → 上海继北京后发布“828”地方细则,定金上限3%高于北京1%但仍低于原预期5%,过渡期旧规则可用至2027年底,但按揭须竣工备案后放款、现房销售优先,政策整体仍紧 → 短期政策预期或支撑情绪至国庆,若力度不及预期板块或再度跑输 → 因此偏好华润万象生活、华润置地、贝壳,反弹中卖出万科等困境房企。
关键展望
- 政策预期验证窗口:按市场猜测,市场对政策的兴奋情绪至少延续至国庆假期。
- 主要风险:若最终政策力度较预期温和,板块可能再度跑输。
- 更多城市预计跟进发布“828”地方实施细则,整体方向预计不会明显偏离北京版本。
- 后续潜在政策观察点:下调交易税费、公积金按揭进一步宽松、一线城市限购放松(继北京上海后深圳可能性较大)、城中村改造现金补偿。
- 覆盖标的参考:KE Holdings (BEKE) 评级OW,报告内股价16.33美元(截至2026年9月25日收盘)。
推荐标的
- 华润万象生活(CR Mixc)——摩根大通偏好的标的之一。
- 华润置地(CR Land,1109.HK)——摩根大通偏好的标的之一。
- 贝壳(KE Holdings,BEKE)——摩根大通偏好的标的之一,评级OW,报告内股价16.33美元(截至2026年9月25日收盘),由Daniel Chen覆盖。
- 万科(Vanke)等困境房企——建议在反弹中卖出。
关键图表
图1. 表2. 中国房地产——估值总结