摩根大通 第一性原理– RWE:求解幂方程
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布针对欧洲最大发电商RWE的基础入门研究(First Principles),系统拆解其业务架构与估值逻辑。 RWE全球运营权益装机约50 GW,在建产能约10 GW,历史上从燃煤公用事业转型为以绿电为主的综合电力运营商,核心收益来自海上风电(占FY25 Adj. EBITDA的29%)、陆上风电与光伏(34%)及灵活发电(28%)。 欧洲能源政策正从单纯脱碳转向兼顾供应安全,德国与荷兰正推进容量市场机制,德国计划在2026年下半年就9 GW氢就绪燃气电厂分两批招标(每批补贴最高达€244,000/MW),而RWE已储备2.6 GW燃气轮机容量拟参与竞标。 电力需求端迎来数据中心与电气化驱动,IEA预测2025至2030年间美国电力年均需求增量达427 TWh(其中数据中心贡献48%),欧盟年均增量60 TWh(交通电气化占38%)。 摩根大通对可再生能源板块采用全生命周期DCF估值,对灵活发电中燃气按5x EV/EBITDA、抽水蓄能等长久期水电按10x EV/EBITDA、大宗交易按6x EV/EBITDA估值,电网业务则采用EV/RAB估值;覆盖记录中最近一次于2026年8月19日维持超配(Overweight)评级,目标价为68.5欧元。
主要观点
- RWE为欧洲最大发电商,全球运营装机约50 GW,在建装机约10 GW,核心围绕绿电、灵活发电及输电网三大支柱展开。
- 业务利润高度多元化,FY25调整后EBITDA主要由陆上风电与光伏(34%)、海上风电(29%)以及主要为燃气的灵活发电(28%)构成。
- 海上风电在建权益产能达3.1 GW(含英国Sofia 1.4 GW、丹麦Thor 0.6 GW等),另有3.5 GW已获英国长期合约但尚未开工。
- 欧洲边际定价机制下通常由天然气机组决定日前与远期电价,非边际的可再生能源由于无燃料变动成本而赚取边际贡献。
- 德国与荷兰将推出容量市场机制,RWE拥有超10 GW符合竞拍资格的权益容量;德国2026年下半年将分两期招标9 GW氢就绪燃气电厂,提供长达15年、最高€244,000/MW的容量补偿,RWE已预留2.6 GW燃气轮机产能。
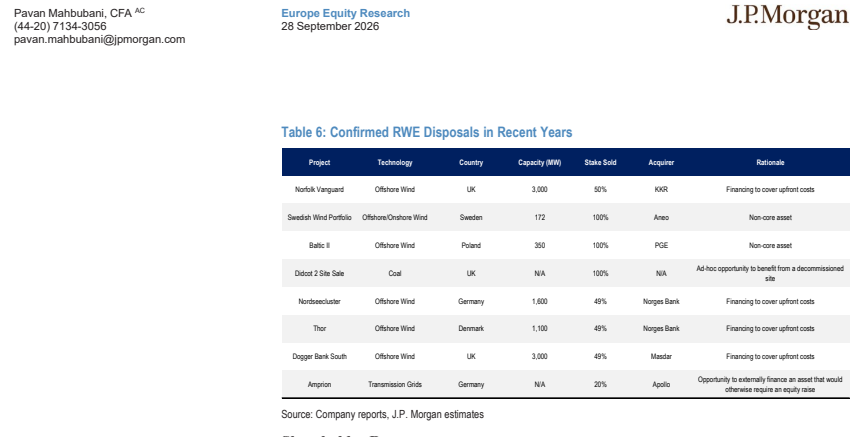
- 参股德国输电网运营商Amprion(曾向Apollo出售20%股权融资),旗下规划多项海上输电工程(如DolWin4、BorWin4于2028年投产,容量各900 MW),受BNetzA监管并处于RP4周期(该项年份无法从文本确认)。
- 公司持有铀浓缩企业Urenco对等经济权益(FY25贡献Adj. EBITDA €49m)、奥地利公用事业Kelag 37.9%权益(FY25贡献€141m),并持有E.ON 15%战略股权以分红覆盖核电及褐煤拨备。
- 核电退役拨备预计在2029-2031年期间每年消耗€400-500mn,2032年起拨备使用量将回落。
- 资本回报方面,RWE承诺股息每年增长10%,此前于2024年11月宣布并完成了一笔€1.5bn的股票回购。
- 电力需求预期分化:IEA预测2025至2030年美国年均用电增量427 TWh(数据中心占48%),而欧盟年均增量60 TWh(交通电气化占38%)。
- 估值方法上,可再生能源按全生命周期无终值DCF估值,燃气电厂按5x EV/EBITDA、长久期水电按10x、大宗交易按6x,电网按EV/RAB估值。
论述逻辑
- 欧洲能源安全诉求与AI/电气化负荷增长共同重塑电力市场框架(德国拟推9 GW容量拍卖) -> RWE凭借已转型的50 GW多元化机组(绿电+燃气调峰+输电网Amprion)获得抗波动与增长支撑 -> 现金流依托长协CfD、PPA以及E.ON分红稳固负债与核电退役开支 -> 支撑分红年增10%及差异化SOTP估值溢价。
关键展望
- 德国预计在2026年下半年开展两轮各4.5 GW(共9 GW)氢就绪燃气电厂容量招标,RWE拟参与竞标已储备的2.6 GW机组。
- 德国容量市场T-4拍卖预计于2027年举行,T-2拍卖预计于2029年举行;荷兰容量机制拍卖预计于2028年启动。
- 欧盟能源拍卖设计数据库预计于2027年建立,地热利益相关方伙伴关系将于2027年第一季度设立。
- 德国电网监管RP4周期将于2028年结束,RP5监管周期将于2029年正式启动。
- 核电退役支出在2029-2031年期间预计保持在每年4亿至5亿欧元,2032年起现金支出规模预期回落。
推荐标的
- RWE (RWEG.DE):评级为超配(Overweight),最新目标价为68.5欧元(截至2026年8月19日评级记录对应股价为58.08欧元)。
- 分析师Pavan S. Mahbubani覆盖名单包含:Centrica (CNA.L)、Drax (DRX.L)、E.ON (EONGn.DE)、Fortum (FORTUM.HE)、National Grid (NG.L)、Orsted (ORSTED.CO)、Pennon (PNN.L)、RWE (RWEG.DE)、SSE Plc (SSE.L)、Severn Trent (SVT.L)、United Utilities (UU.L)。
关键图表
图1. RWE按技术划分的按比例可再生能源容量
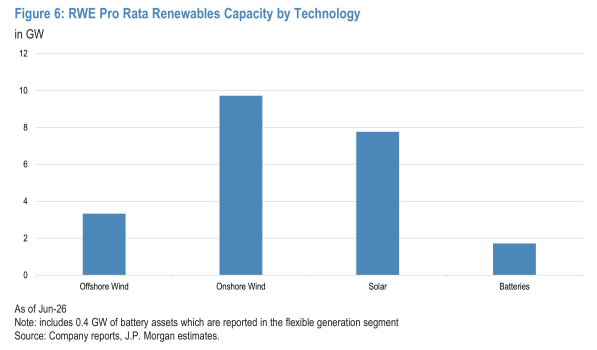
图2. 按地域划分的按比例电池储能系统(BESS)容量
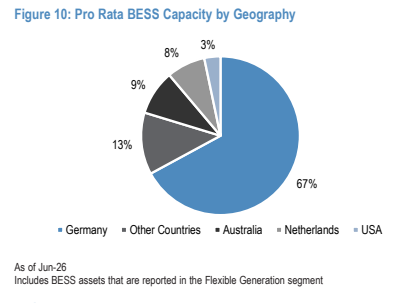
图3. 英国差价合约(CfD)执行价格走势

图4. 英国可再生能源平准化度电成本(单位:美元/兆瓦时)
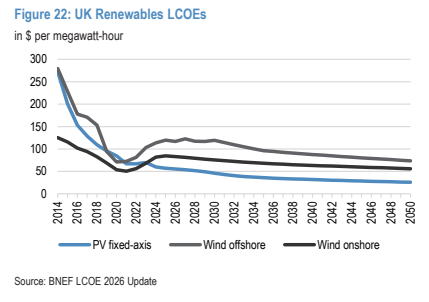
图5. 德国2小时及4小时电池平准化度电成本演变(单位:/兆瓦时)
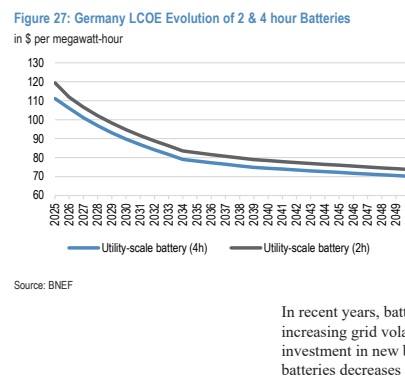
图6. RWE供应与交易调整后EBIT与次月TTF均价对比
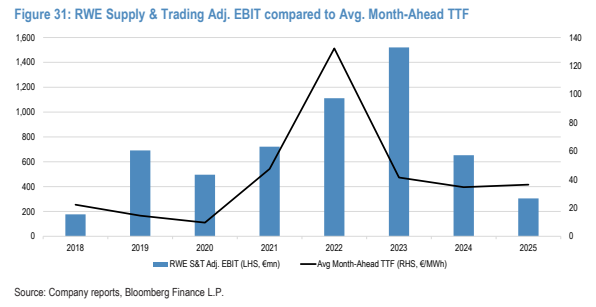
图7. 输电项目规划与审批流程
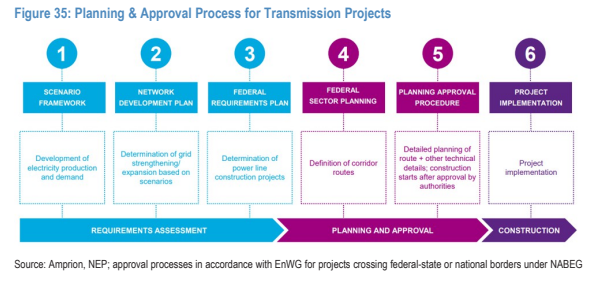
图8. RWE与E.ON资产置换致使持有E.ON股权
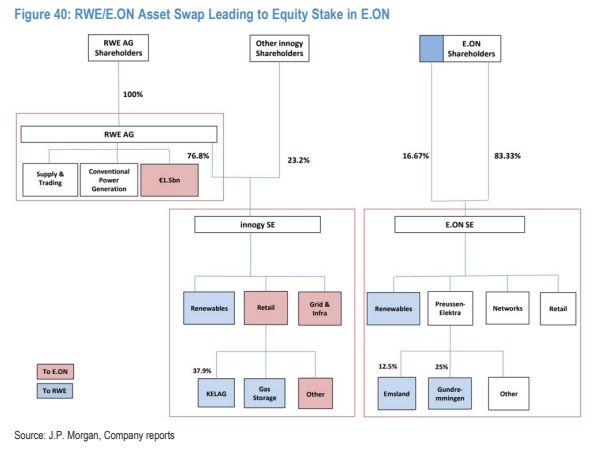
图9. 按驱动因素划分的美国年均电力需求增长

图10. Pavan Mahbubani CFA *° 欧洲股票研究