国盛证券有限责任公司 交通运输行业周报油运运价维持高位并向中小船传导,重视油运
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国盛证券维持交通运输行业“增持”评级。 航运板块中,油运运价维持高位且向苏伊士船型(Suezmax)传导,9月30日中国进口油轮运价指数CT1-TCE(标准航速)报1164542美元/天、CT2-TCE报608694美元/天,集运多数航线运价回落,干散货运价下跌但需关注潜在上行周期。 物流快递方面,江西加盟快递自10月1日起出港快件涨价不低于0.2元/票,国家邮政局持续强化“反内卷”治理叠加旺季催化,通达系Q3及全年业绩有望同比高增。 航空板块运力供给维持低增速且需求持续增长,8月全球航空货运需求增长4.4%而运力下降0.1%,10月5日上海出口空运指数同比+18.3%,高客座率有望向航司利润传导。 公路板块头部个股股息率处3.7-5.7%区间,类债防御属性凸显。
主要观点
- 油运景气度持续高企,货盘外溢加速向中小船型传导,中国进口油轮运价指数处极高位置。
- 集装箱海运多数航线运价出现回落,美线小幅上涨,干散货运价指数下行。
- 快递行业迎来“反内卷强化+旺季提价”双催化,江西跟进加盟快递出港价格上调。
- 国家邮政局赴浙江调研并明确要求整治不正当竞争,推动行业摒弃“以价换量”依赖。
- 航空货运供需偏紧驱动运价坚挺,客运高客座率有望持续向航司利润兑现传导。
- 国庆假期客运票价实现同比上涨,达美航空增班使中美航司各50班次航权全部用满。
- 高速公路板块股息率维持吸引力,在低利率环境下凸显类债红利资产防御属性。
- 本周交运板块小幅跑赢大盘,港口和铁路领涨,而2026年至今航运累计涨幅居首。
论述逻辑
- 中东连续放量叠加西非/巴西/美湾大西洋出口高位 → VLCC有效运力紧缺触发货盘拆分至Suezmax → 油运运价维持高位并全面向中小船型传导。
- 监管层强力推进“反内卷”座谈并压实底价机制 → 河南、安徽、浙江、江苏、江西等多省相继出台出港件最低提价方案 → 叠加9-12月电商旺季驱动全国性普涨预期与通达企业绩高增。
- 航司运力低速供给而需求稳步修复 → 供需缺口收窄配合汇率与政策支持 → 航司顺价能力及高客座率逐步兑现为净利润改善。
关键展望
- 快递板块将进入9-12月电商传统旺季,行业有望启动全国性普涨,通达系Q3及全年业绩有望维持高增。
- 航空需持续跟踪航司顺价能力持续性,重点关注油价边际变化、公商务出行需求、跨境游变化及北美国际航班恢复情况。
- 主要风险包含宏观经济波动、恶性价格竞争、原油需求大幅下降、OPEC+增产不及预期、制裁落地不及预期及汇率油价波动风险。
推荐标的
- 顺丰控股(002352.SZ):评级为买入,预测2026E EPS为2.38元,对应PE为12.87倍。
- 极兔速递-W(01519.HK):评级为买入,受益于“反内卷”与跨境电商出海GMV高增,预测2026E EPS为0.06元,对应PE为19.34倍。
- 中通快递-W(02057.HK):评级为买入,预测2026E EPS为14.11元,对应PE为9.30倍。
- 申通快递(002468.SZ):评级为买入,预测2026E EPS为1.44元,对应PE为10.12倍。
- 顺丰同城(09699.HK):评级为买入,预测2026E EPS为0.57元,对应PE为14.93倍。
- 滴滴出行-ADR(DIDIY):评级为买入,预测2026E PE为-136.57倍、2027E PE为21.95倍。
- 曹操出行(02643.HK):评级为买入,预测2026E EPS为-0.57元,2028E EPS扭亏至0.13元。
- 东航物流(601156.SH):评级为买入,预测2026E EPS为1.88元,对应PE为9.78倍。
- 春秋航空(601021.SH):评级为买入,预测2026E EPS为1.88元,对应PE为21.73倍。
- 圆通速递(600233.SH):评级为买入,预测2026E EPS为1.90元,对应PE为9.34倍。
关键图表
图1. 图表 1: 本周快递公司回购情况
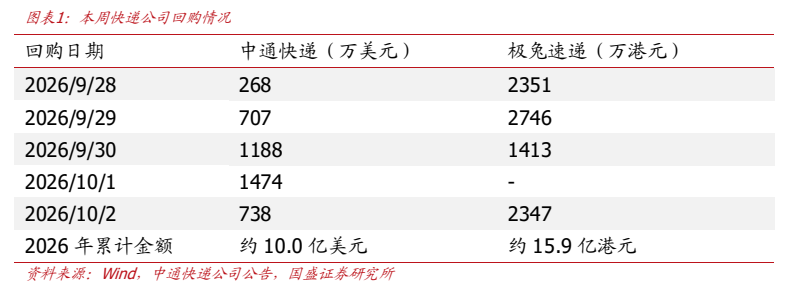
图2. 图表 4: 26 年至今交通运输行业子板块涨跌幅(%)
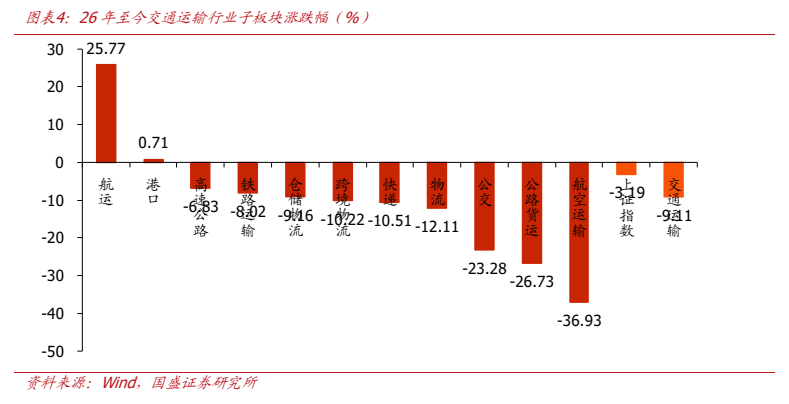
图3. 图表 8: 民航执行国际航班量(架次)
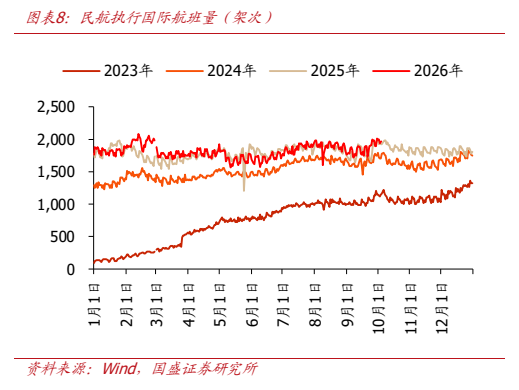
图4. 图表 11: 商务航线平均票价(元)
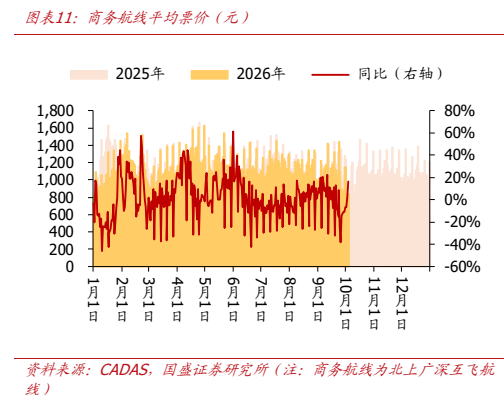
图5. 图表 14: 人民币汇率
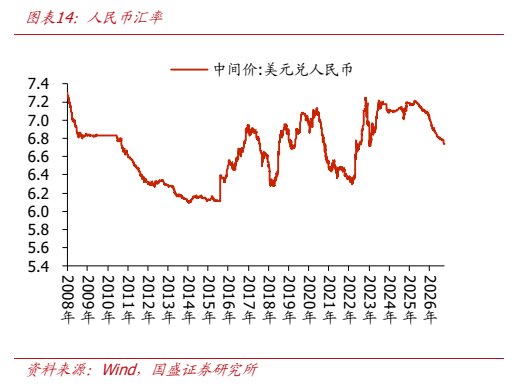
图6. 图表 17: BDI 指数
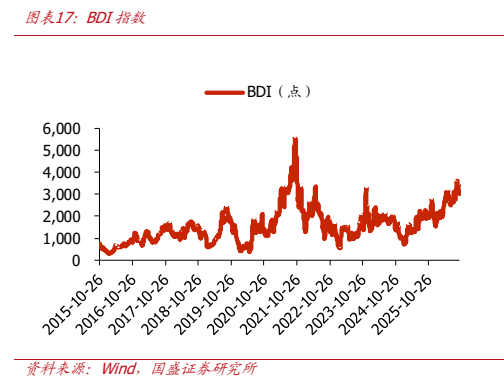
图8. 图表 26: 美线运价指数(点)
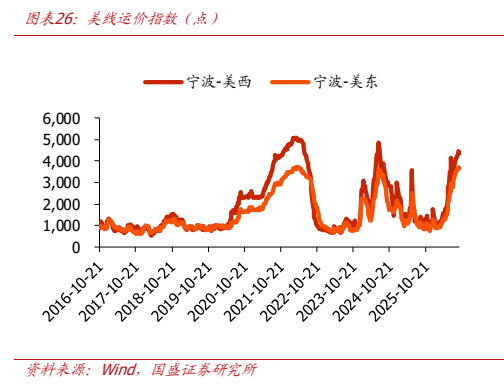
图9. 图表 29: 中国内贸集运运价指数(点)
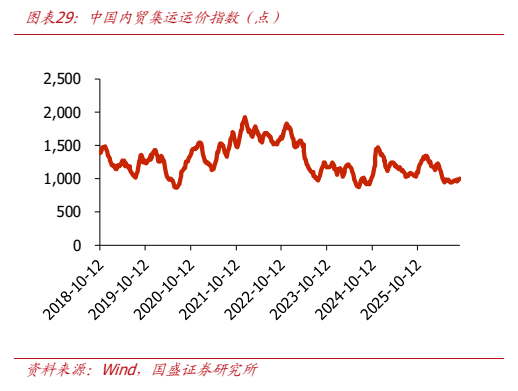
图10. 图表 32: 主要快递公司与快递行业业务量同比增速
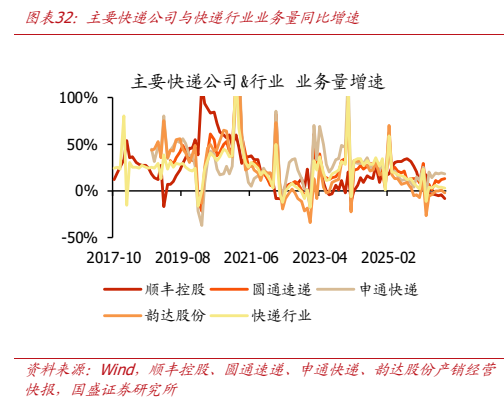
图11. 图表 36: 主要快递公司各个月市场份额情况
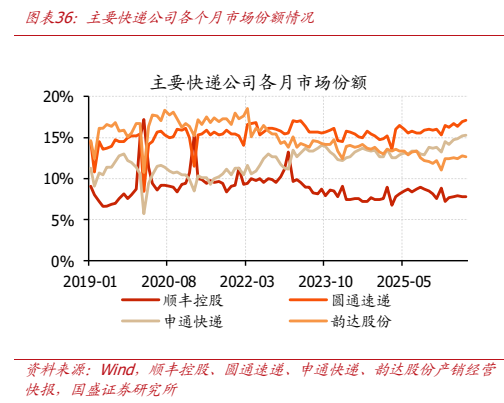
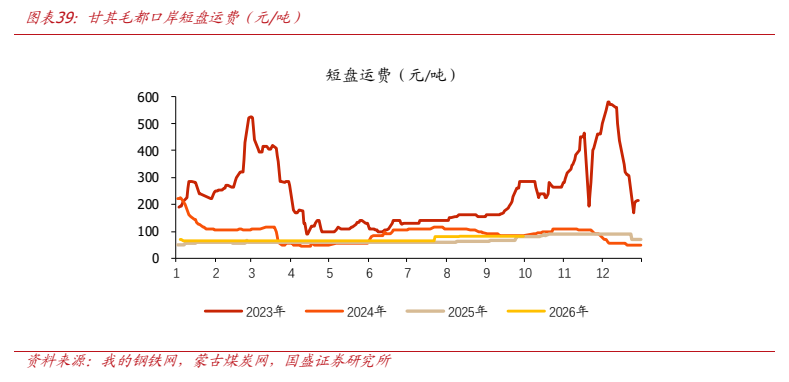
图12. 图表 39: 甘其毛都口岸短盘运费(元/吨)