华泰证券:雅诗兰黛(EL US)FY26业绩超指引,上调FY27利润率展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券发布雅诗兰黛FY26年报点评,维持BUY评级,目标价由USD105.06上调至USD119.52(现价USD103.86,潜在涨幅15%)。 4QFY26净销售额USD3.63bn(+6%),有机+5%、超Bloomberg一致预期1.92pp;亚太有机+9%、超预期4.47pp。 分区域看,FY26美洲/EUKEM/亚太/中国大陆净销售额分别为USD4.46bn/USD3.79bn/USD3.75bn/USD3.06bn,有机增速+1%/+1%/+4%/+9%;海南4QFY26保持双位数增长,全球旅游零售6月和7月三年来首次恢复正增长,管理层称中国高端美妆市场恢复至高个位数增长。 分品类看,FY26香水有机+10%、护肤+4%、彩妆持平。 PRGP重组审批于FY26年底完成,预计FY27年底前基本落地、带来约USD1.2bn年度毛利,处于此前USD1.0-1.2bn目标区间上端。 华泰上调FY27E-FY28E调整后净利预测至USD1.19bn/USD1.44bn、引入FY29E USD1.62bn,对应EPS USD3.30/USD3.98/USD4.47,给予30x FY28E调整后PE。
主要观点
- FY26净销售额USD15.05bn、同比+5%,高于公司4%的指引;有机净销售额+3%,处于指引区间高端。
- 4QFY26净销售额USD3.63bn(+6%),有机增长5%、超Bloomberg一致预期1.92pp;亚太有机+9%、超预期4.47pp,受旅游零售恢复增长带动。
- 公司连续第四个季度实现有机净销售额增长,FY26净利润转正,经营拐点进一步确认。
- FY26美洲/EUKEM/亚太/中国大陆净销售额分别为USD4.46bn/USD3.79bn/USD3.75bn/USD3.06bn,有机增速+1%/+1%/+4%/+9%;4QFY26分别为USD995mn/USD851mn/USD970mn/USD824mn,有机+5%/+1%/+9%/+7%,美洲显著提速主要由北美恢复增长驱动。
- 管理层称中国高端美妆市场已恢复至高个位数增长;海南4QFY26保持双位数净销售额增长,全球旅游零售6月和7月三年来首次恢复正增长,发货与实际需求匹配、渠道库存健康。
- FY26香水有机+10%(Le Labo、TOM FORD、KILIAN PARIS带动双位数增长)、护肤+4%(La Mer、The Ordinary、Estée Lauder驱动)、彩妆持平、护发-1%;4QFY26护肤+7%、彩妆+2%均较全年提速,香水保持强劲。
- FY26毛利率75.5%(+1.5pp),4QFY26达75.5%(+3.5pp)、改善加速;SG&A费用率同比降1.6pp至64.4%,主要受PRGP供应链降本、过剩库存下降及组织精简驱动。
- PRGP重组项目审批已于FY26年底完成,公司预计FY27年底前基本实施全部已批举措,带来约USD1.2bn年度毛利,处于此前USD1.0-1.2bn目标区间上端,部分收益将再投资于消费者触达项目。
- 华泰基本维持FY27E-FY28E净销售额预测USD15.67bn/USD16.37bn并引入FY29E USD17.20bn;因FY26超预期,小幅上调FY27E-FY28E调整后净利至USD1.19bn/USD1.44bn、引入FY29E USD1.62bn,对应调整后EPS USD3.30/USD3.98/USD4.47。
- 欧洲/美国/日本同业、A股同业、H股同业分别按iFinD与Bloomberg一致预期交易于24x/16x/8x 2028E PE;考虑到高端与奢侈品牌组合的稀缺性,华泰给予30x FY28E调整后PE。
论述逻辑
- FY26净销售额与调整后经营利润率双双超指引上限(USD15.05bn/+5%、11.2%/+3.2pp) → 4QFY26美洲提速、亚太有机+9%、海南双位数增长、全球旅游零售三年来首次于6-7月转正,连续四个季度有机增长且净利润转正 → 经营拐点获进一步验证 → PRGP重组审批于FY26年底完成、约USD1.2bn年度毛利落地在望 → FY26毛利率75.5%(+1.5pp)、SG&A费用率64.4%(-1.6pp),公司顺势上调FY27调整后经营利润率指引至12.7-13.5%(此前12.5-13.0%) → 华泰小幅上调FY27E-28E调整后净利并引入FY29E,参考欧洲/美国/日本同业、A股同业、H股同业24x/16x/8x 2028E PE,给予30x FY28E调整后PE → 目标价由USD105.06上调至USD119.52,维持BUY。
关键展望
- 公司维持FY27有机净销售额增长3-5%的指引,预计1HFY27增长强于2HFY27,主要反映新品发布节奏与旅游零售比较基数。
- 公司将FY27调整后经营利润率指引上调至12.7-13.5%(此前12.5-13.0%)。
- PRGP已批举措预计FY27年底前基本实施完毕,带来约USD1.2bn年度毛利(此前目标区间USD1.0-1.2bn上端)。
- 风险提示:全球消费复苏、产品创新、线上渠道增长可能不及预期;不利事件损害品牌资产;潜在收购未能完成。
推荐标的
- 雅诗兰黛(EL US):维持BUY评级,目标价由USD105.06上调至USD119.52(旧目标价基于32x FY27E PE,新目标价基于30x FY28E调整后PE),现价USD103.86(截至9月4日),潜在涨幅15%;理由:FY26业绩超指引、FY27利润率指引上调、高端与奢侈品牌组合稀缺性、全渠道能力与全球分销网络、运营转型推动盈利能力继续提升。
关键图表
图1. 雅诗兰黛公司市盈率区间(PE-Bands)
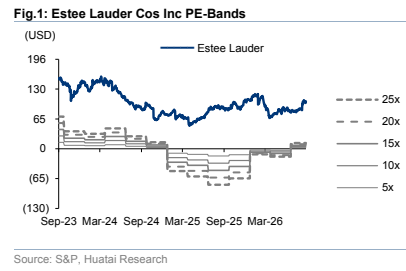
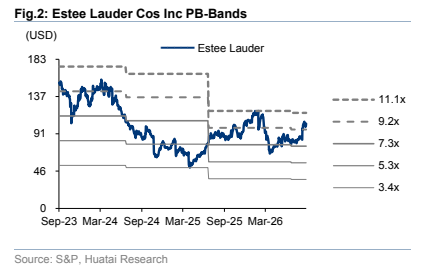
图2. 雅诗兰黛公司