摩根大通 矿业日报:铁矿石 0.1%,锂辉石+3.8%,RMS维持增持,中国金属活动追踪等
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布每日矿业跟踪报告,隔夜大宗商品中铁矿石($/t)微跌0.1%至97,普氏锂辉石($/t)上涨3.8%至1,895,WTI原油与布伦特原油分别回落4.5%与3.6%。 公司层面,Ramelius Resources(RMS)发布4年期展望更新,尽管面临Mt Magnet建设风险,但产量展望较该行预期高出3-14%,AISC指导值较预期低3-11%,上调净现值(NPV)4%并维持增持(OW)评级。 欧洲金属与矿业板块方面,铜价维持高位支撑自由现金流,看好ALLLN、NHYNO与VKFP,并将MTNA上调至中性。 高频数据显示,截至9月18日当周中国铜去库3kt,弱于5年季节性平均的约17kt去库幅度,但随着LME铜价回调,在岸采购溢价显著反弹至120$/t以上;铝去库步伐则依然强劲。 此外,报告还更新了全球矿业股隔夜走势及研究资料库覆盖标的评级动向。
主要观点
- 隔夜大宗商品中锂精矿与部分工业金属上涨,能源与贵金属走弱:普氏锂辉石价格上涨3.8%至1,895$/t,LME铜与镍分别上涨1.1%和0.8%,布伦特原油下跌3.6%至100$/bbl,黄金下跌0.8%至4,343$/oz。
- Ramelius Resources发布4年期展望,产量与成本表现好于预期抵消了资本支出上升的影响,维持增持评级。
- 除FY28因Mt Magnet提产推迟3个月使产量比摩根大通预期低6%外,RMS截至FY30的产量展望比摩根大通预期高3-14%;FY27至FY30的AISC指导值比摩根大通预期低3-11%。
- RMS估值具吸引力,模型上调NPV 4%,公司提供至FY31达25%的产量复合增长率,对应FY28E的EBITDA利润率约为70%。
- 欧洲投资级金属与矿业在铜价高位支撑下自由现金流强劲,看好电气化相关长期前景,并维持对ALLLN、NHYNO、VKFP的增持评级,同时将MTNA评级从低配上调至中性。
- 中国金属高频活动追踪显示:截至9月18日当周中国铜去库仅3kt,明显弱于5年季节性平均的约17kt去库;但随着LME铜价回调,在岸铜采购溢价大幅反弹至120$/t以上。
- 中国铝去库节奏保持强劲,且海外运费大幅上涨:西澳至中国海运费YTD上涨64%,巴西至中国海运费YTD上涨77%。
- 在澳大利亚金属与矿业研究库中,分析师提示Simandou正在提产而中国经济数据偏弱,预计2026年铁矿石价格为99$/t。
- 铀矿板块调整后出现估值支撑,将PDN与DYL上调至增持评级;首予NexGen Energy、Catalyst Metals、Bannerman Energy、Paladin Energy、Capstone Copper增持评级。
论述逻辑
- 商品高频数据与中国去库跟踪 -> 铜消费去库力度季节性偏弱(3kt vs 均值17kt),但价格回调刺激采购溢价回升超120$/t;铝消费保持强劲去库 -> 供需端与电气化长期趋势支撑基础金属企业强劲自由现金流 -> 看好相关优质矿企。
- 矿企指引更新(RMS 4年展望) -> 除FY28因Mt Magnet爬坡延期3个月导致产量低于预期6%外,截至FY30产量前景比摩根大通预期好3-14%,且FY27至FY30的AISC指引值低于预期3-11% -> 生产与成本优化对冲了FY27资本支出(增长加勘探)超预期30%的影响 -> 上调NPV 4%,估值具吸引力(0.74x P/NPV,5x FY28E EV/EBITDA) -> 维持增持评级。
关键展望
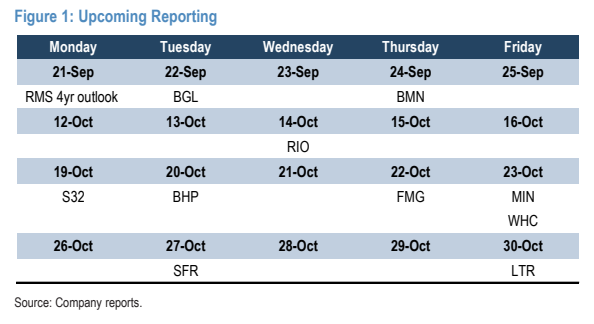
- 公司展望与日程:RMS发布4年展望(截至FY30产量前景好于预期3-14%,FY28除外),覆盖范围涵盖BHP、RIO、S32、FMG、MIN、SFR、LTR等公司,但后续各矿企的具体财报与报告日程在文本中未给出,具体日期无法从文本确认。
- 铁矿石中长期预测与供应增量: Simandou项目提产进行中,叠加中国钢铁产量平稳预期,预计2026年铁矿石价格为99$/t;远期曲线显示铁矿石呈贴水结构(Spot 97$/t降至27m的94$/t)。
- 铝与锂供需格局:铝市场面临2027/28年平衡走向宽松的预期;锂市场供需评估显示中期仍存在供应缺口,但CY27 EBITDA盯市上调幅度有所收窄。
- RMS项目执行与建设风险:虽然FY28因Mt Magnet提产出现3个月延迟,且该项目仍面临施工建设风险,但FY31前复合增速与利润率依然确立。
推荐标的
- Ramelius Resources (RMS.AX):维持增持(OW)评级;NPV上调4%,交易于0.74x P/NPV及5x FY28E EV/EBITDA,具备25%的FY31产量复合增速与~70%的FY28E EBITDA利润率。
- MTNA:由低配(UW)上调评级至中性(Neutral)。
- ALLLN、NHYNO、VKFP:维持增持(OW)评级;受益于高铜价与电气化需求带来的强劲自由现金流。
- NexGen Energy (AU):首予增持(OW)评级;优质资产且估值合理。
- Catalyst Metals:首予增持(OW)评级;风险已被充分定价,潜在上行空间巨大。
- Bannerman Energy:首予增持(OW)评级;大型资源量支撑数十年矿山寿命并具备产量翻倍潜力。
- Paladin Energy (PDN.AX):上调/首予增持(OW)评级;稳健的增长前景与具备吸引力的估值指标。
- Capstone Copper (CSC.AX):首予增持(OW)评级;纯正铜矿标的,高成长性且估值不高。
- Lotus Resources:首予减持/低配(UW)评级;执行风险高企且估值过高。
- Deep Yellow / Boss Energy:首予中性(Neutral)评级;估值合理。
- IGO Ltd. (IGO.AX):下调至中性(Neutral)评级;首选锂矿标的明确为PLS(PLS.AX)。
- Perseus Mining:维持增持(OW)评级;至FY29产量增长50%驱动EBITDA翻倍。
关键图表
图1. 即将发布的报告