伯恩斯坦 中国电动汽车及亚洲新兴机器人路演要点:走出低谷
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦举办了首届中国人形机器人与汽车供应链调研以及第四届中国电动汽车与电池价值链调研。 针对2027年,业内对中国国内汽车需求普遍持谨慎态度,认为受消费疲软与政策支持有限影响,同比增速可能持平甚至为负;而2026年前8个月中国汽车批发销量同比下降5.3%,其中内需下降19.7%,出口则激增71.8%。 行业受访者仍预期到2030年电动车渗透率将达80-90%,同时中汽协数据显示2026年汽车制造业利润率仅为3.6%,行业总利润同比下滑20.4%(其中具体月份无法从文本确认)。 面对国内内卷与出口退税可能下调的政策逆风,整车厂加速垂直整合,尤其在电池包与自研智驾芯片上降本保链。 此外,人形机器人商业化临近,但大规模落地仍需3至5年;小鹏计划于年底实现人形机器人量产并达到约每月1,000台的初始产能,Momenta则在城市NOA领域占据约60%份额并推动L3落地。
主要观点
- 国内汽车需求持续疲软,出口成为关键缓冲但面临增速放缓及渠道库存差距
- 中汽协指出行业盈利严重恶化,许多车企实际营业利润率已跌破2%
- 出口退税下调预期成为主要政策担忧,分阶段下调更可能被供应链消化
- 整车厂加速电池与芯片垂直整合以削减成本,小鹏自研图灵芯片累计节省成本已超研发投入
- 比亚迪国内市占率提升至25-26%,海外销售目标稳步推进
- 小米推进SkyNomad高端车型,目标整车毛利率达20%并计划2027年下半年进军德国市场
- 小鹏汽车加速推进Robotaxi与人形机器人布局,计划年底人形机器人实现月产约1,000台
- 零跑汽车依托与Stellantis合资推进海外轻资产扩张,西班牙基地产能规划10万台可扩至20万台
- Momenta在城市NOA软件市场占据60%份额,预计集团整体将于明年实现盈亏平衡
- 商用车电动化渗透迅速,重卡电动化率已达35%左右并有望达到50%
论述逻辑
- 国内消费支出疲软、二手车残值低迷与经销商资金链承压 -> 2026年前8个月国内批发销量同比下降19.7%,车企价格战加剧致行业利润率降至3.6% -> 依赖出口拉动带来潜在出口退税削减与海外关税壁垒风险 -> 车企通过自研电池包与智驾芯片等垂直整合策略降本抗压 -> 头部企业开辟高端出海、轻资产合资生产及人形机器人/Robotaxi等物理AI新商业化增长曲线。
关键展望
- 2027年国内汽车需求同比增速或持平甚至为负,但长期行业仍预期2030年电动车渗透率达到80-90%
- 中国出口增值税退税面临下调可能,13%若分阶段下调至9%可由供应链抵消,若降至0%需向终端传导
- 人形机器人大规模普及仍需3至5年,小鹏商业化进程相对靠前
- L3级自动驾驶预计在2027年下半年迎来放量催化,奥迪E7X计划搭载Momenta方案率先量产
推荐标的
- 比亚迪(1211.HK / 002594.CH):跑赢大盘(Outperform),目标价 130.00 港元 / 114.00 元人民币。技术驱动市场份额逆势扩张至25-26%,海外出海目标清晰。
- 小米集团(1810.HK):跑赢大盘(Outperform),目标价 35.00 港元。推出SkyNomad拓展家庭客群,自研3nm芯片及人车家全生态协同具备独特优势。
- 小鹏汽车(XPEV.US / 9868.HK):与大市同步(Market-Perform),目标价 20.00 美元 / 78.00 港元。自研图灵芯片降本见效,第四季度迎来四款新车密集发布,并布局Robotaxi及人形机器人。
- Momenta(6880.HK):未予评级(Not Covered)。智驾软件份额领先,量产ADAS业务已实现盈亏平衡,储备114个待量产项目。
关键图表
图1. 投资者观看了不到10分钟的现场演示
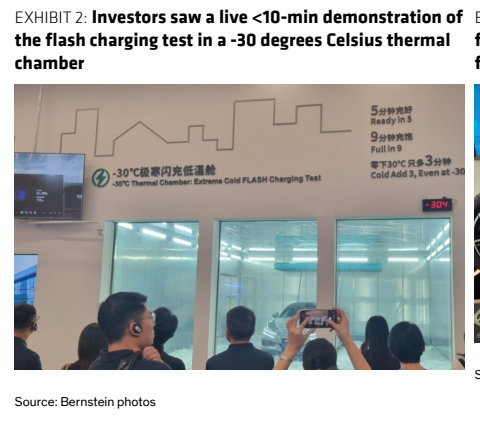
图2. 比亚迪第二代刀片电池
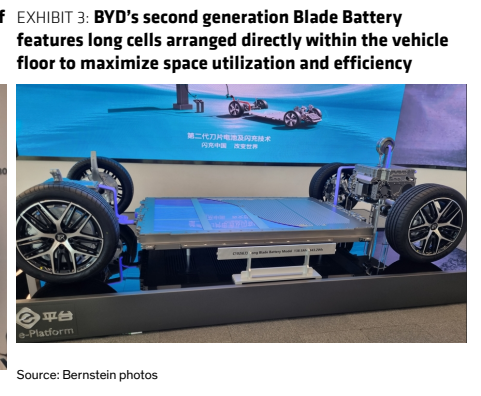
图3. 参访投资者有机会试驾包括仰望U9(红色)在内的比亚迪车型
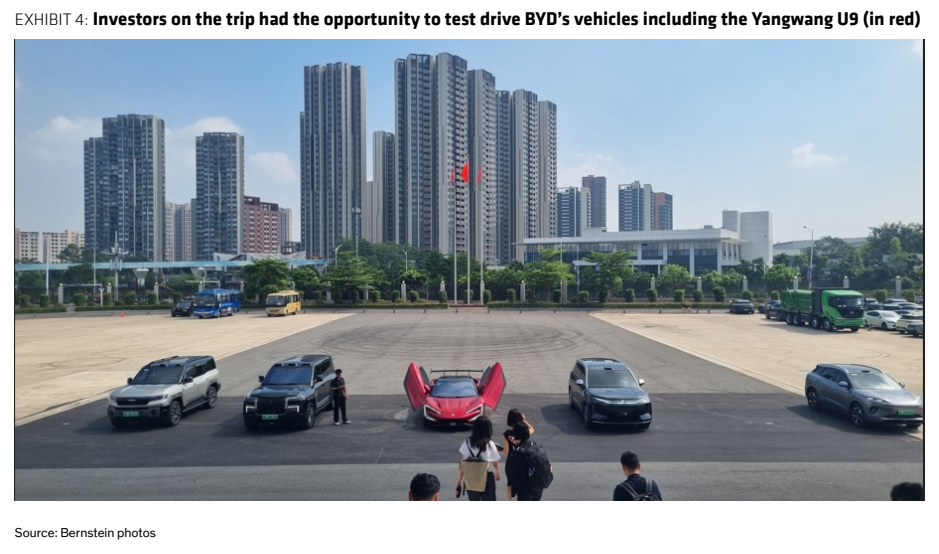
图4. 于2026年7月推出,SkyNomad标志着
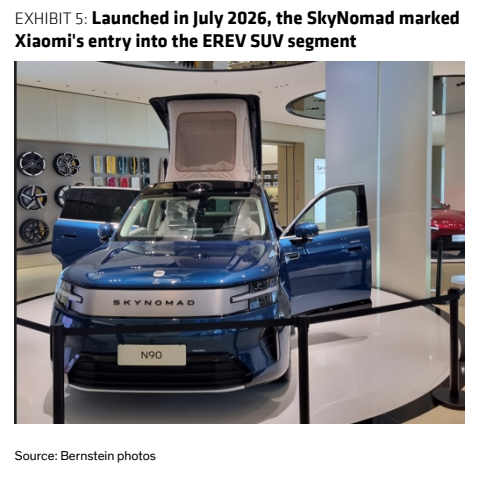
图1. 极氪9X是一款定位旗舰的豪华SUV
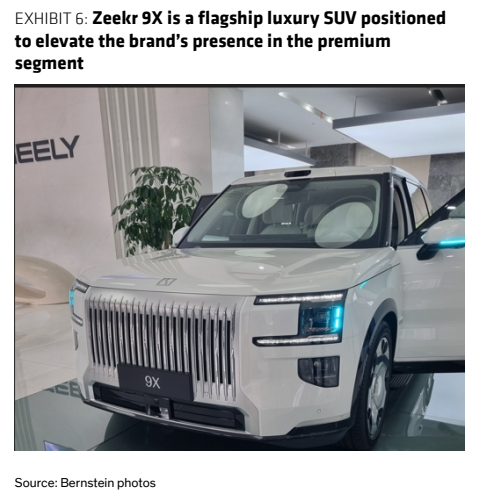
图7. 投资者普遍留下了深刻印象