华福证券 宏观专题:民主党横扫国会概率上升,对市场有何影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华福证券宏观专题报告认为,伊朗战争持续推高美国居民生活成本,拖累特朗普支持率与共和党选情,民主党横扫国会的概率正在上升:截至9月24日,Polymarket显示民主党横扫两院概率已升至66%,赢得众议院概率为93%(Decision Desk HQ预计民主党231席、共和党204席),赢得参议院概率为66%。 民调显示47%的选民将生活成本列为中期投票的最重要考虑,特朗普通胀议题净支持率为-41.7个百分点;8月汽油贡献当月CPI涨幅的三分之一以上,美国柴油均价本周升至每加仑6.29美元、较一年前上涨68%创历史新高。 州长选举方面,报告建议重点关注佐治亚、俄亥俄、密歇根、威斯康星、得克萨斯和佛罗里达六州,博彩市场显示民主党在六州中领先4个;数据中心建设正成为地方竞选议题,APPC 8月民调显示61%的美国人反对在本地新建数据中心,EPRI预测2030年美国数据中心年用电量可能达到380—790太瓦时、占全美用电量9%-17%,州级AI刺激政策或将逐步收紧。 资产影响上,若民主党赢得众议院、共和党守住参议院,财政扩张受限,边际利多美债、利空美元、利好美股,过去13年国会分裂时标普500平均回报率17%;若民主党横扫两院,美债整体偏利多、美元中性偏弱,但拨款及债务上限博弈可能加剧市场波动,民主党对AI和金融等领域的强监管或令美股承压,新能源和医疗板块或迎利好。 报告同时提示美国经济超预期改善、民调及预测市场偏差、候选人退选三大风险。
主要观点
- 伊朗战争通过能源价格和选民信心两条渠道拖累共和党选情:路透/Ipsos于9月11-14日的调查显示,47%的选民将生活成本列为中期投票的最重要考虑,显著高于民主价值与规范的25%、移民的13%和犯罪的5%。
- The Economist/YouGov同期民调同样将通胀与物价排在第一位,占35%,就业与经济占14%、医疗9%、税收与政府支出和移民各8%,经济成为选民最在乎的议题。
- 特朗普在经济议题上失分严重:截至9月24日,RCP综合数据显示其支持率38.7%、不支持率59.9%、净支持率-21.2个百分点,其中通胀议题支持率仅27.4%、不支持率高达69.1%、净支持率-41.7个百分点。
- 能源是美国本轮通胀压力的主要来源:8月汽油贡献当月CPI涨幅的三分之一以上,核心CPI同比由7月的2.5%降至2.4%;美国柴油均价本周升至每加仑6.29美元、较一年前上涨68%创历史新高,部分农场单台联合收割机每日燃油支出已接近1500美元、为去年同期的两倍。
- 选民普遍不支持特朗普对伊战争:9月路透/Ipsos调查中52%的成年人认为美国对伊朗采取军事行动不值得、认为值得的仅26%,63%认为特朗普没有兑现不发动新战争的承诺。
- 博彩市场对民主党横扫的定价持续强化:Polymarket数据显示民主党横扫两院概率已攀升至66%(截至9月24日)。
- 众议院方面民主党夺回控制权确定性较高:截至9月21日,RCP国会普选意向显示民主党支持率50.5%、共和党42%、领先8.5个百分点;Polymarket预计民主党赢得众议院概率93%、共和党仅8%;Decision Desk HQ预计民主党231席、共和党204席。
- 参议院方面民主党胜率走扩:阿拉斯加、佐治亚、爱荷华、缅因、密歇根、新罕布什尔、俄亥俄、得克萨斯八个州处于摇摆状态,共和党仅在得克萨斯和新罕布什尔具备领先优势;截至9月24日,Polymarket预计民主党赢得参议院概率66%、共和党仅35%。
- 州长选举整体民主党占优:截至2026年9月24日,RCP预测民主党可掌握24个州、共和党19个州、另有7个州选情胶着;报告建议重点关注佐治亚、俄亥俄、密歇根、威斯康星、得克萨斯和佛罗里达六州,博彩市场显示民主党在六州中领先4个(密歇根93%、威斯康星84%、俄亥俄61%、佐治亚58%,佛罗里达28%、得州29%)。
- 数据中心正成为地方竞选关键议题:APPC 8月民调显示61%的美国人反对在本地新建数据中心、仅14%支持,反对率较4月上升12个百分点;美国数据中心耗电量2020年为108太瓦时、2024年增至183太瓦时,EPRI预测到2030年年用电量可能达380—790太瓦时、占全美用电量9%-17%,居民电价上升强化反对情绪。
- 州级AI政策趋紧已现端倪:报告梳理的限制政策中,纽约州已对超大规模数据中心实施为期一年全州暂停,宾州、得州和俄亥俄相关措施已实施(俄亥俄对25 MW以上新数据中心建立专门电价/并网机制),报告判断未来美国州级政府对AI的刺激政策或将逐步收紧甚至转变为限制政策。
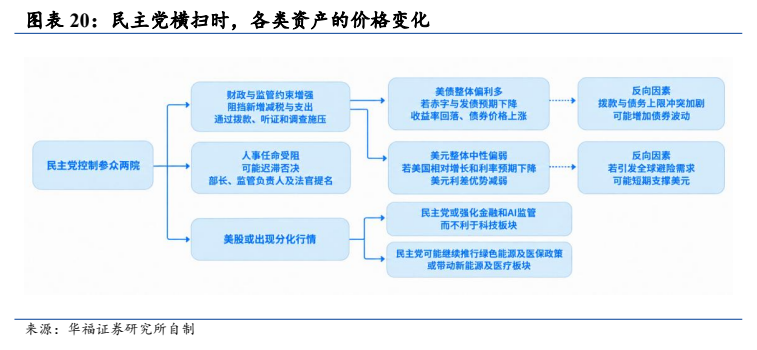
- 两种情景的资产含义:情景一(民主党赢众议院、共和党守参议院)下财政扩张受限、人事任命相对顺畅,边际利多美债、利空美元、利好美股,过去13年国会分裂时标普500平均回报率17%;情景二(民主党横扫)下美债整体偏利多、美元中性偏弱,但拨款及债务上限博弈可能加剧波动,AI和金融强监管或令美股承压,新能源和医疗板块或迎利好。
论述逻辑
- 伊朗战争推升油价与生活成本 → 经济成为选民最关注议题(路透/Ipsos:47%将生活成本列为首要考虑;Economist/YouGov:通胀与物价占35%)→ 特朗普通胀议题净支持率-41.7个百分点、整体净支持率-21.2个百分点,直接拖累共和党选情 → 博彩市场民主党横扫概率升至66%(众议院93%、参议院66%),参院8个摇摆州中共和党仅在得克萨斯和新罕布什尔领先 → 数据中心用电与成本问题使州长选举成为AI投资的政策变量(APPC:61%反对本地新建数据中心;EPRI预测2030年数据中心用电占全美9%-17%),州级刺激政策或将收紧 → 报告据此推演两种情景:分裂国会下财政扩张受限、边际利多美债、利空美元、利好美股;民主党横扫下美债偏利多、美元中性偏弱、美股政策面承压,新能源与医疗板块或受益。
关键展望
- 核心验证点是2026年中期选举结果本身:截至9月24日Polymarket显示民主党横扫概率66%、赢得众议院93%、赢得参议院66%,报告以分裂国会与民主党横扫两种情景推演后续政策与资产走向。
- 情景一(民主党赢得众议院、共和党守住参议院):财政扩张受限、人事任命相对顺畅,边际利多美债、利空美元、利好美股,过去13年分裂国会期间标普500平均回报率17%;报告提示美债能否持续上涨仍取决于通胀、经济增长和美联储利率政策。
- 情景二(民主党横扫两院):美债相对偏利多、美元整体中性偏弱,但国会与白宫围绕拨款和债务上限的冲突可能加剧并造成政府关门风险;美股或分化,AI和金融监管强化不利于科技板块,新能源及医疗板块或受益;AI企业面临更大监管压力但实际政策变化可能有限,若联储降息则可抵消部分估值压力。
- 原油与黄金:横扫对油价的影响不明确、中东局势实际缓和后油价或走低;黄金在利率和美元走低时受益,若地缘局势缓和避险需求可能减少,实际利率与美元的影响或更关键。
- AI政策时间窗口:缅因州拟对20 MW以上数据中心实施临时限制至2027年11月,密歇根州拟暂停部分批准至2027年4月,弗吉尼亚州拟暂停新数据中心最终批准最迟持续至2028年7月,EPRI预测2030年美国数据中心年用电量或达380—790太瓦时。
- 报告提示三大风险:美国经济表现超预期改善推动特朗普及共和党支持率回升;民调及预测市场存在偏差、实际结果与当前预测背离;候选人退选导致选举格局快速变化。
推荐标的
- 报告未明确给出推荐标的:本篇为宏观情景分析专题,未覆盖个股评级、目标价或证券推荐。
关键图表
图1. 图表 1: Polymarket 预测民主党横扫国会的概率升至 66%

图2. 图表 3: 经济学人/YouGov 9 月民调显示 35%的选民将通胀与物价视为首要议题

图3. 图表 4: RCP 综合数据显示特朗普在通胀议题的净不支持率为-41.7%

图4. 图表 7: 路透社民调数据显示,特朗普各项议题支持率均大幅下降

图5. 图表 9: RCP 数据显示国会普选意向民主党以 50.5%领先

图6. 图表 10: Polymarket 预计民主党赢得众议院的概率为 93%

图7. 图表 12: 参议院选举地图(8 个摇摆州)

图8. 图表 13: Polymarket 预计民主党赢得参议院的概率为 66%

图9. 图表 15: 博彩市场显示,民主党在六个关键州州长选举中领先 4 个
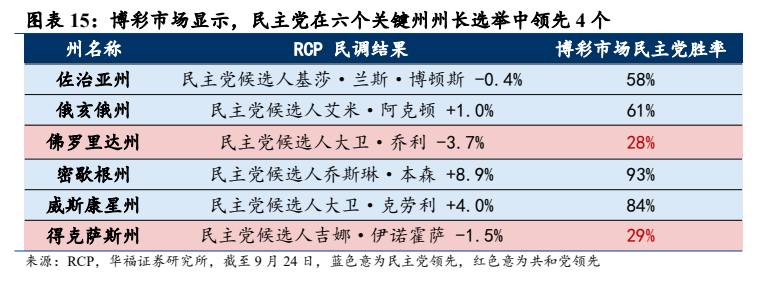
图10. 图表 17: 主要州数据中心限制政策

图11. 图表 18: 国会处于分裂状态的最近 13 年,标普 500 指数的平均回报率为 17%
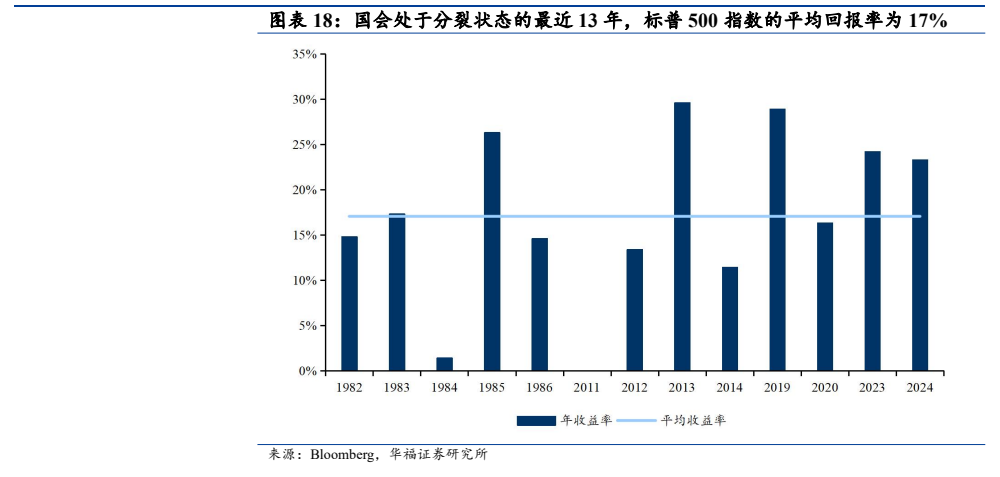
图12. 图表 20: 民主党横扫时,各类资产的价格变化