摩根大通 赫尔默里希与佩恩(Helmerich & Payne)(HP.US)高管访谈:HP技术投资者日的10个核心要点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通在赫尔默里希与佩恩(HP)的塔尔萨技术活动后发布报告,强调了公司在钻井技术、内部维护能力及客户关系方面的领先地位。 HP目前在北美陆地市场拥有151台钻机,并正通过自动化技术(如FlexRobotics)提升运营效率。 公司已与埃克森美孚(XOM)达成协议,将在未来一年内将FlexRobotics系统部署增加至9台。 此外,HP在国际市场(特别是阿根廷)表现强劲,预计FY4Q26国际业务利润率将处于2500万美元至4500万美元指导区间的上限。 管理层重申了到2027年底实现1.0x净债务目标的信心,并考虑在2027年转向传统的日历年报告周期。
主要观点
- HP在北美陆地市场保持领先地位,拥有151台钻机。
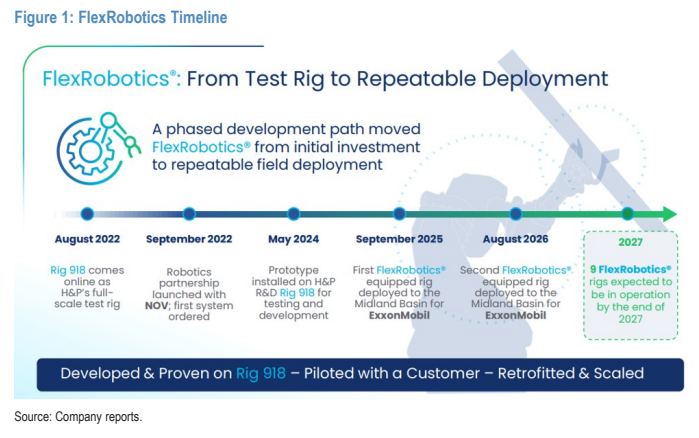
- FlexRobotics技术已从概念验证转向客户驱动的部署阶段。
- 与埃克森美孚(XOM)的合作扩大,计划到2027年底部署9台机器人钻机。
- FlexRobotics的运营成果已量化,显著提升了钻井效率。
- HP与Fervo在地热钻井领域合作紧密,钻井时间大幅缩短。
- 国际业务表现强劲,FY4Q26利润率预计处于指导区间上限。
- 阿根廷市场业务增长,合同钻机数量预计夏季将达到15台。
- 管理层确认到2027年底实现1.0x净债务的目标。
论述逻辑
- 技术领先(自动化/FlexRobotics) -> 提升钻井效率与安全性 -> 获得客户(如XOM/Fervo)认可并扩大部署 -> 驱动北美业务强劲表现 -> 结合国际市场扩张与去杠杆策略 -> 支撑公司长期价值与现金回报潜力。
关键展望
- 预计到2027年底实现1.0x净债务目标,届时将评估现金回报方案。
- 公司正在评估在2027年将报告周期从财年改为日历年。
推荐标的
- Helmerich & Payne (HP.US) 评级为超配(Overweight),目标价为43.00美元。
关键图表
图1. FlexRobotics 时间轴