瑞银 现代汽车(005380.KS):因汇率及销量疲软下调每股收益;目标价下调至40万韩元
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银维持现代汽车中性评级,并将12个月目标价从480,000韩元下调至400,000韩元。 由于韩元大幅升值、工会罢工以及部分市场竞争加剧导致销量疲软,瑞银预测现代汽车2026年第三季度营业利润为2.3万亿韩元,比卖方一致预期低24%。 尽管韩元升值因保修负债产生一次性汇兑收益利好第三季度,但交易层面的汇率逆风将从第四季度起更加显著,且2025-27年4万亿韩元股票回购计划的落实也面临疑问。
主要观点
- 瑞银将现代汽车目标价从480,000韩元下调至400,000韩元,维持中性评级,主要受韩元升值及销量疲软拖累。
- 预计2026年第三季度营业利润为2.3万亿韩元(同比下降8%,利润率5.2%),较卖方一致预期的3.1万亿韩元(利润率6.3%)低24%。
- 将2026年营业利润率预测从5.8%下调至5.4%,显著低于公司指引的6.3-7.3%,预计2026年每股收益将同比下滑6%。
- 利润前景转弱对股东回报形成限制,市场对公司在2025-27年完成4万亿韩元股票回购承诺的能力产生疑问。
- 9月销量因中秋节假期提前仍复苏受限,但受Elantra、Tucson、GV90及GV80混动等多款新车型推动,第四季度销量有望反弹6%。
- 汇率敏感度显示韩元每升值1%,营业利润下降2.2%;按最新美元兑韩元汇率1,385调整后,2026-28年每股收益预测下调11-13%。
- 尽管保修负债带来一次性外币折算收益利好第三季度,但交易性汇率逆风将在2026年第四季度及以后持续且更显著地显现。
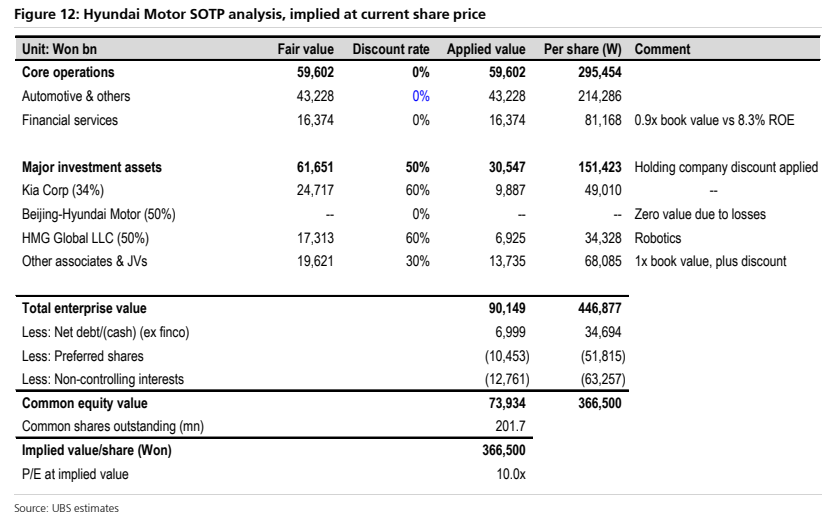
- 估值调整反映核心汽车业务估值倍数从9倍下调至8倍,机器人业务估值保持不变(400亿美元估值×31%有效持股×60%控股折价)。
论述逻辑
- 韩元对美元升值至1,385水平,虽在第三季度通过保修负债折算收益带来短期一次性缓冲,但每升值1%导致营业利润减少2.2%的交易逆风从第四季度起长期加剧。
- 销量受阻与汇率交易逆风双重施压,促使瑞银全面下调2026-28年每股收益预测11-13%,并因盈利前景转弱下调核心汽车业务估值倍数至8倍,最终将目标价下调至400,000韩元。
关键展望
- 瑞银预计2026年第四季度销量同比反弹6%,新车型(Elantra、Tucson、GV90、GV80混动)上市动能将延续至2027年全球推广。
- 量化调研评估显示,未来6个月公司面临的行业格局评分为2(恶化),未来3个月存在负面催化剂。
- 公司2025-27年间4万亿韩元的既定股票回购计划能否顺利兑现面临疑问,成为限制股东回报的关注点。
推荐标的
- 现代汽车(005380.KS):维持中性评级,12个月目标价由480,000韩元下调至400,000韩元(对应2027年预测市盈率10.9倍;现价365,000韩元)。
关键图表
图1. 现代汽车——目标价变动
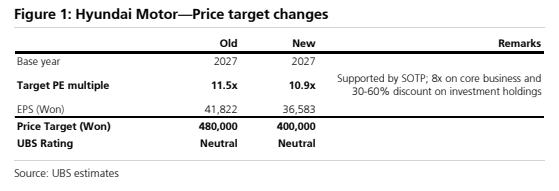
图2. 现代汽车月度批发销量及同比变动
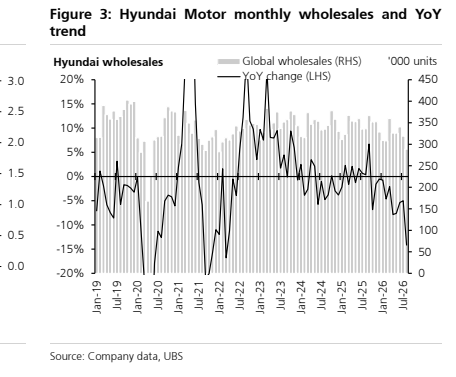
图3. 现代汽车——季度主要财务预测
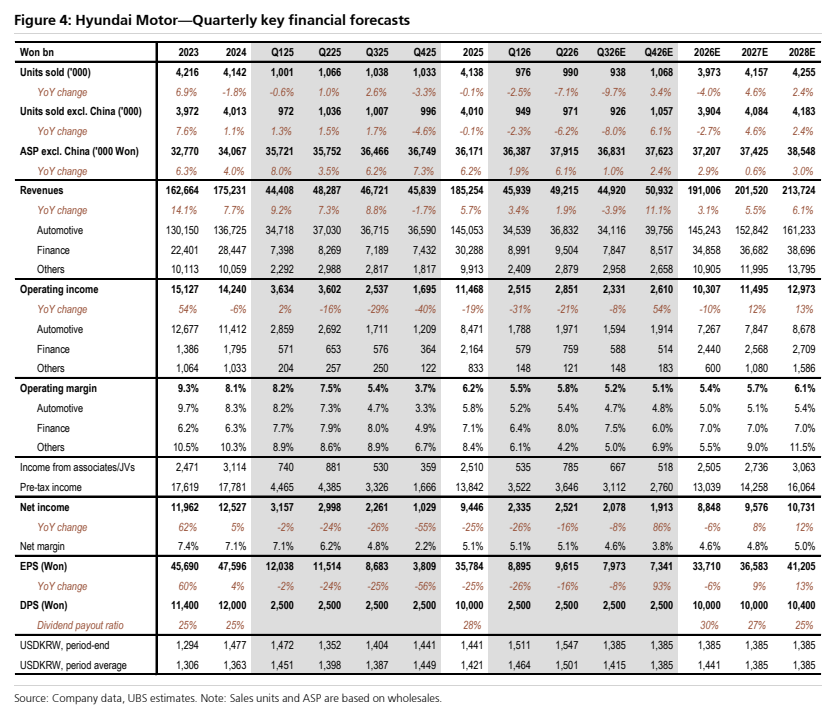
图4. 现代汽车——瑞银预测与市场共识预期对比
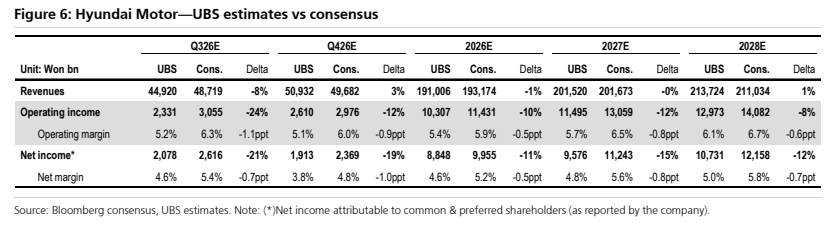
图5. 现代汽车——分部加总估值分析
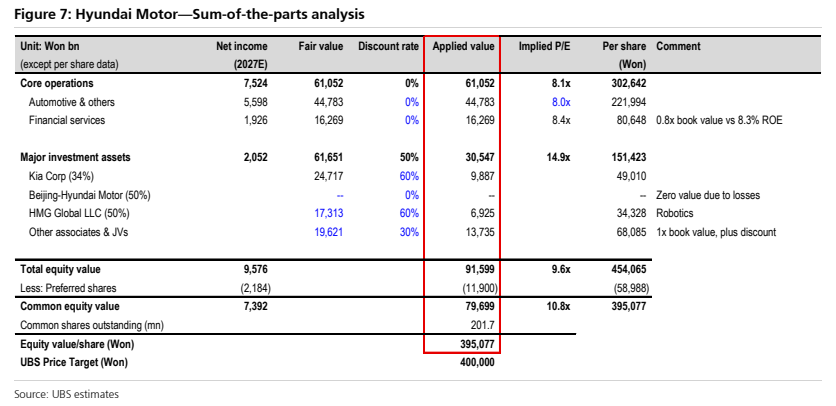
图6. 现代汽车——市盈率(P/E)与1倍标准差区间
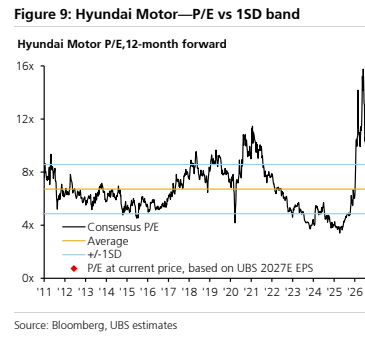
图7. 现代汽车——市净率(P/B)与净资产收益率(ROE)
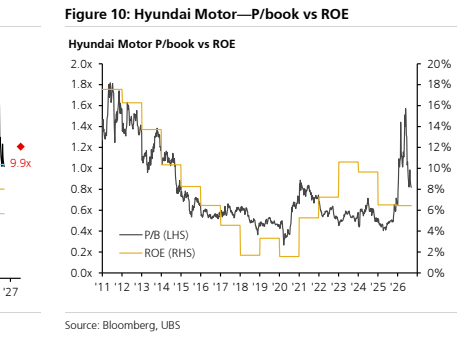
图8. 现代汽车当前股价隐含的分部加总估值(SOTP)分析