德意志银行:外汇专题报告:外汇季节性:8月日元走强
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行在2026年7月15日发布的外汇专题报告指出,8月是外汇市场季节性最强的月份之一,超过20个货币对在日收盘价上表现出显著季节性。与12月由资金流驱动的季节性不同,8月季节性更紧密关联风险偏好下降和信息敏感型交易行为。日元全面走强是8月最突出的主题,兑G10和新兴市场货币均升值,且通常跑赢美元。高贝塔、商品和套利货币如ZAR、MXN、AUD和NZD表现落后,尤其兑日元。NZD是明显例外,其8月弱势主要由亚洲时段驱动,可能与季节性出口动态有关。报告强调,日元强势是8月最稳健且最持久的季节性模式,当前对日本资金回流的关注为这一历史性利好日元的时期提供了有趣背景。
主要观点
- 8月是外汇市场季节性最强的月份之一,基于日收盘价,超过20个货币对表现出显著季节性(Figure 2)。
- 与12月由资金流驱动的季节性不同,8月季节性更紧密关联风险偏好下降和信息敏感型交易行为。
- 日元全面走强是8月最突出的主题,兑G10和新兴市场货币均升值,且通常跑赢美元。
- 日元涨幅集中在伦敦-纽约重叠时段(12:00-16:00伦敦时间),表明投资者仓位、预期变化和持续价格发现的作用。
- 高贝塔、商品和套利货币如ZAR、MXN、AUD和NZD表现落后,尤其兑日元。
- NZD是明显例外,其8月弱势主要由亚洲时段驱动,可能与季节性出口动态有关。
- 基于日收盘价,8月季节性广度与12月相似,但日内效应较弱:12月有超过30个货币对表现出日内季节性,而8月仅约15个(Figure 3)。
- 8月季节性并非仅由流动性条件驱动,信息相关因素也起作用;价格变动集中在信息最丰富的伦敦-纽约重叠时段。
- 日元升值中,伦敦早盘的价格变动倾向于持续至伦敦-纽约重叠时段,反映信息不对称或价格发现过程的延续。
- 8月较低的市场流动性可能进一步放大信息驱动资金流的影响。
- 与12月不同,8月季节性更倾向于风险偏好下降,而非日历驱动的流动性和对冲资金流。
- 新兴市场货币兑美元和兑日元的弱势均广泛,但兑日元更为显著,表明8月季节性不仅是美元走强现象,更反映对防御性货币的偏好,日元是主要受益者(Figure 4-Figure 8)。
- ZAR是样本中最弱的货币,兑美元波动率调整后收益(t统计量)约-2.0,兑日元约-3.1,为G10和新兴市场货币中最弱(Figure 11-Figure 14)。
- 过去10年中,ZAR在约60%的8月兑美元贬值,70%兑日元贬值;过去20年中,13个8月兑两种货币均贬值。
- 但2024-2025年趋势不一致:2024年ZAR兑美元未贬值,2025年兑美元和日元均未贬值,与有利的大宗商品价格、套利和投资者情绪改善有关。
- 在流动性最强的日元交叉盘中,日元兑所有G10货币在8月升值,兑GBP统计显著性最高,兑NOK最低(Figure 15-Figure 17)。
- USD/JPY方面,过去20个8月中13个日元升值,2024和2025年模式依然强劲。
- USD和GBP兑日元的最大跌幅出现在伦敦时间12:00-13:00(Figure 17)。
- NZD兑USD、EUR、CAD和JPY在8月持续弱势,尤其亚洲时段,可能受新西兰乳制品出口季节性影响:8月是乳制品出口最弱月份(Figure 18-Figure 19)。
论述逻辑
报告首先通过回归分析识别8月外汇回报的系统性差异,发现超过20个货币对在日收盘价上表现出显著季节性。接着,报告区分8月与12月的季节性:12月由日历驱动的流动性和对冲资金流主导,而8月更倾向于风险偏好下降和信息敏感型交易,证据是价格变动集中在信息最丰富的伦敦-纽约重叠时段,且日内季节性广度较小。然后,报告聚焦日元全面走强这一最稳健模式,指出其由伦敦-纽约重叠时段驱动,并对比美元走强(由纽约下午时段驱动)。最后,报告分析两个例外:ZAR的极端弱势(但近期趋势不一致)和NZD的亚洲时段弱势(与乳制品出口季节性相关),从而将普遍风险偏好下降效应与局部或资金流相关模式区分开。
关键展望
报告未明确给出未来验证点或时间窗口,但指出当前对日本资金回流的关注为历史性利好日元的8月提供了有趣背景。报告强调,8月季节性模式基于2000-2025年数据,历史表现不代表未来。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 美元/日元在8月表现出强烈的季节性
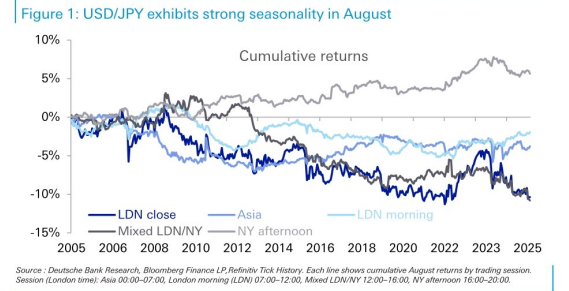
图2. 纽约下午时段导致货币兑美元走弱
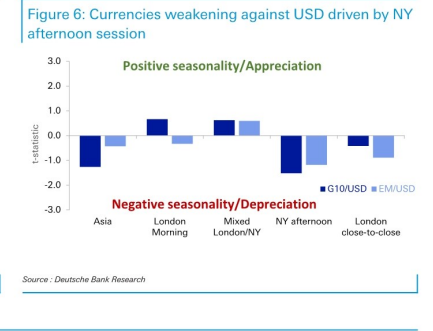
图3. 新兴市场货币兑日元贬值比兑美元更一致
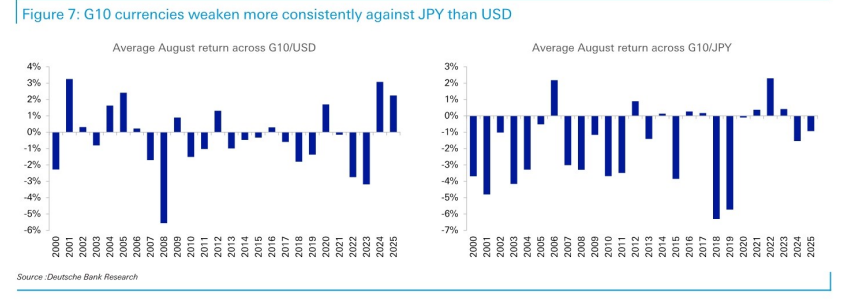
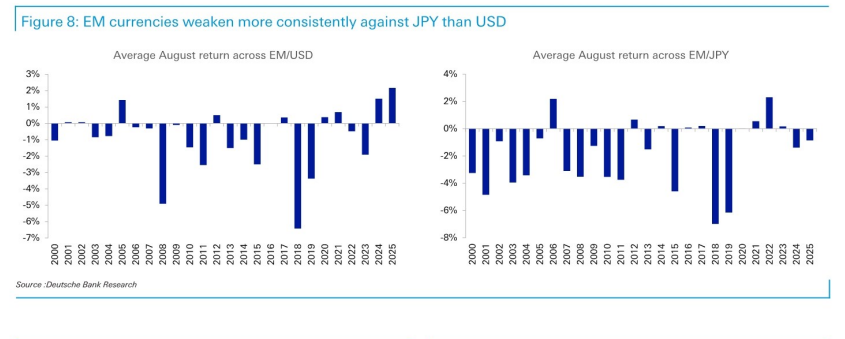
图4. 兰特兑美元普遍走弱
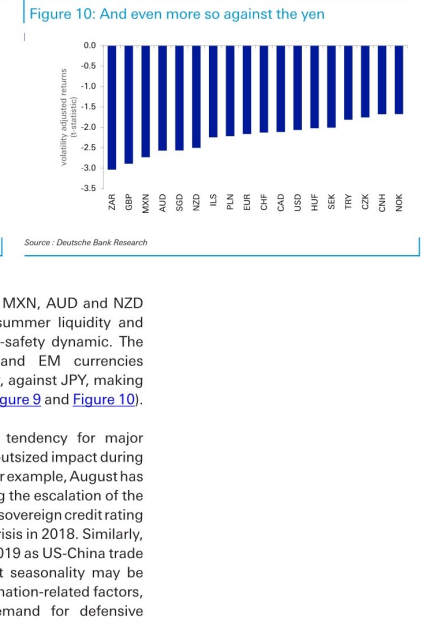
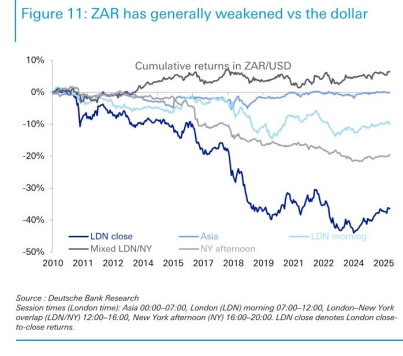
图5. 去年季节性兑日元较弱,但兑美元更强
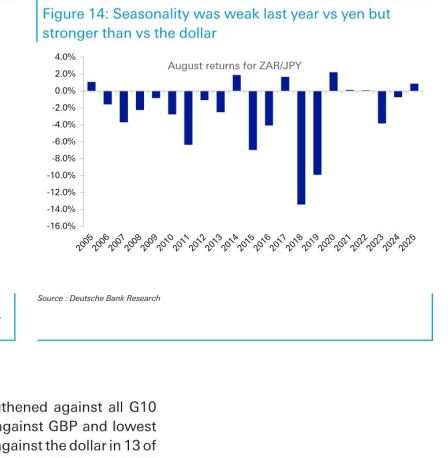
图6. 近期趋势对日元有利
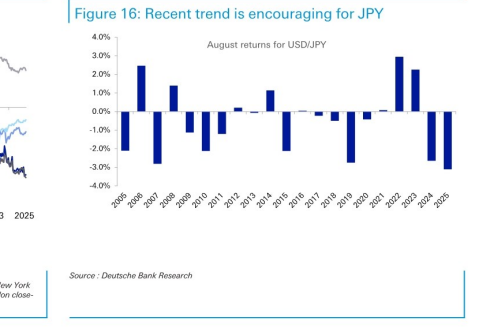
图7. 8月纽元走弱——波动率调整后收益(t统计量)
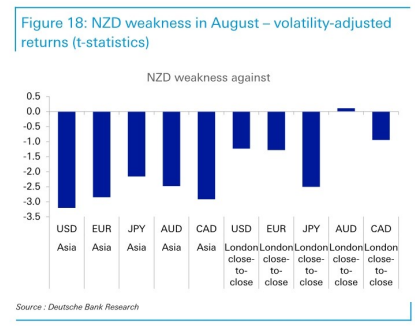
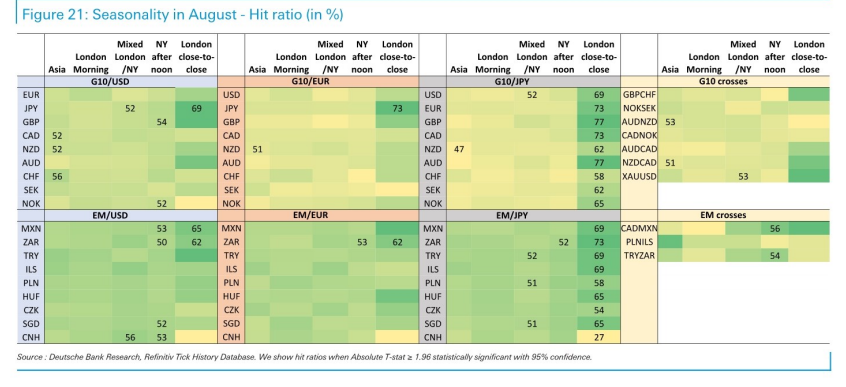
图8. 8月季节性——命中率(%)