瑞银 帝亚吉欧(DGE.L)27财年第一季度销售前瞻:小幅正向增长趋势开启27财年
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银预计帝亚吉欧27财年第一季度有机销售额将增长0.7%,高于VA共识预期的-0.8%。 增长动力主要来自北美、欧洲和非洲的超预期表现,尽管美国烈酒市场持续疲软。 瑞银指出,北美出货量领先于消耗量,预计在第二季度库存优化后将出现反转。 此外,公司在关键的美国市场需展现出更强的竞争力以提振市场信心。 瑞银将27财年每股收益(EPS)预测下调1%至166.18美分,以反映美元走强的影响。
主要观点
- 预计27财年第一季度有机销售额增长0.7%,优于共识预期
- 北美市场出货量领先于消耗量,预计第二季度将进行库存优化
- 美国烈酒市场持续疲软,帝亚吉欧面临广泛的市场份额流失
- 吉尼斯(Guinness)品牌表现强劲,尤其在餐饮渠道
- EMEA地区预计有机销售增长4%,其中非洲增长13%
- 下调27财年EPS预测1%至166.18美分
论述逻辑
- 美国烈酒行业疲软与份额流失 -> 北美出货量暂时领先消耗量 -> 预计Q2库存优化导致增长反转 -> 整体27财年EPS预测因美元走强下调
关键展望
- 预计27财年EPS为166.18美分,28财年为175.32美分
- 帝亚吉欧需在关键美国市场展现竞争力以提振股价动能
推荐标的
- 帝亚吉欧(DGE.L):中性评级,目标价1,850便士
关键图表
图1. 瑞银预测与市场共识对比

图2. 帝亚吉欧第三季度至今的销售表现

图3. 帝亚吉欧在美国的市场份额趋势

图4. Casamigos在尼尔森和NABCA的销量份额变化

图5. 美国非现饮渠道中吉尼斯啤酒的表现

图6. 欧洲市场帝亚吉欧销售额增长情况

图7. 欧洲市场帝亚吉欧各品牌销售额增长情况

图8. United Spirits高端及以上产品组合的有机增长情况

图9. 帝亚吉欧27财年及累计自由现金流预测

图10. 帝亚吉欧未来12个月预期市盈率估值

图11. 帝亚吉欧的空头持仓占比

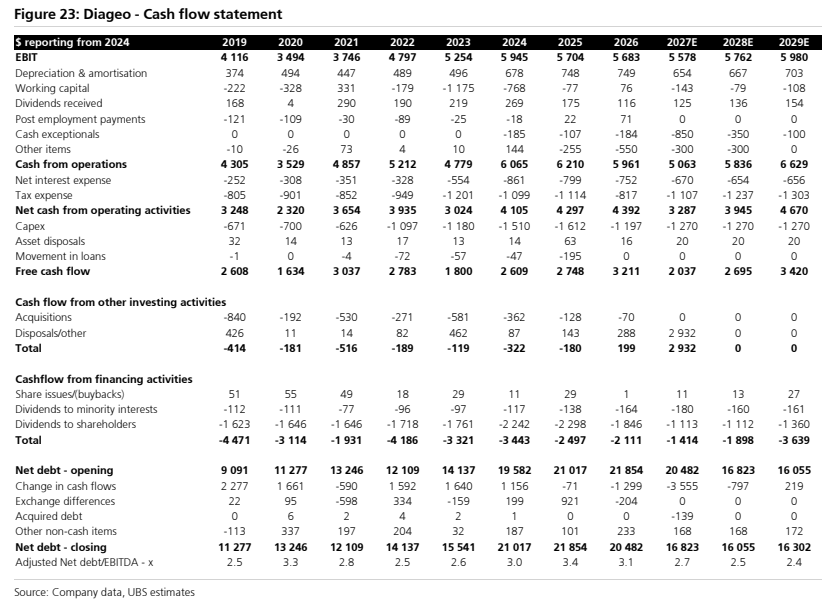
图12. 帝亚吉欧现金流量表