高盛 美洲管理式医疗:高盛27年MA星级分析;地位转换:HUM重回顶级4+星级地位,而ALHC落后于同业群体
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
CMS发布了2027计划年度的Medicare Advantage(MA)星级评分数据,该数据基于2025年表现,并将决定2028年的保费定价能力。 整体行业表现更具挑战性,多数计划中4+星级会员占比下降。 HUM表现突出,其4+星级会员占比从2026年的20%大幅回升至2027年的93%,重回约95%的奖金支付资格水平。 相比之下,ALHC遭遇重大挫折,其最大加州计划(H3815)从4.0星降至3.5星,导致其4+星级会员占比从100%骤降至25%,预计将对2028年收入/EBITDA产生2.17亿美元的负面影响。
主要观点
- HUM在2027计划年度实现显著复苏,4+星级会员占比升至93%
- HUM预计2028年约95%的MA会员将获得质量奖金支付
- ALHC因星级下调,4+星级会员占比从100%降至25%
- ALHC星级下降预计对2028年收入/EBITDA造成2.17亿美元负面影响
- UNH在2027计划年度有67%的MA会员处于4+星级计划中,较上年下降11%
- CVS有69%的MA会员处于4+星级计划中,较上年约81%有所下降
- ELV有45%的MA会员处于4+星级计划中,较上年约55%下降
- CNC仅有9%的MA会员处于4+星级计划中,较上年16%下降
论述逻辑
- CMS发布2027年MA星级评分 -> 评分决定2028年保费定价与奖金支付 -> 行业整体表现下滑 -> HUM通过核心合同(H5216)回升至4星实现超预期表现 -> ALHC核心合同(H3815)降级导致收入与EBITDA面临显著压力 -> 影响各公司2028年盈利能力。
关键展望
- ALHC预计2028年盈利将面临更大挑战,正寻求行政补救和诉讼
- UNH星级下降预计带来约1.00美元的2028年EPS逆风
推荐标的
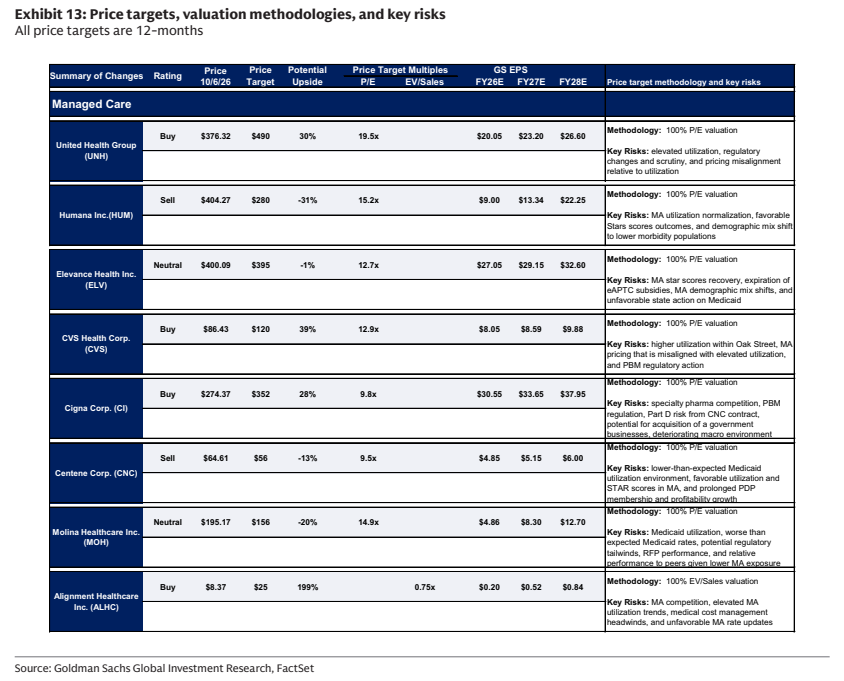
- UNH: 买入 (Buy), 目标价 $490
- HUM: 卖出 (Sell), 目标价 $280
- ELV: 中性 (Neutral), 目标价 $395
- CVS: 买入 (Buy), 目标价 $120
- CI: 买入 (Buy), 目标价 $352
- CNC: 卖出 (Sell), 目标价 $56
- MOH: 中性 (Neutral), 目标价 $156
- ALHC: 买入 (Buy), 目标价 $25
关键图表
图1. 2018-2027年同比变化(基点)
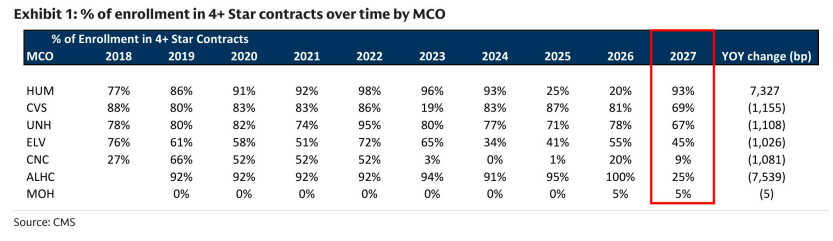
图2. 处于4星及以上计划的MA会员占比
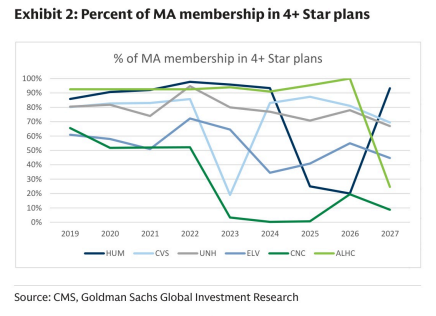
图3. HUM星级提升带来的每股收益(EPS)预估增长约26美元
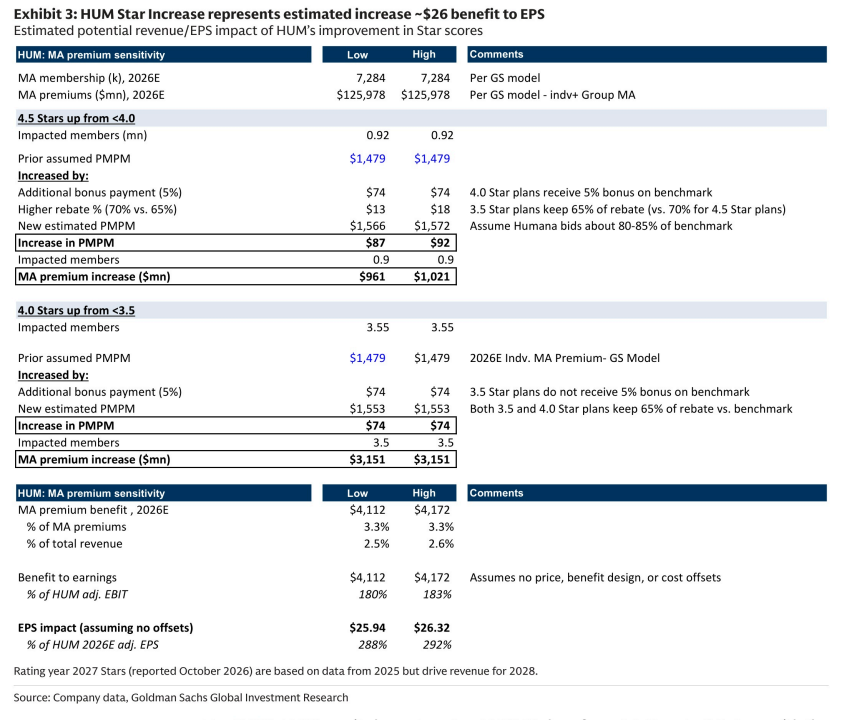
图4. ALHC 2027年星级下降对2028年预期EBITDA造成65%至129%的毛利逆风
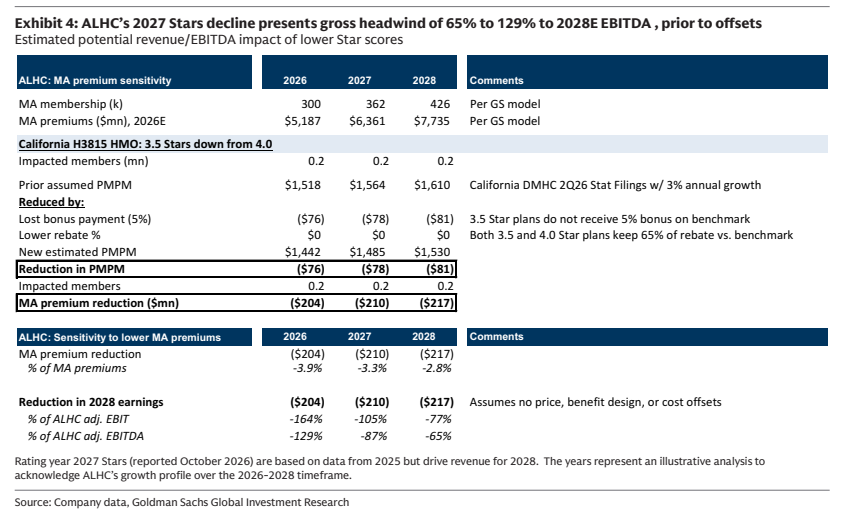
图5. UNH 2027年星级结果对2028年每股收益(EPS)造成约1.00美元的可控潜在逆风
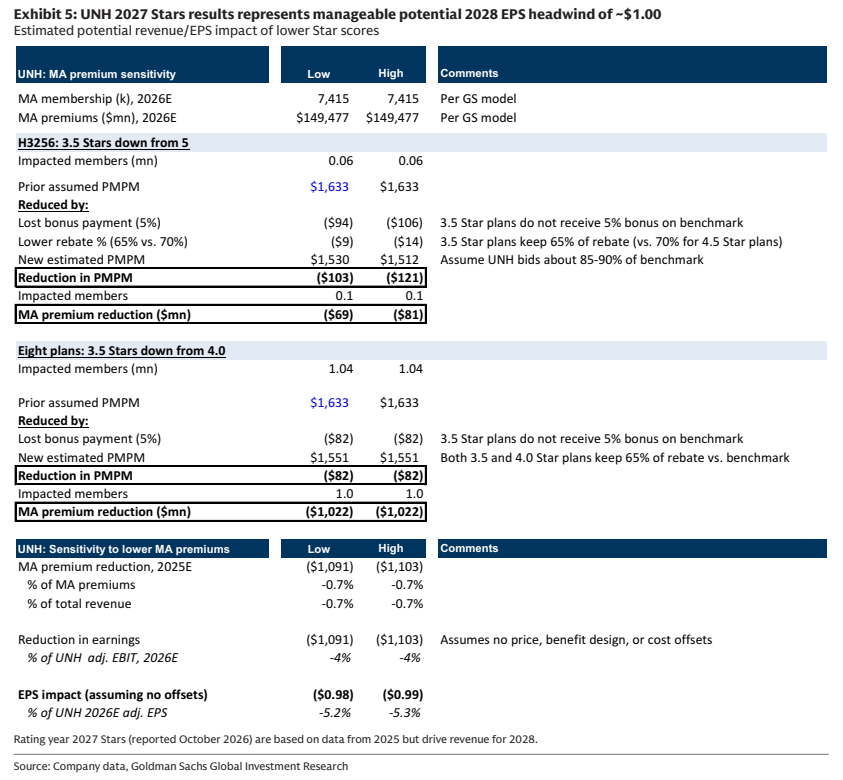
图6. HUM各星级评定计划的会员占比
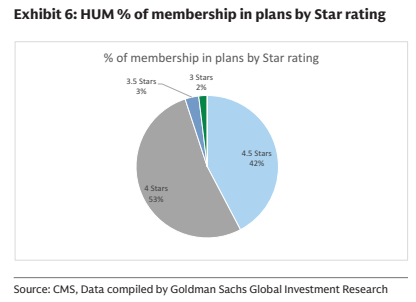
图7. CVS各星级评定计划的会员占比
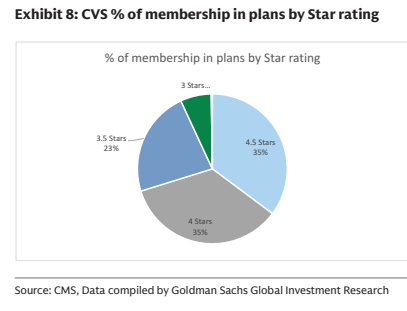
图8. CNC各星级评定计划的会员占比
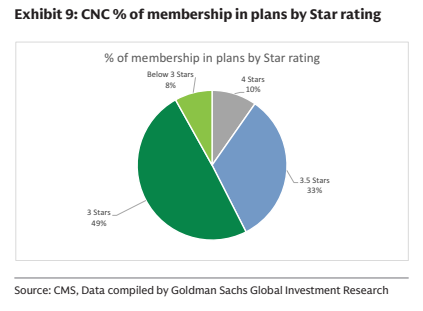
图9. ELV各星级评定计划的会员占比
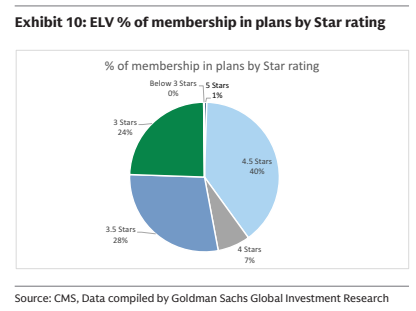
图10. ALHC各星级评定计划的会员占比
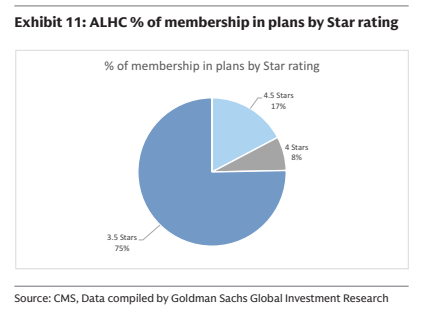
图11. 星级评定及其影响
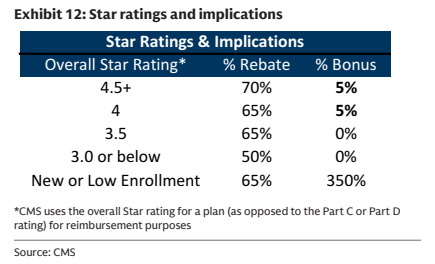
图12. 目标价、估值方法及关键风险