摩根大通:—SpaceX(SPCX.US):关于关键AI创新的最新观点;收购Cursor、前沿模型与企业级机遇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通对SpaceX的AI战略持积极态度,特别是其在Grok模型上的进展。 公司于2026年8月14日完成对Cursor的收购,该业务拥有约40亿美元ARR,将助力SpaceX的企业级AI布局及模型训练。 Grok 4.6在性能上已跻身前沿,且具备显著的成本优势。 摩根大通预计SpaceX将保持每月发布新模型的节奏,并看好Grok 5在年底的推出。 维持对SPCX的“超配”评级,目标价240美元。
主要观点
- SpaceX完成对Cursor的收购,旨在强化企业级AI能力
- Cursor业务贡献约40亿美元ARR,且约75%来自企业客户
- Grok 4.6在Artificial Analysis Intelligence Index上得分61,与GPT 5.6-Sol持平
- Grok 4.6具备成本优势,输入/输出Token定价分别为2美元/6美元/百万
- SpaceX推出Grok Bot,旨在通过Always-on代理执行实际工作
- 预计Grok 5将于年底发布,参数规模将超过6万亿
- SpaceX计划在2026年下半年保持每月发布新模型的节奏
- 9月9日及10日将有近3.7亿股股票解锁,可能使流通股增加20%
论述逻辑
- SpaceX通过收购Cursor获取高质量企业数据与ARR -> 将Cursor数据整合进Grok训练以提升模型性能 -> 凭借高性能与低成本优势(Pareto frontier)提升Grok市场竞争力 -> 通过Grok Bot等代理产品切入企业级AI市场 -> 最终实现从计算驱动的收入向企业级AI变现的转型。
关键展望
- 预计Grok 4.7将于9月初发布
- 预计Grok 5将于2026年底发布
- 预计2026年至2030年间将产生3000亿美元以上的负自由现金流
- 预计2031年实现正自由现金流
推荐标的
- SPCX:超配(Overweight),目标价240美元
关键图表
图1. Grok 4.6 相较 Grok 4.5 实现显著提升
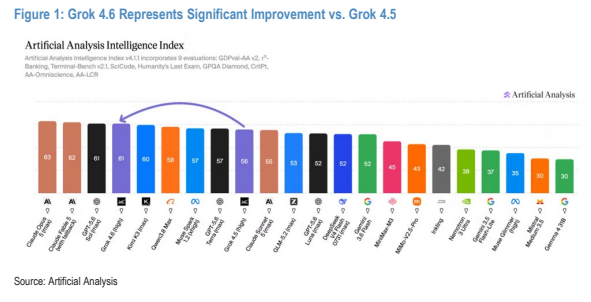
图2. Grok 4.6 位于智能与单任务成本的帕累托前沿上
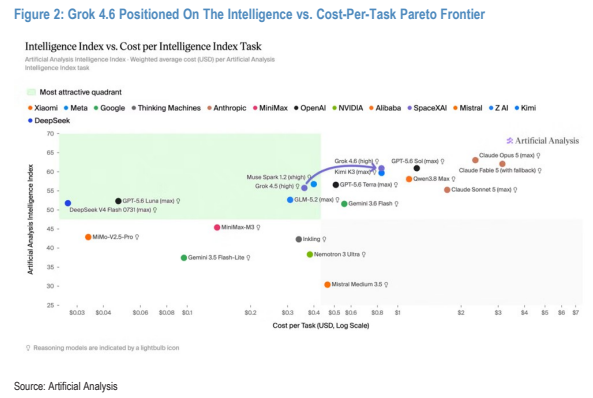
图3. SPCX 锁定期安排
