宋亦威 严佩佩 靳沛芃 投资策略 市场策略 A股市场2026年8月投资策略报告:市场进入信心重建阶段,韧性正迎资金端支持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
渤海证券发布A股市场2026年8月投资策略报告,指出上半年宏观经济呈现外需强、内需弱的特征,6月出口同比增长27.0%,但1-6月固定资产投资同比下降5.7%。 730政治局会议定调“加大逆周期调节力度”,下一阶段经济向新向优态势有望延续。 宏观流动性方面,美联储7月行动偏鸽,9月加息预期下行,国内7月资金面呈现前松后紧,DR007平均水平较6月回落2BP至1.42%。 A股流动性经历了结构性变化,国资背景机构加大增持力度成为增量来源,融资规模7月单月回落4068.2亿元至2.5万亿元。 经过前期的快速调整,A股超涨风险得到释放,进入信心重建阶段,中长期资金的持续流入将成为市场韧性的重要依托。 中报业绩预喜率达45.1%,建议8月关注算力板块、非银金融与有色金属的修复性机会以及红利板块的防御属性。
主要观点
- 6月出口景气进一步改善,同比增长27.0%,处于2023年以来的高位水平,其中集成电路出口增速受益于全球AI需求大幅上行。
- 上半年投资端整体回落,1-6月固定资产投资同比下降5.7%,基建、制造业、房地产投资三项均有回落。
- 美联储7月议息会议中沃什表态偏鹰,但联储行动偏鸽,9月加息预期有所下行,海外流动性尚存在收紧预期。
- 7月国内资金面整体处于相对宽松状态,DR007平均水平较6月回落2BP至1.42%。
- 7月A股融资资金大幅回落,融资规模单月回落4068.2亿元,截至月末融资余额仅有2.5万亿元。
- 国资背景机构成为市场流动性增量来源,中国国新等机构使用股票回购增持专项再贷款及配套资金超500亿元维护市场稳定。
- 经过前期的快速调整,A股估值水平回落明显,上证、全A、创业板指的市净率估值水平回到中位数附近。
- 2026年二季度主动偏股型基金大幅增持电子、通信行业,持仓比例分别增加19.9、4.3个百分点,达到40.0%和15.6%。
- 截至8月5日,上市公司二季度业绩预告披露率为33.1%,预喜率为45.1%,非银金融和有色金属行业预喜率相对较高。
- 非银金融行业预喜率达到88.9%,有色金属行业预喜率达到86.1%,业绩端相对景气有望延续。
论述逻辑
- 上半年经济呈现外需强内需弱特征,但730政治局会议定调加大逆周期调节与加快新旧动能转换,推动经济向新向优发展。
- 央行在联储偏鸽及政府债放量的背景下,或将侧重协同功能发挥以维持国内流动性合理充裕。
- 外部波动引发A股融资盘快速出清,但国资与中长期资金的积极流入有效对冲了流出压力,优化了市场流动性结构。
- 估值回落释放了超涨风险,结合中报基本面支撑与管理层政策呵护,A股市场有望呈现底部回升过程。
关键展望
- 下一阶段经济向新向优态势有望延续,新动能领域景气将相对占优,稳内需可重点关注“六张网”及“两新”、“两重”推进。
- A股流动性将重回总体流入态势,中长期资金的持续流入将成为市场韧性提升的重要依托。
- 未来算力板块行情的持续将依赖于增量资金的入场或者筹码端的再平衡。
推荐标的
- 报告未明确给出具体个股推荐标的,但建议行业层面关注算力板块逢低配置机会,以及非银金融、有色金属行业的修复性机会与红利板块防御属性。
关键图表
图1. 月出口景气进步改善4
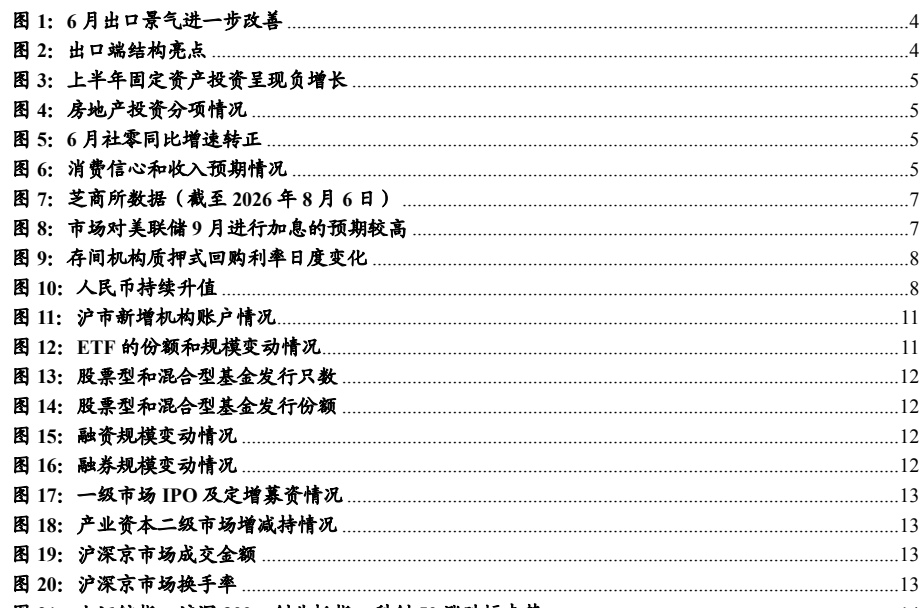
图2. 人民续升值8
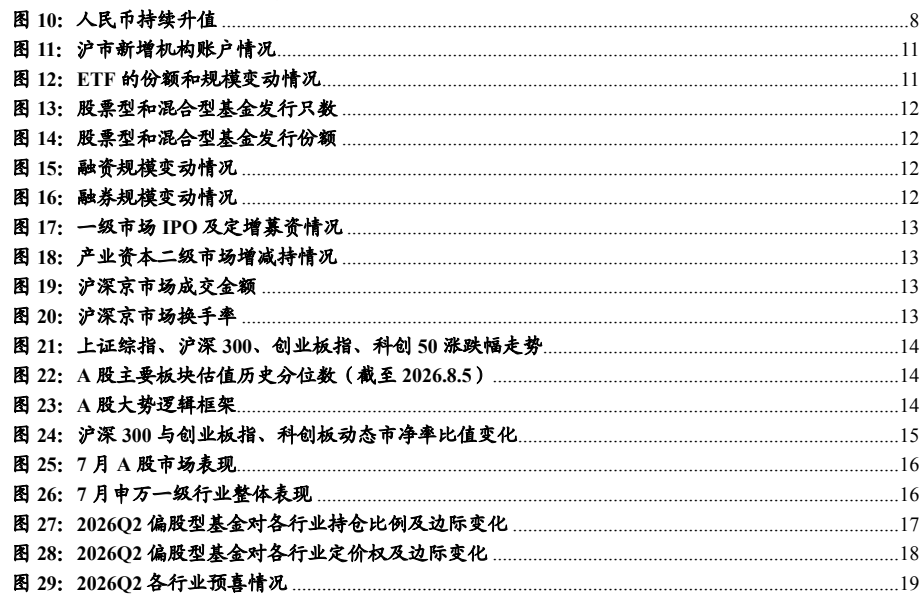
图4. 月A股市场现16
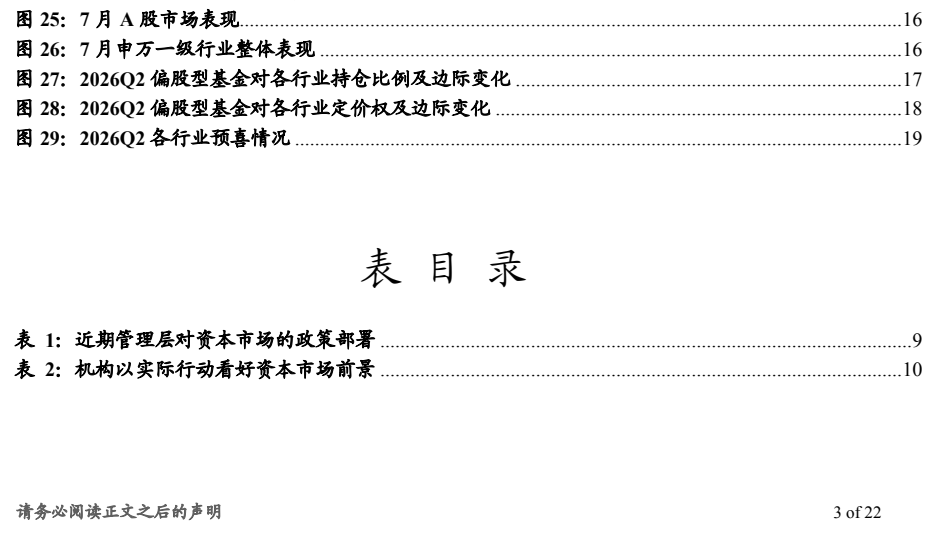
图5. 表2. 机构以实际行动看好资本市场前景10
图6. 沪市新增机构账户情况

图7. 沪深市场交额
