巴克莱 Mobileye Global(MBLY.US)高级需要取得进展awards +战略执行in focus:降级到与大市同步
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱将 Mobileye Global(MBLY.US)评级由 Overweight 下调至 Equal Weight,目标价由 USD 14.00 下调 36% 至 USD 9.00,较 29-Sep-26 收盘价 USD 7.57 隐含 +19.0% 上行空间,等于撤回今年年初的增持观点。 下调核因是高级内容关键大单持续缺乏进展,压制叙事并动摇 ASP 上行与成长逻辑,同时潜在竞争、VW 项目 ramp 疑问、中国汽车崛起与 CEO 交接构成多重 overhang,今年股价跑输大盘(-28% vs SPX +12%)。 近端业绩仍有韧性,连续两个季度超共识并上调 '26 展望,但 2Q EBIT 超预期主要反映 $93mn 以色列研发抵免。 中国区出货量在 2024 年低谷(~1.5mn units,2023 年为 3mn)后回升,FY2026 追踪已超 4mn units,高于 2025 年的 3.2mn 及年初预期 2.7-2.8mn,但中国出口今年有望达 10mn units(约占中国汽车产量 1/3),地平线已占中国 L2 ADAS 市场约一半份额、过去一年占车型定点 70%,MBLY 以约 25% 份额稳居第二,竞争外溢成为关键争论。 巴克莱对高级产品 ramp 采取更保守假设:FY27 收入预测 $2.0bn 低于共识 $2.2bn,FY29 预测 $2.6bn 低于共识 $3.3bn,2027 年为 launch 年、假设收入同比持平,对应 2027E EPS $0.38 低于共识 $0.51。 尽管估值仅约 15x FY27 共识 PE,巴克莱认为不足以抵消高级订单、VW ramp、竞争及 AV/机器人战略执行的不确定性,风险回报更趋平衡,故降至 Equal Weight。
主要观点
- 评级由 Overweight 下调至 Equal Weight,目标价 USD 9.00(原 USD 14.00,-36%),等同于对今年年初上调评级的转向。
- 股价今年跑输大盘(-28% vs SPX +12%),29-Sep-26 收盘 USD 7.57,新目标价对应 +19.0% 潜在上行空间,52 周区间 USD 15.81-6.47。
- 下调核因是高级内容大单进展不足:仍待前十大 OEM 客户的更高级项目订单以推动 ASP 上行;STLA 云增强 ADAS(REM)订单 ASP 约 $90,而 MBLY 当前 ASP 约 $50。
- 已公布增量订单:STLA 项目隐含 ~60-65% 毛利率,管理层预计自 '27 年起在 STLA 车队标配,生命周期量约为单个 VW/GM Surround ADAS 项目的 40-50%(隐含 ~4.0-4.5mn);GM Surround ADAS(Jan'26 公告)生命周期量约 9mn;Mahindra SuperVision + Surround ADAS 于 '27/'28 落地。
- 近端业绩有韧性:过去两个季度均超共识并上调 '26 展望,销量受中国 OEM 出口支撑,但 2Q EBIT 超预期主要反映 $93mn 以色列研发抵免。
- 中国业务企稳回升:2024 年波动后中国国内 OEM 出货量仅 ~1.5mn units(2023 年为 3mn),FY2026 追踪已超 4mn units,高于 2025 年的 3.2mn 及年初预期 2.7-2.8mn,受益于 Chery、Geely 等出口;管理层未观察到中国 ADAS 方案在海外市场成功落地。
- 中国汽车崛起构成 overhang:中国出口今年有望达 10mn units(约占中国汽车产量 1/3);地平线已占中国 L2 ADAS 市场约一半(自几年前个位数份额上升),MBLY 以约 25% 份额稳居第二;地平线过去一年占中国车型定点 70%,其与 Aumovio 的 JV neueHCT 或提供满足国际标准的路径。
- VW 各项订单仍是增长与 ASP 增厚论点核心且项目仍然完好(VW 西方高级 ADAS 战略当前与 MBLY 绑定),但一系列 launch 延迟引发 ramp 节奏与竞争之忧。
- CEO 交接增添战略不确定性:66 岁、学术出身的 Shashua 交棒后,下一任 CEO 需负责执行其在 AV 与机器人领域的战略愿景;公司正处战略十字路口(AV 拓展自研路线 + 收购 Mentee Robotics 进军人形机器人)。
- 预测更趋保守:FY27 收入预测 $2.0bn 低于共识 $2.2bn,FY29 预测 $2.6bn 低于共识 $3.3bn;2027 年为高级内容 launch 年,叠加 EyeQ 出货量预计下降(库存 build 不再重复),假设收入同比持平;2027E EPS $0.38 低于共识 $0.51(2026E New $0.51E vs 共识 $0.49E)。
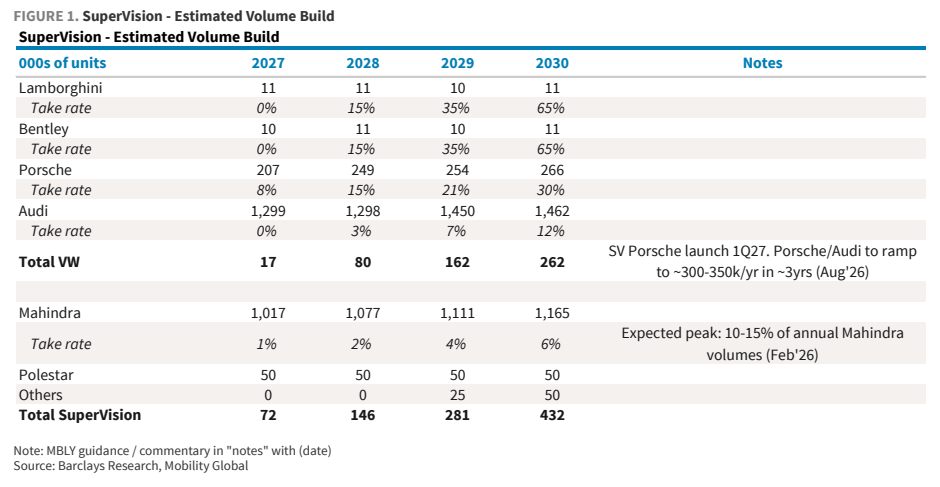
- Figure 1 显示 SuperVision 预计装机量由 2027 年的 72k units 增至 2030 年的 432k units;其中 SV Porsche 于 1Q27 launch,Porsche/Audi 预计约 3 年内 ramp 至 ~300-350k/yr(Aug'26 口径)。
- 估值约 15x FY27 共识 PE、不算贵但不足以抵消高级订单、VW ramp、竞争及 AV/机器人战略执行的不确定性;新 PT 基于概率加权情景法:6% 折现率、3 年期(此前 6%、4 年),15x Base Case EPS(此前 17x),风险回报更趋平衡。
论述逻辑
- 年初上调至 OW 的前提是增量订单证明成长性+情绪修复,但近期业绩虽有正面上修,更大的高级内容与 AV 主题 proofpoint 始终未兑现 → 叙事持续受压。
- 高级大单不足 → ASP 与长期成长论点缺乏验证;叠加竞争(地平线/中国出口)、VW ramp 疑问、CEO 交接三重 overhang → multiple re-rating 空间受限。
- 因此对高级产品 ramp 采用更保守分解 → FY27/FY29 收入预测低于共识、2027 年收入假设同比持平、2027E EPS 下修至 $0.38(共识 $0.51)→ 盈利预期相对共识转弱。
- ~15x FY27 共识 PE 的估值不足以补偿上述不确定性 → 风险回报更趋平衡 → 降至 Equal Weight,PT 由 $14 下调至 $9。
关键展望
- 核心验证点:能否拿下来自前十大 OEM 的更高级项目关键大单,这是 ASP 上行与成长论点成立的前提。
- 项目节奏:Figure 1 注明 SV Porsche 于 1Q27 launch、Porsche/Audi 约 3 年内 ramp 至 ~300-350k/yr;STLA 项目管理层预计自 '27 年起标配。
- 2027 年展望:为高级内容 launch 年,叠加 EyeQ 出货量预计下降,报告假设 2027 年收入同比持平。
- 中国竞争风险:地平线等中国竞争者可能日益赢得中国出口车型业务和/或跟随国内 OEM 出海,长期或压制 MBLY 份额。
- CEO 人选与执行:接下来的关键在于找到能执行 Shashua 在 AV 与机器人方面战略愿景的新 CEO。
- 目标价方法与风险:PT $9 基于 3 年期 6% 折现率、15x Base Case EPS 的概率加权情景分析(此前为 4 年期、17x);2027E EPS 同比 -25%。
推荐标的
- Mobileye Global Inc.(MBLY.US):评级由 Overweight 下调至 Equal Weight,目标价 USD 9.00(原 USD 14.00,-36%);现价 USD 7.57(29-Sep-26),隐含 +19.0% 上行空间;下调理由:高级大单进展不足、竞争/VW ramp overhang、CEO 交接下的战略执行不确定性。行业观点 U.S. Autos & Mobility 维持 Neutral。
- 本报告给出评级/目标价的覆盖标的仅 Mobileye Global Inc.(MBLY);其所属 U.S. Autos & Mobility 行业覆盖宇宙还包括 Adient、Aptiv、Autoliv、Avis Budget、BorgWarner、Dana、Dauch Corporation、Ford、GM、Hertz、Lear、Magna、Polestar、Rivian、Tesla、Visteon,本报告未对上述公司给出评级或目标价。
关键图表
图1. SuerVision——预计销量爬坡