高盛 美洲技术:评估需要证明其合理性的人工智能经济规模投入资本回报率在超大规模云厂商人工智能资本开支
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
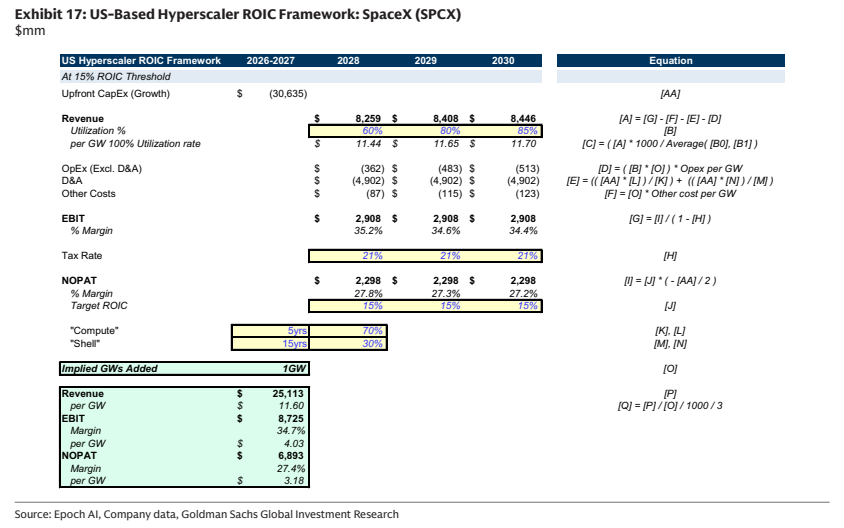
本报告旨在建立一个分析框架,以评估美国六大超大规模云厂商(Alphabet、Amazon、Microsoft、Meta、Oracle 和 SpaceX)在 2026-2027 年(“第二阶段”)的人工智能计算投资,是否能实现 15% 的基准投入资本回报率(ROIC)。 分析显示,这些公司需在 2028-2030 年间产生约 1.42 万亿美元的累计收入,即每吉瓦(GW)约 116 亿美元的年收入,方能达到该回报目标。 尽管短期内大规模资本开支会导致回报压缩,但高盛认为这是投资周期的自然结果,而非人工智能经济结构性疲软的证据。 报告强调,随着企业从实验转向实施,以及代理式人工智能(Agentic AI)产品的兴起,计算需求将持续增长,从而支撑长期的回报潜力。
主要观点
- 六大超大规模云厂商需在 2028-2030 年间实现 1.42 万亿美元的累计收入以达到 15% 的 ROIC 目标。
- 计算基础设施的平均前期成本假设为每吉瓦(GW)约 420 亿美元。
- 2026 年第二季度,三大云厂商(AWS、Azure、GCP)的合并积压订单达到约 1.69 万亿美元,同比增长 152%。
- 预计 2027 年和 2028 年全球人工智能基础设施在计算和网络方面的年度支出将分别达到 1.3 万亿美元和 2 万亿美元。
- 短期回报压缩被视为大规模前期投资周期的自然后果,而非人工智能经济结构性疲软的证据。
- 企业正从“代币最大化”转向“代币优化”,这提高了企业的投资回报率,并成为云厂商收入增长的领先指标。
论述逻辑
- 计算需求激增 -> 云厂商加大资本开支(Phase 2) -> 市场担忧回报率 -> 建立 ROIC 评估框架 -> 测算所需收入门槛 -> 结合积压订单与企业采用趋势验证长期变现潜力。
关键展望
- 预计 2026-2027 年为资本开支密集期,2028-2030 年将进入回报实现期。
- 随着合同续签,云厂商有望通过提价来更好地匹配供需失衡。
推荐标的
- Alphabet (GOOGL): 评级 Buy,目标价 435 美元。
- Amazon (AMZN): 评级 Buy,目标价 375 美元。
- Meta Platforms (META): 评级 Buy,目标价 725 美元。
- Microsoft (MSFT): 评级 Buy,目标价 640 美元。
- Oracle (ORCL): 评级 Buy,目标价 240 美元。
- Space Exploration Technologies Corp. (SPCX): 评级 Buy,目标价 148.36 美元。
关键图表
图1. 对2026-2027年资本开支实现15%的投入资本回报率意味着2028-2030年总收入约为1.42万亿美元(或混合平均货币化率约为116亿美元/吉瓦)
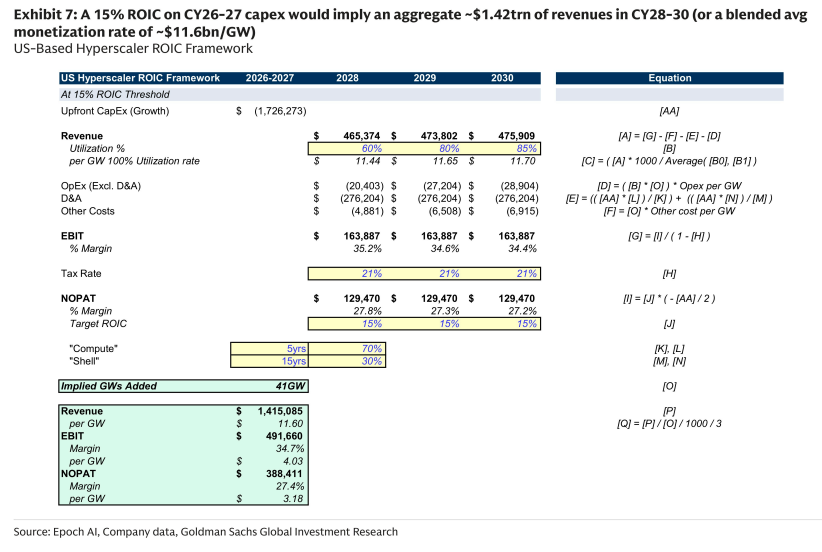
图2. 不断增长的企业人工智能工作负载需求
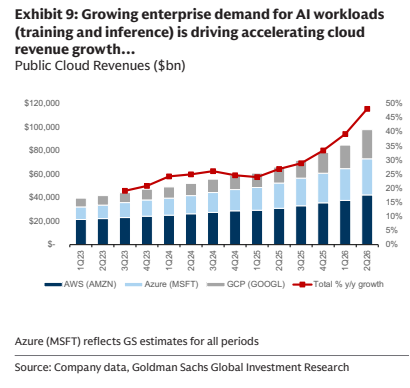
图3. 美国超大规模云厂商投入资本回报率框架:微软 (MSFT)
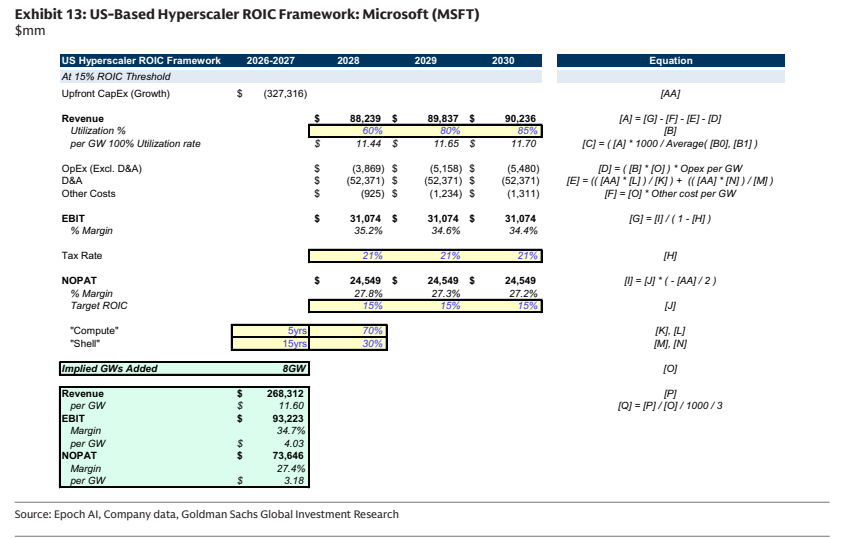
图4. 美国超大规模云厂商投入资本回报率框架:Meta Platforms (META)

图5. 美国超大规模云厂商投入资本回报率框架:SpaceX (SPCX)