高盛 百威亚太(1876.HK):数据更新:考虑已公布的一次性非基础预扣税费用和印度相关
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
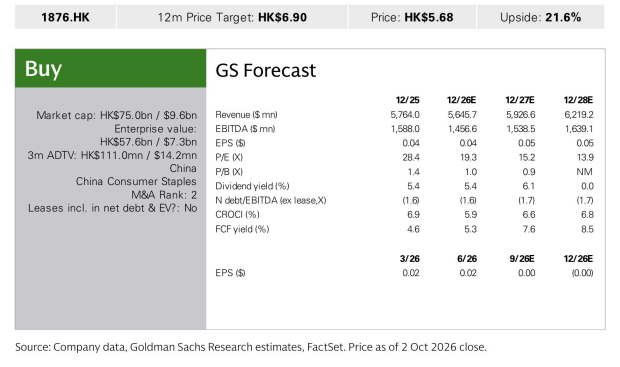
百威亚太公告两项将拖累3Q26盈利的非经营性逆风:其一,中国内地子公司内部重组预计触发一次性非基础预扣税费用US$52mn;其二,公司预计就印度特伦甘纳邦一家国有饮料公司的逾期贸易应收款审慎计提US$30mn拨备。 由于印度相关拨备不可税前抵扣,两项合计估计对当季归属股东利润造成US$82mn负面影响。 高盛指出两项费用均属非核心性质,管理层强调印度应收款拨备不影响有机增长。 盈利调整方面,高盛将2026E报告净利润预测下调8%,2027E-28E估计及2026E-28E经常性净利润预测维持不变,12个月目标价维持HK$6.9,维持Buy评级。 按更新后GSe,股价对应2026E/27E经常性EPS的17x/15x P/E与5.1x/4.7x EV/EBITDA,并有5.3%/6.1%的2026/27E股息率。 正文附高盛对百威亚太年度及季度估计财务汇总(Exhibit 1),目标价历史表显示最近一次为2026年9月29日的HK$6.90(当日收盘HK$5.81),再前一次为2026年9月17日的HK$7.30。
主要观点
- 公司公告两项非经营性逆风将拖累3Q26盈利:中国内地子公司内部重组预计触发一次性非基础预扣税费用US$52mn。
- 公司预计就印度特伦甘纳邦一家国有饮料公司的逾期贸易应收款审慎计提US$30mn拨备。
- 因印度相关拨备不可税前抵扣,两项合计估计对当季归属股东利润造成US$82mn负面影响。
- 两项费用均属非核心性质,管理层强调印度应收款拨备不影响有机增长。
- 高盛计入非经常性净利润影响后,将2026E报告净利润预测下调8%,2027E-28E估计维持不变,2026E-28E经常性净利润预测维持。
- 12个月目标价维持HK$6.9,评级维持Buy。
- 更新后GSe下,股价对应2026E/27E经常性EPS的17x/15x P/E、5.1x/4.7x EV/EBITDA,以及5.3%/6.1%的2026/27E股息率。
- 相关研究背景:此前3Q26前瞻指中国持续疲弱带来EBITDA压力、韩国销量疲软被印度抵消;亚洲领袖会议纪要强调中国销量压力将延续、印度市场仍是亮点。
- 正文附高盛对百威亚太年度与季度估计财务汇总,构成本篇数据更新的核心财务表。
- 目标价历史表显示最近一次为2026年9月29日目标价HK$6.90(当日收盘HK$5.81),再前一次为2026年9月17日的HK$7.30(当日收盘HK$5.91)。
论述逻辑
- 公司公告两项非经营性事项 → 中国内地子公司内部重组触发一次性非基础预扣税费用US$52mn,叠加印度特伦甘纳邦国有饮料公司逾期应收款的US$30mn审慎拨备 → 因印度拨备不可税前抵扣 → 两项合计估计对3Q26归属股东利润造成US$82mn负面影响 → 高盛仅将非经常性影响计入2026E报告净利润(下调8%),2027E-28E及2026E-28E经常性预测维持不变 → 判断两项费用非核心、不影响有机增长 → 12个月目标价HK$6.9与Buy评级维持 → 估值支撑为17x/15x 2026E/27E经常性P/E、5.1x/4.7x EV/EBITDA及5.3%/6.1%股息率。
关键展望
- 两项费用落在3Q26当季,US$82mn的估计负面影响将体现在3Q26归属股东利润中。
- 2026E报告净利润下调8%属一次性计入,2027E-28E估计与2026E-28E经常性净利润预测维持不变,经常性盈利路径不因此调整。
- 12个月目标价与Buy评级维持不变;报告未给出额外的新时间窗口、目标价调整或量化风险提示。
推荐标的
- 百威亚太(Budweiser APAC, 1876.HK):维持Buy评级,12个月目标价HK$6.9;理由是两项费用属非核心性质、经常性盈利预测不受影响,估值对应17x/15x 2026E/27E经常性P/E。
- 覆盖宇宙(用于百威亚太相对评级比较,本报告未单独给出这些公司各自评级):Anhui Gujing Distillery Co., Budweiser APAC, Busy Ming Group, China Feihe Ltd., China Resources Beer, China Resources Beverage, Chongqing Brewery, Eastroc Beverage (A), Foshan Haitian Flavouring & Food (A), Foshan Haitian Flavouring & Food (H), Fujian Wanchen Food, Jiangsu King's Luck Brewery, Jiangsu Yanghe, Jiugui Liquor, Jonjee Hi-Tech, Kweichow Moutai, Luzhou Laojiao, Mengniu Dairy, Nongfu Spring, Qianhe Condiment and Food, Shanghai Bairun, Shanxi Xinghuacun Fen Wine, Sichuan Swellfun Co., Sichuan Teway Food Group, Tingyi, Tsingtao Brewery (A), Tsingtao Brewery (H), Uni-President China, Wuliangye Yibin, Yihai International Holding, Yili Industrial, ZJLD。
关键图表
图1. 估算变动摘要
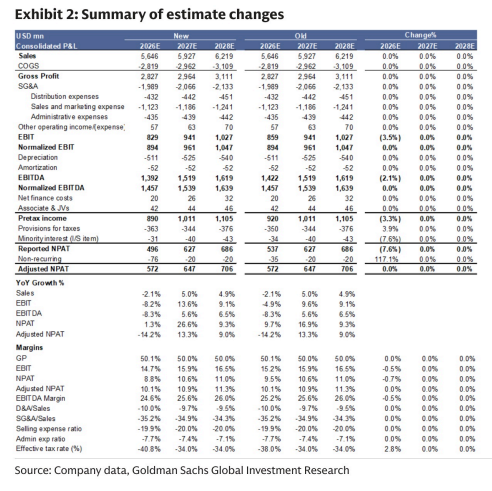
图2. 1876.HK 12个月目标价:6.90港元 现价:5.68港元 上涨空间:21.6%